第 11 章/ 45
收益率与复利(Returns and Compounding)
主线:先确定账户里发生了什么,再决定应计算哪一种收益。先修第2章Python、第6章概率和第10章市场工具。总收益、简单收益、对数收益、均值、增长率和夏普比率回答不同问题;本章从财富递推开始,推到同一区间的金融数据计算。所有构造案例明确标注,真实案例使用冻结的French月度发布快照。
1. 本章目标
完成本章,你应能从现金与证券价值计算简单收益(Simple Return)和总回报(Total Return),把连续区间的收益变成财富路径,解释对数收益(Log Return)为什么在时间上可加、却不能直接按资产权重相加。你还应能区分算术平均(Arithmetic Mean)、几何平均(Geometric Mean)与复合年增长率(Compound Annual Growth Rate, CAGR)。
程序目标包括:保留初始资本,处理−100%损失与缺失值,按同月无风险收益(Risk-free Return)计算超额收益(Excess Return),独立核对回撤(Drawdown),并明确波动率(Volatility)及夏普比率(Sharpe Ratio)的年化约定和适用条件。最后阅读一张真实历史图,写出数据能够支持的描述及尚不能支持的交易结论。
2. 为什么Quant需要它
价格上涨10%与账户赚了10%并不总是同一件事。股息、拆股、融资、汇率、外部入金和期内交易都会影响分子或分母。股票跌到98元但派发2元股息,原价从100降至98不意味着持有人损失2%;一份期货的名义敞口和保证金也不是同一种收益分母。第10章先建立工具现金流,本章再把现金流放进统一计量框架。
研究信号需要明确预测目标:下一月价格收益、总回报、超额收益还是对数收益?组合模块通常使用简单收益;统计建模有时使用对数收益;评价长期账户增长又需要复利。把这些对象混在一起,即使回归和优化程序都运行正常,也可能优化了错误目标。
本章先建立无外部现金流、单一计价货币、区间末估值的基准账户。随后逐个指出哪些现实情况使该基准需要扩展。这样读者能知道公式依赖什么,而不是在同一段代码里隐含多个假设。
3. 直觉:百分比的分母会变化
100元先涨50%,变成150元;再跌50%,损失的是150的一半,最后只剩75元。两期百分比相加为0,账户却亏25%。后一次跌幅乘在变化后的资本上,不能直接抵消前一次涨幅。
若每期都按照固定的初始100元报货币损益,两个区间可以相加;但那是另一个分母约定。研究报告必须先说每个收益率是相对哪一笔资本,才能讨论可加性。
对数把乘法变成加法,这使多期增长容易表示。它不是让风险消失,也不是把简单收益改一个名字。100变150对应
4. 数学基础:账户、区间与单位
月度标签2010-01通常表示2010年1月的收益区间,不能据此断言行情、信号或订单在某个日内时刻已知。本章真实案例只有月度发布收益和当前快照,不包含信号或成交。对于策略回测,区间左端估值、持仓生效时点、区间末估值、现金流归属及数据可用/入库时点都要另外规定。
5. 正式定义:不要用一个“收益”覆盖所有对象
5.1 价格收益与总回报
设
这里要求
5.2 算术均值、几何均值与CAGR
它描述单期收益样本的平均,不直接给出一条路径的复合增长。几何均值为
第二个表达式要求所有
若财富从
5.3 超额收益、波动率与夏普
在相同区间、同一货币下,资产简单总回报为
它是同一资本分别投资资产与无风险账户的收益差。相对无风险财富增长则为
样本标准差(Sample Standard Deviation)使用
单期样本夏普为
6. 推导:从财富递推到聚合风险
6.1 复利与对数可加性
把
总收益
这是恒等式,不需要独立同分布(Independent and Identically Distributed, IID)、正态或平稳假设。需要的是相同账户路径、现金流归属一致且财富为正。
6.2 为什么几何均值不超过算术均值
对正的
指数函数单调递增,故
对较小的
平方项包含样本方差与均值平方;“波动拖累”(Volatility Drag)是局部近似的解释,不是对任意分布精确地减掉一半方差。大跌、厚尾及接近−100%的收益会使低阶近似失效。
6.3 截面组合必须先用简单收益
两项资产的期初资金权重为
一般不等于
6.4 平方根年化到底用了什么
更一般地,设弱平稳增量(Weakly Stationary Increments)
对角有
这条式子精确描述增量的和。对数收益可按时间求和,但复利简单收益是乘积再减1,不能把二者的标准差视为同一个精确对象。常见“月收益标准差乘
在同一加法模型下,
7. 金融解释:增长、风险和机会成本
算术均值适合回答“单期平均多少”;几何均值适合描述一条等区间路径怎样增长;CAGR压缩初末财富与时间跨度。CAGR不保留期间顺序:同一组收益换顺序,终财富和几何平均不变,但回撤与流动性压力可以改变。投资者能否坚持到终点取决于这条路径。
无风险账户是机会成本基准。要比较一月资产收益,就使用同月RF,不能拿全年4%直接从每个月收益扣4%。若给定的是年有效利率4%,并额外假定同一复利率适用于每月,则月有效利率是
本币投资海外资产还涉及汇率。令
8. Numerical Example
8.1 涨跌对称不是财富对称
构造两年:第一年+50%,第二年−50%,初始100,终值75。算术年均0%,两年总收益−25%,几何年均/CAGR均为−13.3974596%。第二年相对历史峰值150的回撤为−50%;总损失与峰值回撤使用不同分母。
8.2 股息和外部入金
构造价格100到98,区间末支付2元股息,不再投资且无税费:价格收益−2%,总回报0%。若使用已含股息的总回报数据再加2元,会重复计入现金流。
另一个账户起始100,一期投资赚10%变110,再收到外部入金90,期末价值200。净值从100到200的100%增长不是投资收益;扣除期末入金后的投资收益仍为10%。入金发生在区间内时,不能把它假定发生在区间末;分段时间加权收益和资金加权收益在后面挑战题说明。
8.3 加法增量的串行相关反例
构造弱平稳增量,月标准差0.02,滞后协方差为
其标准差为0.1131388113,而忽略相关的平方根12年化为0.0692820323。前者约大63.30%。这个例子只核对增量和的风险聚合,未将它当作复利账户或实证夏普。
8.4 固定期限的协方差抵消
8.5 用端点账本计算收益与路径风险
9. Python Implementation
本读者版的默认运行入口
从接受I3读者包根目录,按其环境说明建立独立环境后运行:
.venv/bin/python run_notebook.py notebooks/ch11_returns.ipynb
Notebook调用随包共用实现。第11章默认执行构造财富路径;French历史读取、绘图与缓存核对保留为被跳过的说明单元,不是本次默认执行。运行器将新内核执行记录写入唯一的runs/execution_*目录,Notebook新生成的图表写入另一唯一UUID子目录;终端打印实际位置。未随包提供的French数据不默认读取,也不下载。下面的旧课程制作测试与历史CLI按课程工作根说明;读者采用上方Notebook内断言。可选历史数据另遵守数据契约,本批未重跑。
历史课程工作根与原实现
核心函数在 performance.py,冻结月度输入读取在 market_data.py,独立运行入口是 ch11_returns.py。历史缓存已是收益小数,读取函数不再次除100。以下CLI依赖课程根的French冻结文件及manifest,不是上方离线默认入口;原路线为:
.venv/bin/python code/ch11_returns.py
下面的构造案例可在课程根目录独立运行:
import sys
sys.path.insert(0, "src")
import numpy as np
from quant_course.performance import (
    wealth_index, geometric_mean_return, cagr, drawdown_path
)

returns = np.array([0.5, -0.5])
wealth = wealth_index(returns, initial_capital=100.0)
print(wealth)
print(returns.mean(), geometric_mean_return(returns))
print(cagr(100.0, wealth[-1], elapsed_years=2.0))
print(drawdown_path(wealth))
np.testing.assert_allclose(wealth, [100.0, 150.0, 75.0])
np.testing.assert_allclose(drawdown_path(wealth), [0.0, 0.0, -0.5])

# Bridge from chapter2: exclude only the structural initial position.
import pandas as pd
from quant_course import compute_returns
prices = pd.Series([100.0, 110.0, 99.0],
    index=pd.date_range("2026-01-02", periods=3, freq="B", tz="UTC"))
price_returns = compute_returns(prices, kind="simple")
assert pd.isna(price_returns.iloc[0])
interval_returns = price_returns.iloc[1:]
if interval_returns.isna().any():
    raise ValueError("unknown holding interval; do not drop gaps")
price_path = wealth_index(interval_returns.to_numpy(), prices.iloc[0])
np.testing.assert_allclose(price_path, prices.to_numpy())
assert len(price_path) == len(prices) == len(interval_returns) + 1
上述桥接只用于无遗漏现金流、同口径完整价格的教学路径:compute_returns保留首项NaN,而wealth_index只接收真实区间的简单收益向量。仅按位置排除首项,再明确检查剩余缺失;不能用dropna()删除中间未知区间。用起始价格作为初始资本只是让本例财富路径重建价格数值,不将原价收益自动升级成总回报。第2章以r表示对数收益,本章以g表示同一变换,均为自然对数,不能将其传给要求简单收益的wealth_index。
计数时区分端点和区间:财富路径100、150、75、120包含4个估值端点,但只有3段真实收益,依次为50%、−50%、60%。初始100没有前值,不是一条市场零收益;它须保留在财富/回撤路径中,却不能加入收益均值、波动或夏普的样本,也不增加CAGR的时间跨度。若账本为展示附一行初始 ret=0,统计入口要显式排除这条基准行;真实持有区间的0%收益仍须保留。缺失则另按未知区间处理,不能靠删首行规则消除。
财富输出长度是收益观测数加1。第一点是实际声明的初始资本,而不是伪造一条市场价格。−100%收益允许财富归零;该账户若没有注资,后续乘法不能把0变回正数。财富归零后,该账户自身收益的分母为零,后续收益未定义;程序继续乘假设增长因子只演示零财富不恢复,不能视作真实账户收益。新增drawdown_path允许零财富;timeseries.py中的带时间索引compute_drawdown仍保留正财富契约(第2章没有展开该函数),两者不暗中混用。
所有度量拒绝NaN/无穷和非法数值类型,不自动dropna。缺失收益可能对应未知的财富变化,删除它会把非连续区间拼在一起。只有研究者声明并论证的子样本选择才能改变路径;程序不能用“样本量还够”替代这个决定。
RF要求显式同长度同区间向量,不能自动广播一个年利率。零超额波动率使夏普未定义。极大数值可能使float64方差溢出,函数拒绝该结果,避免把无穷标准差误报成夏普0。函数不识别交易日历与数据公布时点;月度加载器核验哈希、索引与连续性,研究者再负责信息时钟和成交契约。
10. Visualization
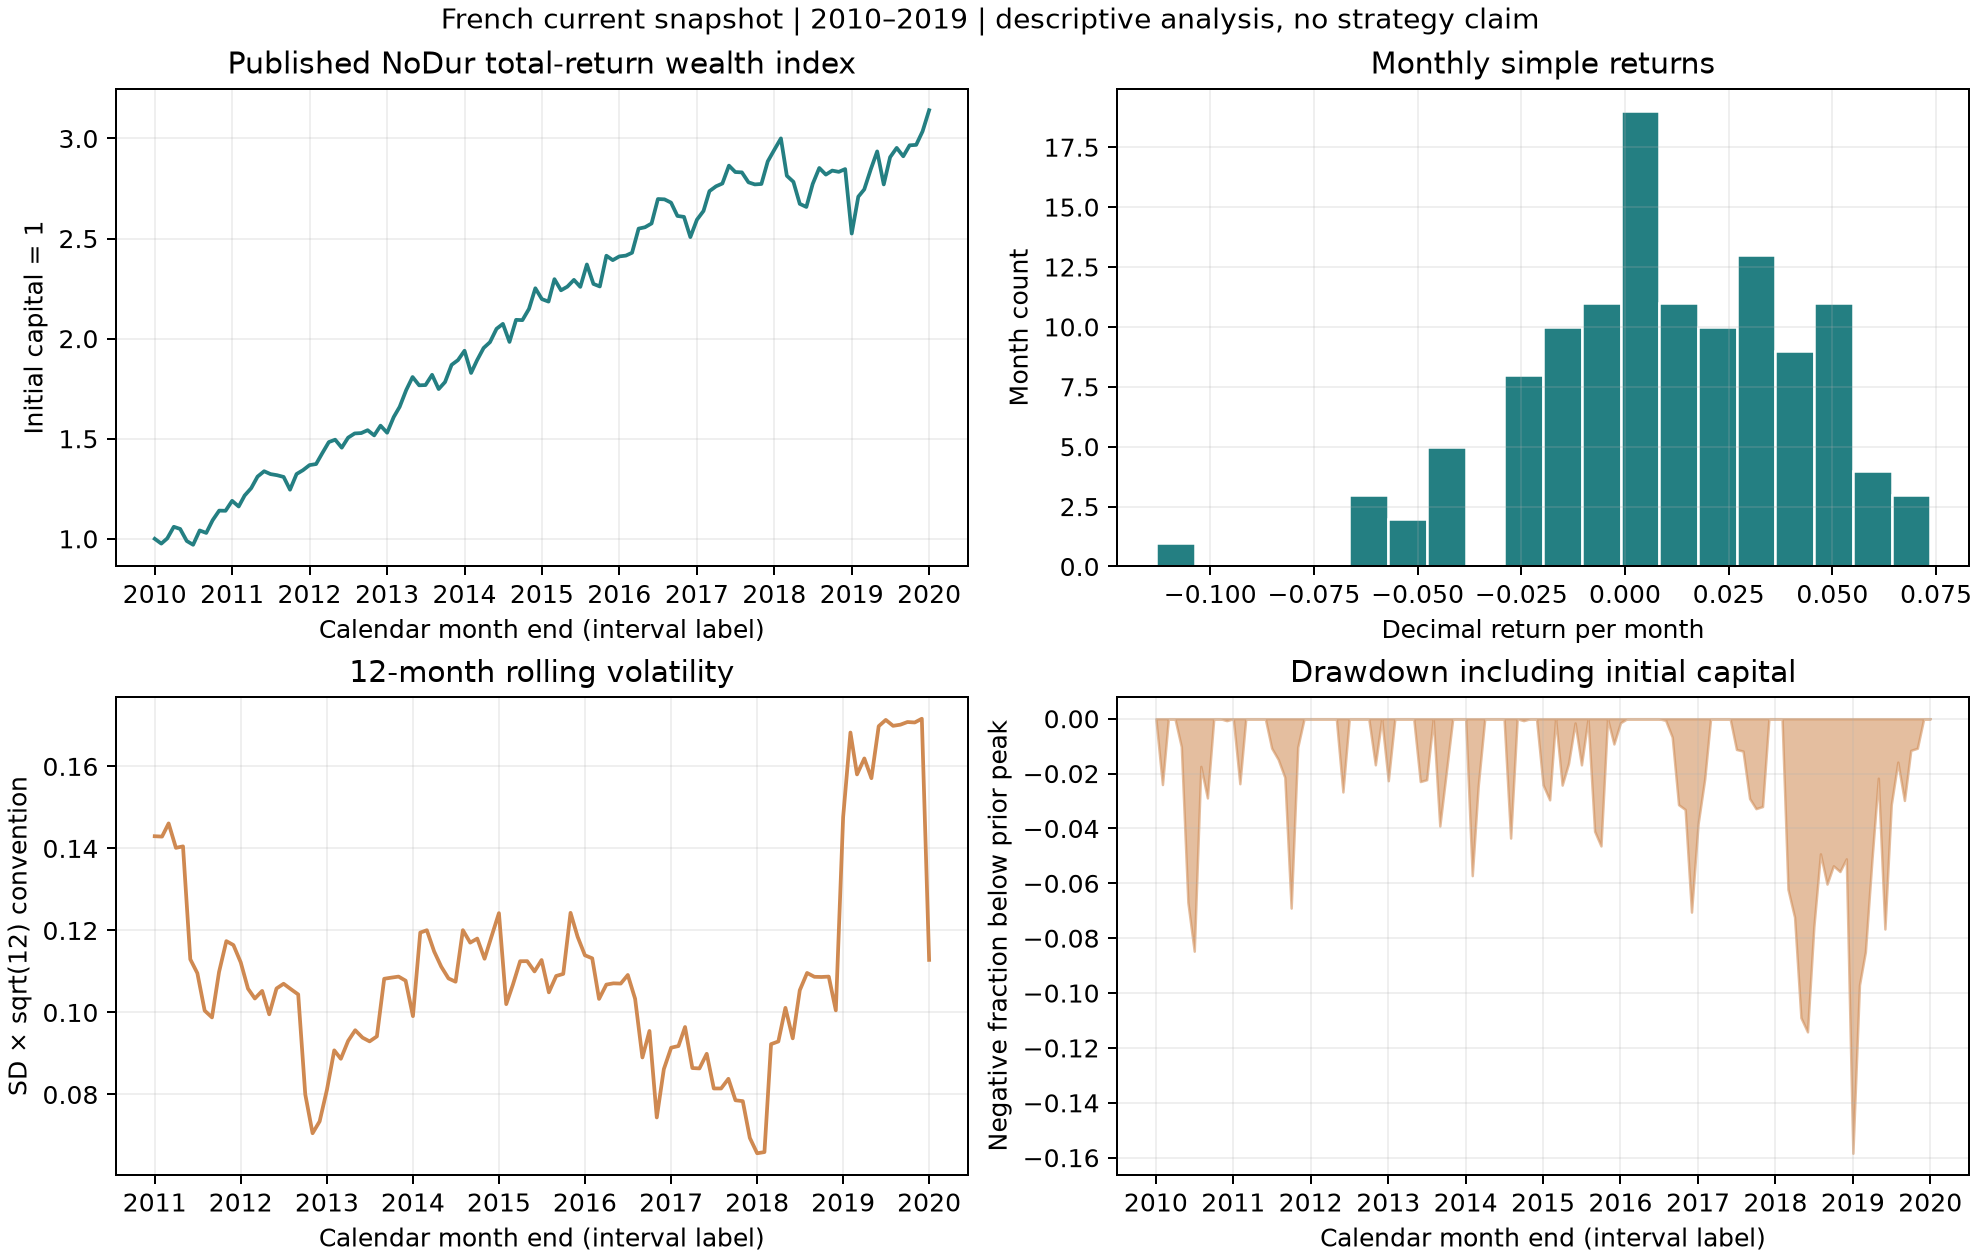
四幅图来自同一份2010-01至2019-12月度样本与同一计算代码。
- 左上横轴为日历月末标签,纵轴为初始资本1的总回报财富指数;2009-12的第一点是选择的初始资本,不是2009年的真实股价。观察长期增长与中间停滞,不能仅凭终值评价风险。
- 右上横轴为每月简单收益小数,纵轴为落在各区间的月份数。它是120个月的频数直方图,不是总体密度证明;极端跌幅与不对称性需更多数据和统计检验。
- 左下横轴为月末,纵轴为过去12个月样本标准差乘平方根12的约定年化度量。必须先有12个观测,曲线才开始;它没有使用未来窗口,也不表示下一年的波动率已知。
- 右下横轴为月末,纵轴为相对截至当月历史峰值的负回撤。0表示创新高或与峰值相等;2018年的较深下探使读者看到终财富增长不能消除期间压力。
这里的财富指数是从发布的组合收益复合而来,不是基金净值、逐股价格、扣费策略或可立即买入的产品。
11. Real Market Example
数据来源为Kenneth R. French Data Library的 10 Industry Portfolios 与 Fama/French 3 Factors。选择NoDur列的发布月度价值加权行业组合收益;RF使用FF3同月的国库券收益基准代理(Treasury-bill Return Proxy),不假定它等于每个投资者都能获得的无摩擦现金利率。NoDur表示非耐用消费品行业组合,不是一个证券代码。
两份处理后缓存的月份标签与哈希由各自manifest核验。取2010-01至2019-12并按月份一对一连接,共120个月,没有填补缺失或把其他频率混入。初始资本设1。脚本实际计算如下,收益单位均为小数:
| 指标 | 实算值 | 解释 |
|---|---|---|
| 终财富指数 | 3.141190295 | 120月累计总回报财富,未扣可执行策略费用 |
| 月算术均值 | 0.010099167 | 约1.009917%每月 |
| 月平均对数收益 | 0.009538348 | 不能直接叫月简单收益 |
| 月几何均值 | 0.009583983 | 约0.958398%每月 |
| CAGR(月区间约定10年) | 0.121267992 | 约12.126799%每年 |
| 月样本标准差 | 0.032172825 | 约3.217283%每月 |
| 标准差乘平方根12 | 0.111449935 | 约11.144994%的约定年化度量 |
| 月RF均值 | 0.000426667 | 按同月实值对齐,不是固定年利率 |
| 月超额收益均值 | 0.009672500 | 约0.967250%每月 |
| 夏普乘平方根12 | 1.039249824 | 未做串行相关或选择偏差修正 |
| 最大回撤正损失幅度 | 0.158392214 | 月末财富峰谷约15.839221% |
这组数值只是该指定区间、该当前发布版本的历史描述。2010–2019是教学窗口,不是经过独立验证的优选投资阶段;没有定义出场规则、信号、订单或成本。行业组合的成分处理、收益方法和历史修订来自发布方,不等于本项目建立了逐股历史股票池。
manifest记录2026-10-05的下载时间和文件哈希。2026年下载的历史数据不证明它与2010年研究者当时拿到的版本相同;公告和入库的完整点时序列尚未建立。当前只做事后描述统计,因而不宣称前视偏差已被交易层面消除。
12. Common Mistakes
先把收益相加,再称为总收益。 错误计算+50%−50%=0忽略了变化后的分母。正确总收益为
把总回报再加股息。 复权价格不一定代表同一种总回报处理。先读供应商定义与第3章公司行动契约;已计入的分派不能第二次入账。拆股调整保持份数和价格关系,并不会创造经济收益。
把空白月份删掉再复利。 缺失不等于0,也不等于市场暂停。若账户财富变化未知,路径的终值与最大回撤就未完全确定。当前核心函数直接报错,避免把两个不相邻区间静默连接。
把年化输出叫下一年风险预测。 乘平方根时间依赖风险聚合条件;滚动样本反映历史窗口。预测下一年还需要模型、估计误差和样本外评价。第18章会进一步建立动态波动模型。
把净入金当投资利润。 CAGR只适用于声明的无外部现金流路径。存在流入/流出时,分段时间加权收益和资金加权收益回答不同问题;记录现金流时点比选择一个更漂亮的百分比更重要。
13. Quant Research Application
先定义标签的对象、频率和区间。若要预测下一月总回报,应把特征时间和标签结束时间分开;训练样本的标签只有区间结束并可获取时才完整。若预测对数收益,输出转成简单收益时需要考虑分布与估计目标:
接着确定账户分母。组合回测用期初生效资金权重与之后的资产总回报,扣费用和融资后形成净财富;自融资约束、现金头寸、借券与衍生品名义敞口需要账本。年度RF与不同货币基准必须先按同区间口径转换,不能仅按列名做差。
评价中同时报告均值、增长、波动、回撤、样本范围与成本。用小数保存计算值,在展示时转百分比;保留源数据和处理后数据的版本、哈希、缺失规则及时间区间。Project 1用这些步骤形成描述性金融数据报告,第29章才进一步建立成交和持仓账本。
14. Chapter Summary
简单收益连接相邻财富,对数收益在正财富路径上把时间乘积变成和;跨资产组合仍从期初资金权重的简单收益开始。算术均值是单期样本平均,几何均值与CAGR概括复合增长,回撤保留峰谷路径信息。
年化不是换一个显示单位那么简单。增量和的方差由各滞后协方差共同决定;平方根时间是特定条件下的缩放或明确约定。RF、现金分派、外部入金、币种和测量时钟决定指标含义,先把这些定义清楚,再解释图和数值。
15. Exercises
11-E01(概念) 解释简单收益、对数收益、价格收益与总回报的差别,列出各自适用的账户或现金流条件。
11-E02(手算) 初始100,先+50%再−50%,每期一年。计算终财富、总收益、算术平均、几何平均、CAGR与最大回撤。
11-E03(组合) 同一期等权两资产分别+50%与−50%。计算组合简单/对数收益、加权资产对数收益与期末资金权重,说明时间和截面聚合差异。
11-E04(RF) 月资产收益2%,月RF0.3%。计算算术超额收益与相对无风险财富的增长;年有效利率4%在恒定月复利假设下对应什么月有效利率?
11-E05(币种) 外币资产涨10%,每单位外币的本币价格下降10%。计算本币总回报,解释报价方向为何重要。
11-E06(年化) 从协方差双重和推导
11-E07(路径) 比较三期收益
16. Programming Exercises
11-P01(财富边界) 用核心函数复核涨跌50%、一期−100%以及NaN输入。初始点是什么?为什么破产后正百分比不能恢复财富?
11-P02(风险聚合) 对第8.3节
11-P03(真实缓存) 运行冻结缓存分析,核验NoDur与RF同月连接、120个连续月份、终财富与指标;输出至少一张图并写三句有依据的解读与两项局限。
17. Challenge Problems
11-C01(近似与不等式) 证明等区间几何平均不超过算术平均。解释何时相等,说明
11-C02(外部现金流) 一年分两段:初始100,前半段赚10%到110;此时入金90,总资金200;后半段赚10%到220。计算时间加权收益(Time-weighted Return, TWR),比较未经调整的终初比率;写出资金加权收益(Money-weighted Return)的现金流方程,并说明它为什么不同。10分:分段资本2分、TWR乘积3分、错误比率1分、内部收益率(Internal Rate of Return, IRR)方程/时间2分、两种收益的问题差异2分。
11-N01(固定期限的方差缩放) 对弱平稳、等方差增量,从协方差双重和说明指定期限
18. Solutions / Solution Hints
11-E01 答案。 简单收益为相邻财富差除期初财富,基准账户无外部流入且期初正;对数收益是正财富比率的自然对数,在时间上相加,要求终值也正。价格收益只看价格变化;总回报包含归属分派等投资现金流。拆股要保持经济头寸一致,期内再投资应使用账本。已含分派的序列不能重复加股息。对数收益不是“总回报”的同义词:可以对总回报财富取对数,也可以对价格路径取对数,两者覆盖的现金流仍不同。
11-E02 答案。 财富为100、150、75;总收益−25%;算术均值0%;几何平均和CAGR为
11-E03 答案。 期初权重均0.5,组合简单收益为0.5×0.5+0.5×(−0.5)=0,因此组合对数收益
11-E04 答案。 算术超额收益
11-E05 答案。 本币增长因子1.1×0.9=0.99,总回报−1%。每单位外币的本币价格降低意味着外币贬值;如果报价改成本币对应多少外币,转换因子要取倒数,不能仍乘0.9。此例忽略对冲/税费/交易成本。
11-E06 答案。 对角
11-E07 答案。 第一条财富100→150→90→72,最大回撤为
11-P01 参考实现。
import sys
sys.path.insert(0, "src")
import numpy as np
from quant_course.performance import wealth_index, drawdown_path

first = wealth_index([0.5, -0.5], 100.0)
bankrupt = wealth_index([0.1, -1.0, 10.0], 100.0)
np.testing.assert_allclose(first, [100, 150, 75])
np.testing.assert_allclose(bankrupt, [100, 110, 0, 0])
np.testing.assert_allclose(drawdown_path(bankrupt), [0, 0, -1, -1])
try:
    wealth_index([0.1, np.nan], 100.0)
except ValueError:
    print("missing interval rejected")
else:
    raise AssertionError("unknown return cannot be silently removed")
第一点为明确选择的区间前资本。0×任意有限增长因子仍为0;外部注资是另一笔现金流,需要重新记录,而不是把下一期收益率改大。
11-P02 参考实现。
import numpy as np
q = 12
variance_per_month = 0.0004
rho = 0.5
lags = np.arange(1, q)
variance_sum = variance_per_month * (
    q + 2 * np.sum((q - lags) * rho**lags)
)
actual_sd = np.sqrt(variance_sum)
zero_cov_sd = np.sqrt(q * variance_per_month)
print(actual_sd, zero_cov_sd)
assert np.isclose(actual_sd, 0.11313881131159192)
assert np.isclose(zero_cov_sd, 0.06928203230275509)
实际是声明的理论增量和的标准差0.1131388113,对照零协方差结果0.0692820323。二者不同来自滞后协方差;没有读取证券数据、实现账户或交易规则。
11-P03 参考实现。
import runpy
import numpy as np
lesson = runpy.run_path("code/ch11_returns.py", run_name="lesson_functions")
sample = lesson["monthly_example"]()
result = lesson["summarize_monthly"](sample)
assert len(sample) == 120
assert sample.index[0].strftime("%Y%m") == "201001"
assert sample.index[-1].strftime("%Y%m") == "201912"
assert not sample.isna().any().any()
np.testing.assert_allclose(result["wealth_final"], 3.141190294871468)
lesson["make_figure"](sample, lesson["ROOT"] / "figures/a3/ch11_returns_dashboard.png")
print(result)
该例复用独立运行入口的IO与绘图封装;数值核心实际调用src中的performance与market_data。图的解释可写:选择窗口的财富从1增至约3.141;2018年前后月末回撤较深;滚动波动随样本窗口变化。局限至少包括月末抽样无法看到日内/日间最大回撤、当前发布快照未还原当时数据版本、没有可执行仓位/成本、教学窗口不证明投资选择优越。开放文字按“事实对应图/数值,条件与证据边界具体”评价。
11-C01 参考论证。 对
11-C02 参考论证。 前半段投资增长1.1;入金后资本基准变为200,后半段增长220/200=1.1。TWR为1.1×1.1−1=21%。未经现金流调整的220/100−1=120%把90的外部资金混入投资利润。
以投资者视角,时间0流出100、0.5年流出90、1年流入220。年度资金加权有效收益
令
11-N01 参考论证。 在弱平稳、每期方差为
19. Further Reading
- Must Know:MIT OCW 15.401复利讲义,slide28–29的有效年利率与slide30–34的实际/名义现金流一致性。
- Should Know:French 行业组合方法 与 FF3因子/RF说明,结合缓存manifest区分总回报、因子价差与RF。
- Advanced:Andrew W. Lo (2002), The Statistics of Sharpe Ratios,作者发表记录及摘要。本章只核验元数据/摘要,未取得全文;第32章讨论夏普推断时再逐式查阅相关原文。
- Optional:第3章公司行动/双时钟、第18章动态波动、第29章账本与第32章统计评价,逐步扩展本章的无外部现金流基准。
20. References
外部来源实际读取范围见 source_notes.md 与 来源/度量准备契约。复利来源为MIT官方课程,风险聚合式由本章协方差展开独立推导,不假称从未读的Lo全文逐式引用。
真实数据版本、下载时间、单位与SHA-256分别见 行业manifest、FF3/FF5 manifest;可复核数值为 实际指标输出。财富及图是原创计算,未复制来源图表,未凭公开可下载推断所有数据的外部分发许可。