第 34 章/ 45
市场微观结构(Market Microstructure)
既有工程证据按原接受身份引用。主线:把屏幕上的报价转换为具体订单、场所规则、可见对手盘、实际成交、持仓与损益,并为每一步记录它在何时发生、何时可得。先修:第10章市场与交易者、第29章回测账本;第33章风险管理作为背景。读完后你应能复算一笔订单簿扫单,解释为什么 mid 不是成交承诺,指出快照和 OHLCV 无法证明什么,并把可执行性限制传回研究设计。
1. 本章目标
完成本章后,你应能:
- 用买价(Bid)、卖价(Ask)、中间价(Mid)和报价点差(Quoted Spread)描述一个给定场所和时刻的报价;在币种、每股/每份额单位和时间戳下报告它们。
- 区分市价单(Market Order)、限价单(Limit Order)、委托簿(Order Book)、可见深度(Displayed Depth)、队列(Queue)与队列位置(Queue Position)。说明每种订单的价格和成交数量约束。
- 手算一个订单跨越多个价位的成交量、成交额、成交量加权平均价(Volume-Weighted Average Price,VWAP)及残余数量,并将报价、成交、持仓、现金和损益(PnL)分开对账。
- 区分报价点差(Quoted Spread)、滑点(Slippage)、扫单产生的簿内价格走动、价格冲击(Price Impact)和逆向选择(Adverse Selection);每个成本数字都注明方向、基准、期限和单位。
- 说明先到先得(first-in, first-out,FIFO)只是特定场所和特定订单类别可能采用的优先规则;根据规则版本、订单事件和时间戳,而不是根据一个快照,判断排队与成交。
- 区分事件发生时间、数据对研究者可用时间、决策时间、订单发送/接收时间、成交时间、估值时间与收益区间。解释 OHLCV 无法识别的撮合结果。
- 运行并测试本章单场所静态可见深度计算器;说明它不能替代完整撮合器,不能被描述成第29章日频账本的订单簿扩展。
2. 为什么 Quant 需要它
一条策略可以预测方向正确,却因为买入价高于估值、卖出深度不足、订单没有成交或成交发生得太晚而无法兑现。若把收盘价当作无摩擦成交价,回测便把一个研究标记误写成交易事实。微观结构把这个跳步拆开:报价和委托簿描述场所当时显示的状态;订单表达价格与数量约束;撮合规则把可竞争订单分配给对手盘;成交记录才改变现金和持仓;之后的估值才形成账面或清算 PnL。
第10章给出交易场所、经纪商、做市商和市场参与者的概览;本章继续讲这些对象怎样在报价和订单层面相遇。第29章的账本把目标权重按指定滞后转为确定的账本成交,计算费用、现金和持仓;它假设完整目标数量可以按配置成交,没有部分成交、排队或簿内冲击。本章解释这些机制,但不把日频账本称为订单簿撮合器。第33章把流动性和可清算天数作为风险约束;本章说明可见深度及价格条件为何会影响这种约束。
本章与后续章节分工如下:第34章定义订单、报价、簿和成交证据;第35章把实际成交接入成本与自融资账本;第36章展开拆单时钟和实施短缺。Project 4 的成本执行 Lab 已有构造的 ExecutionSlot、模拟 fills、分段融资借券与冲击模型,但没有真实订单簿或券商成交。Project 5 的准备层不因此获得订单簿支持。静态可见簿扫单与模型化执行模拟是两个接口:后者并未把本章快照计算器接成真实撮合,也不能用其结果验证真实队列。
3. 直觉
先看一个明确标为教学构造的单场所快照。价格单位为 USD/股,数量为股,示例 tick 为每股 USD 0.01:
| 买方报价 | 可见股数 | 卖方报价 | 可见股数 |
|---|---|---|---|
| 100.00 | 300 | 100.02 | 200 |
| 99.98 | 400 | 100.04 | 300 |
最优买价是 100.00,最优卖价是 100.02,中间价是 100.01,显示点差是每股 0.02。中间价位于两边报价之间,但没有一方承诺按 100.01 与你交易。买入 350 股若追求即时成交,先消耗 200 股的 100.02 报价,再消耗 150 股的 100.04 报价。成交量足够与否,要看对手盘深度,不是看中间价是否存在。
若只移除被买单消耗的卖方数量,并假设Bid不动,则剩余最佳Ask为100.04,新的可见Mid为100.02;到达时Mid仍是100.01。这个静态更新例说明同一Mid依赖所指时刻,也不保证可成交。
这里的四件事不能互换:100.00/100.02 是报价;350 股是订单请求;200 股和150股两笔是本模型给出的成交;买入后的持仓是350股。现金减少 USD 35,010,按到达时中间价估值的持仓是 USD 35,003.50,二者差 USD 6.50。若随后假设在同一冻结快照立即卖回350股,按买方深度得到的收入是 USD 34,999,往返损益是 -USD 11。这个卖出是另一笔假设性扫单,不是买入后市场仍会保持原样的证据。
因此,阅读一条收益曲线前先问五个问题:什么价是可见的?我的订单何时到达?哪条价格/时间/其他优先规则适用?实际能成交多少?PnL 是按到达中间价标记,还是按可清算价格实现?
3.1 三章连接:从请求到账本,再到评价
下表沿同一笔订单往下读。价格都是 USD/股,金额都是 USD;“知道一个数”还必须知道它何时可用。
| 对象 | 数量或单位 | 生效或可得时点 | 下一步用法 |
|---|---|---|---|
| 报价 |
USD/股 | 报价事件及其 available_at | 设到达基准;不承诺成交 |
| 方向 |
决策锁定后发送 | 请求量约束,不过现金账 | |
| 实际成交 |
有符号股数 | 成交确认可得后 | 更新 |
| 残余 |
有符号股数 | 截止时确认未成交量 | 进入机会成本评价 |
| 成交额及显式费 |
USD | 实际成交与费用事件 | |
| 可得 mark、 |
USD/股;USD | mark 可用后 | 更新 NAV;新 mark 仅供后续借券区间 |
| IS | USD | 窗口结束且终值可得后 | 与决策基准比较,不再扣现金 |
本章静态计算器用非负请求规模及单独的买卖方向;它输出的非负成交量
用一个小的构造部分成交连接例:决策买100股,决策价10.00;到达基准10.02;只成交60股、均价10.05,显式费0.30;截止可得 mark 为10.10。初始只有现金2,000、持仓0。成交后:
若成交时只可用10.02作 mark,NAV 为
4. 数学基础
订单数量
VWAP 单位是 USD/股。若没有成交,VWAP 未定义,不能用零代替。净持仓
时间也有单位与含义。对一条市场数据,event_time 是市场事件标记的时间;available_at 是它最早能进入研究流程的时间;ingested_at 是本地系统接收时间。decision_time 是信号真正作出的时间,order_send_time 和 order_receive_time 分别是客户端发送、场所收到的时间,fill_time 是成交时间,mark_time 是估值时间,returns interval 还须说明端点是否开闭、计价货币及现金流归属。一个 timestamp 字段不能替代这组契约。
所有示例价格和数量都必须是有限值。代码用 Decimal 处理价格金额、整数表示股数;不静默把 NaN、无穷或分数股数转为可计算输入。时间示例使用带 UTC 时区的 ISO 8601 字符串。没有真实事件数据时,时间字段仅说明所需数据契约,不伪装成观测值。
5. 正式定义
市价单(Market Order)。 以尽快成交为优先的订单指令;它通常不在下单时设一个价格上限/下限,可能消耗多个价位。具体场所可有保护价、路由、暂停或其他规则。若给定快照中的可见数量不够,本章计算器只报告已覆盖深度和残余量,不推断真实交易所会如何处理残余。
限价单(Limit Order)。 含价格边界的订单。买入限价单的成交价不能高于限价,卖出限价单的成交价不能低于限价;它可能不成交或部分成交。价格触及限价只能说明某个汇总价格达到边界,不能证明该订单已排到队首、订单在场所已生效或其数量已成交。经纪商规则和订单参数也可能附加条件。
SEC Investor.gov的“Limit Orders”说明了上述买卖价格边界和成交不保证;该教育页面不替代适用场所规则或经纪协议。
委托簿(Order Book)、深度(Depth)与队列(Queue)。 Order Book 是特定场所接收、展示或维护的未完成订单状态;具体可见范围取决于数据产品与规则。Depth 是所选数据视图内某个价位或多个价位可见的数量。Queue 是同一价格或优先层级的订单竞争关系;Queue Position 是特定订单在适用优先规则下的相对位置。快照可以显示价位和汇总量,但未必显示完整订单身份、隐藏量、到达顺序、优先类别或当时的完整事件序列。
流动性(Liquidity)。 在给定时间、价格容忍度、数量和市场状态下,完成买卖的能力。常用观察量包括点差、深度、补单速度、市场冲击、成交率和退出所需时间;它们分别描述不同维度。成交量大不意味着任意数量都能按中间价成交。
滑点(Slippage)。 以成本为正的方向修正偏离:
价格冲击(Price Impact)。 交易之后价格相对所选基准的变化。在本章成交价分解中,它以指定期限的成交后中间价变化表示;这类事后变化包括信息、公共新闻和市场共同变化。若没有反事实或识别设计,观察到的 markout 不能单独证明交易造成了价格变化。
逆向选择(Adverse Selection)。 流动性提供者担心对手方更了解资产价值、因而只在报价对自己不利时主动成交的风险。它是交易对手信息不对称的机制,不是任何一笔不利 markout 的同义词。理论机制与样本估计、个别成交因果解释属于不同证据层级。
最小价格变动单位(Tick Size)与交易场所碎片化(Venue Fragmentation)。 Tick size 是特定证券、场所、订单类别和规则版本下报价/成交允许的最小价格增量。Venue fragmentation 是同一证券的流动性分布在多个场所或交易系统的现象。不同场所可以有不同市场模型、数据可见性和优先规则;一个场所快照并不等于全市场可执行深度。
6. 推导
一、从静态显示深度得到可复核扫单。 设买单方向为
若走完快照所有可见档后
二、从中间价拆出成交价差。 令方向
代数上,
所以 Effective Spread = Realized Spread + Signed Price Impact。三个量单位都是 USD/股,乘以成交股数才是金额。公式前的因子2把单边成交相对到达Mid的每股偏离换算为“全点差等价”口径。对一笔非负已成交规模为
三、从订单现金流连接到账户权益。 若初始现金
四、把成本项目拆开但不重复计费。 对本章对称、两边各交易
五、队列规则为何不能从 FIFO 假设推出。 若规则指定同价按时间优先,订单在同价层中的相对次序需要订单到达和修改事件;如果规则存在显示/非显示优先或 parity 等类别,单纯时间戳也不够。规则文件必须对应场所、证券类别、规则生效版本和时间段。单个时刻的聚合深度没有这些历史路径,因此从快照倒推出某订单“排第几”是不成立的。
7. 金融解释
流动性提供者把可成交报价挂在簿上,承担报价更新前的价格变动与被更知情对手方选择的风险;流动性需求者则用跨价成交换取即时性。点差可以补偿库存、处理、竞争和信息风险,但点差数值本身不能识别每一部分来自何处。Glosten-Milgrom 的经典理论说明:在异质信息交易者与做市商的模型中,交易方向会更新做市商对价值的判断,逆向选择可进入报价;本章只依据出版社摘要层面的机制描述,不把它扩写成实证系数或全市场定律。
成本项目应逐项辨认:报价点差是当时最佳买卖报价之差;簿内走动是给定可见价位上扫单的机械成交价变化;滑点是成交对选定基准的总偏离;价格冲击是成交后价格变化的操作性测度,因果解释需要额外识别;逆向选择是信息机制。它们可能相关,却不能仅凭名字相似相加。
交易所的优先模型也不是统一的。NYSE Equities介绍了其不同交易场所的市场模型;Nasdaq Equity 4 Rule 4757对适用订单类别的价格、显示状态及优先层级作出规定。这里引用的是2026-10-09核读的具体场所页面和规则,只用于说明规则依场所而定。执行时还要核对所交易证券、订单类型、场所路由和规则版本;不能从这些示例推出其他市场一律采用某种排序。
市场碎片化意味着可执行深度要考虑多个场所、不同更新时间、路由和订单保护;合并报价的异步快照可能组合出一个实际上并未同时存在的“最优价”。SEC Investor.gov的订单执行概览说明经纪商可能把订单送往交易所、其他场所、做市商或ECN。交易成本研究应记录来源、时间同步容差、场所覆盖和条件性缺失。只看一个venue的静态簿时,结论就限定在该venue的快照。
8. Numerical Example
例A:报价、跨档成交、持仓和 PnL。 使用第3节的教学构造快照,tick 仅对本例设为 USD 0.01/股。最优买价 USD 100.00/股,最优卖价 USD 100.02/股;
买入 350 股的逐档计算:
| 档位 | 可买股数 | 本次成交股数 | 价格 USD/股 | 成交额 USD |
|---|---|---|---|---|
| 卖价1 | 200 | 200 | 100.02 | 20,004 |
| 卖价2 | 300 | 150 | 100.04 | 15,006 |
| 合计 | 500 | 350 | 合计 | 35,010 |
VWAP
现在另作一个“按同一冻结快照立即卖回”的假设:卖出300股@100.00、50股@99.98,收入
同一USD 11可以按冻结分解复算:两边在到达中间价各付/让出
例B:有效点差、实现点差和 signed impact 的符号。 买方主动,
9. Python Implementation
核心函数 sweep_displayed_book(book, aggressor_side, quantity) 逐价位读取单一静态簿的可见反方向深度,返回逐笔价量、成交总额、VWAP 与剩余可见深度未覆盖数量。价格用 Decimal,股数用正整数。无成交时 VWAP 为 None。无效方向、非正/非整数数量、非有限/非正价格、未按 tick 对齐、重复价位、价位顺序错误和交叉簿都会报错,不静默填补或排序输入。
从项目根目录运行:
python code/ch34_market_microstructure.py --output-dir "runs/ch34_$(python -c 'import uuid; print(uuid.uuid4())')"
.venv/bin/python -m pytest tests/test_microstructure.py -q
命令在唯一 runs 子目录生成 ch34_sweep_case.json 和 figures/ch34_order_book_sweep.png。I3读者包默认Notebook调用共享 microstructure 逻辑新算小静态扫单,在唯一 RUN_DIR 保存一图,不下载外部数据、不设随机种子。按包根 projects/PROJECT_READER.md 使用外层 runner,保存执行副本与执行JSON,不重写源Notebook或冻结qa输出。英语Notebook语言层与全包冷启动归BIL23。
NaN 政策是拒绝:本内核只接受有限的 Decimal 价格和整数股数,不接受表格缺失值。执行价格、数量、现金额的量纲分别是 USD/股、股、USD。数据时钟不由本函数推断;调用者须先保证订单的决策与到达时点有资格使用所读快照。本代码是教学算例,不含真实数据频率、可交易时间序列或种子。
10. Visualization
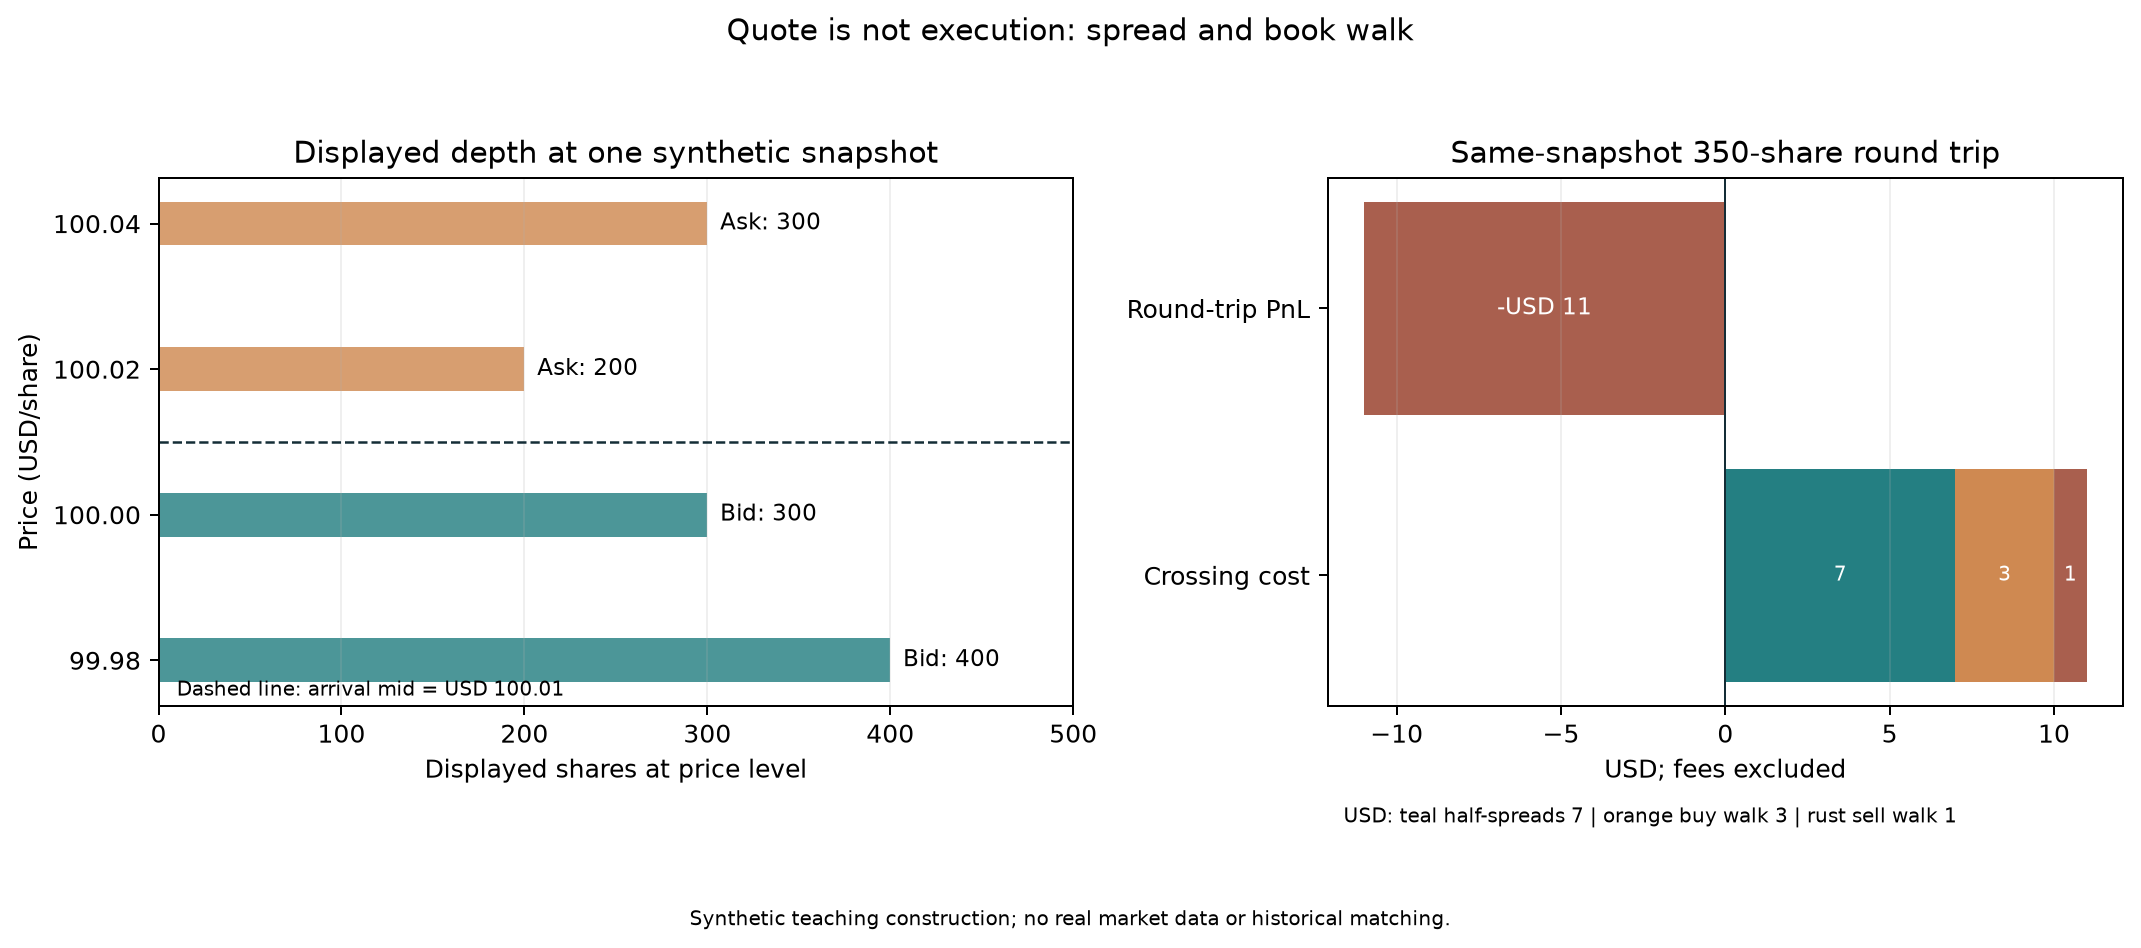
图左侧横轴为单价位显示股数、纵轴为 USD/股;虚线为到达中间价。观察卖价簿在100.02先提供200股,随后必须移到100.04,才能在静态构造中覆盖350股买单。右侧以USD显示两边半点差和簿内走动的往返分解,并将其与假设往返PnL并列。图的样本仅是两买价、两卖价的合成快照,不表示历史或实时市场。
不要将图上“显示股数”等同于必然成交量:计算器把显示数量视为在该快照时可执行,是有意明确的一项简化假设。图没有展示队列、撤单、隐藏数量、延迟或全市场路由。
11. Real Market Example
本批没有下载、读取或估计真实成交、订单簿或收益序列;所有数值案例和图都标为教学构造,故没有真实数据许可、频率、样本期或数据哈希可报告。本节的来源只证明某些规则说明/数据格式文件确实存在,不代表我们观察了它们所描述期间的市场。
若之后做真实盘口研究,数据合同至少应写明供应商/交易所、产品与许可、规则及 feed 版本、证券标识与场所、样本期、事件时间精度及其时区、源端发布时间/可用时间、本地接收时间、校正/删重/排序/断档处理、显示与隐藏订单覆盖、公司行动和停牌处理,并保存未经变换的事件记录及摘要哈希。对于历史队列,单一快照不够:需要足以重建订单新增、执行、减量/撤销、改价、场所状态和同时间戳排序的事件消息,以及适用的撮合规则。
本章核读的 Nasdaq TotalView-ITCH 5.0规范把订单新增、执行、取消及删除等消息分别编码,说明逐事件feed与聚合快照的资料范围不同。引用该规范只为说明消息类别;本批未取得、解析或分析该feed的真实事件,不据此报告任何成交统计或市场效果。
12. Common Mistakes
把 Mid 当作可成交价。 错误写法:entry_price = book.midpoint()。它在例A中给350股估值USD 35,003.50,而买入成交额是USD 35,010;两者差USD 6.50。修正:将 mid 明确标为 benchmark/mark,将成交额从实际或明示的扫单成交中计算。
把触价等同于限价单成交。 错误规则:若 bar high 或 low 触及限价,就记为全量成交。触价不知道该价位之前有多少队列、期间是否有足够对手成交量、订单是否已送达,也不提供 high 与 low 的先后顺序。修正:明确标为价格触及代理,并做不成交/部分成交等界限情形;只有数据与规则足以还原订单时,才声称撮合成交。
把 Queue 写成普遍 FIFO。 错误规则:queue_position = arrival_timestamp_rank。这忽略场所规则、显示类别、改价/减量导致的优先级变化和订单状态。修正:给定场所、产品和规则版本先查优先算法,然后使用对应订单级事件回放;信息缺失就报告“位置不可识别”。
把成交后 mid 变化都叫成因果冲击或私人信息。
用OHLCV证明微观执行质量。 同一根日线可以有 open=close=100、high=101、low=99,却没有说明先见101还是99,也没有报价、成交量在价位上的分布或排队。日频账本可按预先声明的bar规则做策略层比较;不能由其结果推断限价单的队列成交或订单簿冲击。
13. Quant Research Application
假设研究问题是:“某个信号在较高预测强度时,扣除买卖执行摩擦后的收益是否仍为正?”这不是“信号预测收益显著”同义问题。应用步骤为:
- 定义估计目标。 写清证券池、决策频率、持有区间、基准币种、目标数量形成方式、买卖方向、费用口径和要比较的成本后收益。明确目标是策略组合效应还是特定订单类型的执行差异。
- 锁定当时可得的输入。 对每条行情保留 event_time、available_at、ingested_at 和场所;对信号保留 decision_time;生成 order_send_time、order_receive_time、fill_time。验证来源允许在决策时使用且时钟已校正。available_at 大于 decision_time 的快照不能回填为决策输入。
- 为订单定义可证伪规则。 订单方向、数量、限价/保护价、有效期、路由与暂停处理都要在读取结果前确定。将执行价相对到达mid、决策价和收盘价分别报告,避免在看结果后选择有利基准。
- 先建立低能力基准。 比较不计成本的收盘标记、报价中间价标记、按显式 spread/费率代理的模型,以及有事件级数据时的规则驱动回放。基准之间的差异是测量边界,不是挑选“最真实”一列的许可证。
- 检查可执行性。 对照订单数量与同一时点/场所可见深度;量化部分成交率、未成交量、簿内走动、等待时间和后续markout。交易量、成交率与价差须按证券和市场状态分组,不能只汇总一个平均值遮蔽尾部。
- 保留时间外评估。 参数和成本模型只在过去训练窗标定,在下一时间窗冻结执行。和第29章账本对接时,应把订单实际已成交数量、现金/持仓和收益区间写进账本;没有真实订单事件时,明确仍是模型假设,不将该结果伪装成真实回测。
- 预注册反证条件。 若可交易子样本的部分成交过多、买卖方向净成本吞噬收益、收益仅存在于不可获得的收盘价、成本参数轻微变化即改变结论,或可用时间晚于决策,就不能声称信号可执行。样本外成本后收益仍需对模型不确定性和多个检验作判断。
一个日频OHLCV项目可以回答“在某个事先声明的日线成交代理下,排序信号怎样表现”;它不能回答某订单在某个价位何时排到队首,也不能验证 tick 内的撮合顺序。第35章的成本估计和第36章执行策略只有在观测与时序支持时才能扩大这个问题。
14. Chapter Summary
报价是场所展示的状态,中间价是参考标记,订单是带条件的指令,成交是逐笔结果,持仓与PnL是账本状态。买单穿过卖盘、卖单穿过买盘时,价格与数量要按可用档位逐一核算;越过最优价的数量产生簿内走动,深度不足则留有未覆盖数量。点差、滑点、冲击和逆向选择相互作用,但依赖不同定义和证据。
规则和队列是场所/订单类别/版本相关对象。快照只支持其可见时刻的有限陈述;完整历史需要顺序可用的事件与规则。数据时间、决策和订单时间不能合并成一个日期。OHLCV 可以支持明示的 bar 代理,不能证明订单簿撮合质量。本章计算器仅扫单一、静态、未交叉簿上的可见深度;它不改造第29章账本,也不构成未来项目的执行器。
15. Exercises
题号固定用于正文与Loom映射;所有数值均属教学构造。
34-E01(概念)。 用一句话分别解释 Bid、Ask、Mid 和 quoted spread。一个只有最佳买卖价的截图能否说明一笔1,000股买单可在 Mid 成交?还缺少什么信息?
34-E02(手算与PnL)。 使用本章例A订单簿。按规则列出350股市价买入和350股假设卖回的价量成交、两边VWAP、现金差额与往返PnL。解释为什么到达Mid mark 的-USD 6.50不等于往返成交PnL。
34-E03(手算与边界)。 用例B买方主动数据验证有效点差恒等式。将
34-E04(规则与识别)。 一个时刻的簿快照显示同价累计显示数量8,000股。研究者下单前该价位已有多少量、订单排第几、之后撤了多少量,能否从截图恢复?分别列出所需证据。
16. Programming Exercises
34-P01(订单簿扫单)。 在项目根目录用项目虚拟环境运行第18节的完整参考代码块;代码须自带 Decimal、Level、OrderBook 和 sweep_displayed_book 的导入,以及例A订单簿构造。断言350股买单逐档成交、成交额USD 35,010及VWAP;再用只有100股可见卖盘的簿验证100股成交、250股残余,并检查空卖盘时零成交、全额残余和None VWAP。不得修改核心函数来假装它支持队列。
34-P02(输入边界与无成交)。 在项目根目录运行第18节列出的完整命名测试:交叉簿、未排序簿及off-tick价位应被拒绝,空ask侧买单应返回零成交、全部残余、notional为0及VWAP=None。说明None是本API的无成交约定;NaN不等于0,若不检查filled或把缺值fillna(0),会把无成交/未定义状态误作零值结果。
17. Challenge Problems
34-C01(最小事件回放设计)。 设计能核验一个限价单历史队列与成交的最小数据契约。写出事件字段、可用时间过滤、同时间戳排序、规则版本、订单状态和至少三个失败条件。不得假设仅有快照即可回放。
评分:时间/事件字段3分;场所规则与顺序2分;新增、执行、取消/改价状态2分;可用时点和时钟1分;失败/不可识别边界2分。
34-C02(OHLCV边界与研究声明)。 构造两条完整逐笔路径;每条四笔、每笔100股,事件时间为1、2、3、4,均汇总为O=100、H=101、L=99、C=100、V=400股。假设每笔记录在事件时间后0.1可得。固定同一买入限价单:100股、限价99、DAY至收盘;策略在t=2.5决策并发送,假设零延迟、同刻到场。到场时假设无可立即成交的ask,价99处无排队量。另外构造OHLCV外的主动方向和玩具优先规则:本单到场后持续有效,后来99处的卖方主动100股先与这个唯一在场买单撮合;其他打印不消耗本单。把这些补充假设与打印路径分开说明,不能仅凭打印先后断言成交。列出每笔时间、价格和成交量,说明一条路径成交、另一条未成交,并给出有边界的研究声明及所需后续数据。
评分:两种可行路径2分;说明次序/队列/数量缺失3分;谨慎声明2分;明确下一步数据需求和问题3分。
18. Solutions / Solution Hints
本节给出E题计算、P题参考断言和C题可接受的研究论证。开放题并无唯一市场规则或唯一算法;按题目评分条件核对,不把一个样例当作普遍交易所规则。
34-E01。 Bid 是场所此时展示的买方价格;Ask 是卖方价格;Mid 是二者均值;quoted spread 是Ask减Bid。不能。Mid上没有任何卖单承诺向该买单提供成交。还需要订单到达时的可执行对手盘深度、场所及路由、时钟顺序、订单保护条件、适用规则和可能影响成交的市场状态。
34-E02。 买入:[email protected]、[email protected],成交额
34-E03。 最初买例:Effective
34-E04。 不能从截图恢复。需要订单级新增和标识、精确场所时间、执行、减量/取消/删除、修改是否保留优先、场所状态/拍卖事件、数据feed可见类别和缺口检查,以及适用市场模型版本。必须验证事件当时可用并按场所规则排序;若关键消息缺失,应判队列不可识别,而非补造一个FIFO位置。
34-P01。 从项目根目录运行 .venv/bin/python -,再粘贴以下完整代码;它不读取本节外的Python变量,也不复制核心算法。
from decimal import Decimal

from quant_course.microstructure import Level, OrderBook, sweep_displayed_book

book = OrderBook(
    bids=(Level(Decimal("100.00"), 300), Level(Decimal("99.98"), 400)),
    asks=(Level(Decimal("100.02"), 200), Level(Decimal("100.04"), 300)),
)
buy = sweep_displayed_book(book, "buy", 350)
assert [(fill.price, fill.size) for fill in buy.fills] == [
    (Decimal("100.02"), 200),
    (Decimal("100.04"), 150),
]
assert buy.notional == Decimal("35010.00")
assert buy.vwap == Decimal("35010") / 350

thin = OrderBook(bids=(), asks=(Level(Decimal("100.02"), 100),))
partial = sweep_displayed_book(thin, "buy", 350)
assert (partial.requested, partial.filled, partial.remaining) == (350, 100, 250)
assert partial.notional == Decimal("10002.00")
assert partial.vwap == Decimal("100.02")

empty = OrderBook(bids=(), asks=())
no_fill = sweep_displayed_book(empty, "buy", 350)
assert (no_fill.filled, no_fill.remaining, no_fill.notional, no_fill.vwap) == (
    0, 350, Decimal("0"), None
)
34-P02所列命名测试覆盖交叉簿、未排序簿、off-tick输入和空对手盘。残余量不是成交量;本函数不模拟排队或剩余单的后续处理。
34-P02。 完整命名验证由下方两个pytest节点运行:第一个参数化测试覆盖交叉、未排序及off-tick簿;第二个测试覆盖空对手盘。项目根目录的运行命令为:
.venv/bin/python -m pytest -q \
  tests/test_microstructure.py::test_rejects_crossed_unsorted_or_off_tick_book \
  tests/test_microstructure.py::test_empty_contra_side_returns_no_fill
交叉簿因最佳买价不低于最佳卖价而违反本例要求的未交叉状态;买方价位须从高到低排列、卖方价位须从低到高排列,函数不会静默排序;off-tick价位不符合价格增量,也不会被四舍五入。空ask侧返回 filled=0、remaining=requested、notional=Decimal("0") 和 vwap=None。None是该API明确采用的无成交标记;NaN不是0,也不表示成交价格为0。先检查filled;不要把None/NaN直接fillna(0)后当作已成交或零成本结果。
34-C01。 一份合格答案可含:venue/security/order id;消息类型(新增、执行、撤单、删除、改价);价格、剩余显示/隐藏数量、方向、订单类型、显示类别;源 event_time/序号、source available_at、local ingested_at;订单 client_send、venue_receive、ack 和 fill 时间;场所 session/交易状态;feed 序号连续性;规则生效版本/优先级;统一UTC时钟及同时间戳顺序策略。只纳入 available_at <= decision_time 的研究输入。发现序号缺口、时钟无法排序、订单ID复用未消歧、规则版本未知或必要消息丢失时,拒绝给出确定排队位置/成交;报告不可识别区间。
34-C02。 表中
| 路径 | 时间与价格(股数) |
|---|---|
| 甲 | |
| 乙 |
同一DAY买单100股@99于
19. Further Reading
Must Know
- U.S. Securities and Exchange Commission / Investor.gov, “Limit Orders”:核对买入/卖出限价的价格边界和不保证成交。只把页面说明用于基本订单性质;具体场所及经纪指令仍以适用规则和协议为准。
- U.S. Securities and Exchange Commission / Investor.gov, “Executing an Order”:阅读经纪商可把订单路由到交易所、其他场所、做市商或ECN的概览;它不是具体订单路由记录或最佳执行评价。
- Nasdaq Equity 4,Rule 4757:只在讨论 Nasdaq 对指定订单类别的价格/时间及显示类别优先时使用。检查规则版本、生效日与证券适用范围。
Should Know
- NYSE Equities, “Equities”:看交易所对其不同市场模型的简述,理解即使同一交易所集团也不能一律套用FIFO;详细判断回到相应场所规则。
- Nasdaq, TotalView-ITCH 5.0 Technical Specification:阅读订单新增、执行、取消、删除等消息类型,以理解事件流与快照的记录差别。规格不是本章真实交易数据;未读取的具体条款不作结论。
Advanced
- Lawrence R. Glosten and Paul R. Milgrom (1985), “Bid, ask and transaction prices in a specialist market with heterogeneously informed traders,” Journal of Financial Economics 14(1), 71-100, DOI 10.1016/0304-405X(85)90044-3。本文仅核读出版社摘要,适合进一步研究知情交易和报价形成;本章只采用摘要层级的机制描述。
20. References
逐条来源及核读范围见 course/zh/chapters/ch34/source_notes.md 与 references/sources.json。来源支持订单规则、消息类别和摘要级机制;不提供构造行情或成本参数。未读章节、规则或论文全文不作为证据。