第 29 章/ 45
构建回测引擎(Building a Backtesting Engine)
主线:回测引擎的职责,是把研究员在时点 s s s s + lag s+\text{lag} s + lag ≥ 1 \ge 1 ≥ 1 E E E P P P
1. 本章目标
在量化研究的生命周期中,研究员最容易混淆的环节,是把优化器输出的抽象数学向量——“月末目标权重”——直接当成了账户里已经持有的资产。一个目标为 50% 股票 A、30% 股票 B、20% 现金的月度投资组合,在明天开盘扣除交易规费后,账户里究竟持有多少股 A、多少股 B、账上还剩多少美元现金?当价格从开盘变动到收盘、甚至跨越整个月份而未发生任何交易时,实际持仓比例为什么会自动脱离目标权重?如果遇到分红、拆股、甚至退市,现金和持仓又是怎样流转的?
完成本章学习后,读者应能达成以下四项核心能力:
计算与推导目标 :掌握资产与现金守恒的离散记账逻辑,推导自融资(self-financing)账本的净值递推方程与分解恒等式;推导出扣除比例交易费用后的目标净值方程 V ′ = V − c ∑ i ∣ w i V ′ − x i ∣ V' = V - c\sum_i |w_i V' - x_i| V ′ = V − c ∑ i ∣ w i V ′ − x i ∣ c ∑ i ∣ w i ∗ ∣ < 1 c\sum_i|w_i^*|<1 c ∑ i ∣ w i ∗ ∣ < 1 c ∑ ∣ x i ∣ < V pre c\sum |x_i| < V_{\text{pre}} c ∑ ∣ x i ∣ < V pre 解释与诊断目标 :深入剖析“目标权重 ≠ \ne = lag ≥ 1 \text{lag} \ge 1 lag ≥ 1 shift(1) 标签)。实现与对账目标 :熟练运用 src/quant_course/backtest.py 中的核心接口,建立包含每一笔成交详情(fills)、每日持仓股数(positions)、实际资产权重(weights)以及对账台账(reconcile)的完整系统,并在正且有限的净值期检查相对残差 ∣ residual ∣ / NAV ≤ 10 − 12 |\text{residual}| / \text{NAV} \le 10^{-12} ∣ residual ∣/ NAV ≤ 1 0 − 12 架构与边界目标 :明确划定“向量化快速回测”与“事件驱动账本回测”的数学等价边界,证明二者在零费率、零现金利率、执行价等于标记价(E = P E=P E = P
完成条件:读者能徒手手算第 8 节的 4 期贯穿手算例,其股份数、手续费、期末现金与各观测日 NAV 与正文及代码核对至小数点后 4 位;能够在自己的策略研究中运行 reconcile 检查,报告残差的最大绝对值与原因。
2. 为什么 Quant 需要它
在量化投资的研发管线中,回测引擎处于策略生命周期的核心衔接位置:
原始数据(第3章) -> 因子工程(第23–28章)
组合优化(第20–21章) -> 目标权重 w*
目标权重 -> 回测引擎账本(本章第29章)
账本净值/持仓 -> 绩效与风险评估(第32–33章)
如果没有一个严谨的记账核心,研究员极易在以下关键环节跌入虚假的“高夏普陷阱”:
前视时间穿越(Look-ahead leakage) :若在收盘计算信号并假设在当日收盘价“完美成交”,实际上相当于预知了当日全天的价格走势并以此套利。在真实市场中,只能在收盘后跑完数据流水线,并在次日开盘(或盘中)以执行价 E E E 摩擦隐形消失(Invisible friction) :将名义权重直接与资产收益相乘的朴素回测,默认组合每次再平衡都是“无损切换”,忽略了换手率(Turnover)对资本的持续损耗。在换手频繁的中高频或多因子轮动策略中,数十个基点的单边费用长期累积会大幅侵蚀复利净值。权重漂移失真(Drift blindness) :在两次调仓之间(例如按月或按季再平衡),涨得多的资产市值膨胀,跌得多的资产市值缩水。组合的实际风险敞口早已偏离初始目标。若在向量化矩阵中简单用目标权重前向填充(forward-fill),就是在假设市场每日都在免成本自动重新平衡。公司行动与结算断裂 :股票拆股会导致名义价格减半而股数翻倍;现金分红会使除息日股价下跌并将现金注入账户(空头持仓则需向借券方赔付现金分红);退市则伴随着残值现金清算或直接归零。若错误地将复权因子(Split/Dividend Adjusted Prices)当作未复权的市场成交价送入账本,就会导致分红被重复计算两次,或者拆股日凭空亏损 50%。
本章与后续章节的承接关系高度明确:
本章(第29章) :建立单币种、无外部资金出入、确定性执行、比例费用的基础账本核心,交出可对账的 NAV 路径、成交表与持仓表;第30章(回测偏差) :用本章的同一账本核心,展示 8 种典型回测陷阱(前视偏差、幸存者偏差、过拟合、数据窥探等)如何在代码不报错的情况下使虚假净值暴增;第31章(样本划分与交叉验证) :解决回测时间轴上的信息隔离问题(Purged CV, Embargo);第32章(绩效统计与推断) :基于本章生成的净值与收益序列,评估 CAGR、Sharpe、最大回撤,并纠正数据挖掘带来的推断偏差(PSR, DSR, PBO);第33章(风险度量) :基于本章输出的每日持仓表与现金表,进行 VaR、CVaR(ES)以及压力测试。
3. 直觉
3.1 教学贯穿场景:两只资产与现金账户
假设你在 2026 年 1 月 30 日(周五)收盘后完成了多因子评分与组合优化,模型给出的最优决策是:
目标权重 = { 股票 A : 50 % 股票 B : 30 % 现金 : 20 %
\text{目标权重} = \begin{cases} \text{股票 A}: & 50\% \\ \text{股票 B}: & 30\% \\ \text{现金}: & 20\% \end{cases}
目标权重 = ⎩ ⎨ ⎧ 股票 A : 股票 B : 现金 : 50% 30% 20% 此时账户初始现金为 1000.00 美元,尚未持有任何股票。
直觉上,初学者会想:“拿 500 美元买 A,300 美元买 B,剩下 200 美元当现金。”
然而,当交易收取比例费率(例如 c = 0.002 c = 0.002 c = 0.002 买股票要付手续费,手续费从现金里扣除。如果把 800 美元全买了股票,必须额外支付 800 × 0.002 = 1.60 800 \times 0.002 = 1.60 800 × 0.002 = 1.60 200 − 1.60 = 198.40 200 - 1.60 = 198.40 200 − 1.60 = 198.40 198.40 / 998.40 = 19.87 % 198.40 / 998.40 = 19.87\% 198.40/998.40 = 19.87%
为了让买入完成后的扣费后总净值 V ′ V' V ′ 严格满足“股票 A 占 50%、股票 B 占 30%、现金占 20%”,购买股票的总市值必须按手续费比例进行微调缩放:
V ′ + 交易费用 = V 初始 V ′ + c ( 0.5 + 0.3 ) V ′ = 1000 ( 1 + 0.0016 ) V ′ = 1000 V ′ = 998.4026 美元 .
\begin{aligned}
V'+\text{交易费用}&=V_{\text{初始}} \\
V'+c(0.5+0.3)V'&=1000 \\
(1+0.0016)V'&=1000 \\
V'&=998.4026\text{ 美元}.
\end{aligned}
V ′ + 交易费用 V ′ + c ( 0.5 + 0.3 ) V ′ ( 1 + 0.0016 ) V ′ V ′ = V 初始 = 1000 = 1000 = 998.4026 美元 . 实际买入市值不是 800 美元,而是 ( 0.5 + 0.3 ) × 998.4026 = 798.7220 (0.5 + 0.3) \times 998.4026 = 798.7220 ( 0.5 + 0.3 ) × 998.4026 = 798.7220 798.7220 × 0.002 = 1.5974 798.7220 \times 0.002 = 1.5974 798.7220 × 0.002 = 1.5974 1000 − 798.7220 − 1.5974 = 199.6805 1000 - 798.7220 - 1.5974 = 199.6805 1000 − 798.7220 − 1.5974 = 199.6805 V ′ V' V ′
3.2 接下来发生了什么?价格变动与权重漂移
在次日(2026-02-02),按开盘价 E A = 10 , E B = 20 E_A = 10, E_B = 20 E A = 10 , E B = 20 49.92013 49.92013 49.92013 14.97604 14.97604 14.97604 P A = 11 , P B = 19 P_A = 11, P_B = 19 P A = 11 , P B = 19
股票 A 涨了 10%,持仓市值变成 49.92013 × 11 = 549.1214 49.92013 \times 11 = 549.1214 49.92013 × 11 = 549.1214
股票 B 跌了 5%,持仓市值变成 14.97604 × 19 = 284.5447 14.97604 \times 19 = 284.5447 14.97604 × 19 = 284.5447
现金账户依然是 199.6805 199.6805 199.6805
组合总净值 NAV 变为 549.1214 + 284.5447 + 199.6805 = 1033.3466 549.1214 + 284.5447 + 199.6805 = 1033.3466 549.1214 + 284.5447 + 199.6805 = 1033.3466
此时计算实际持仓权重:
w A = 549.1214 1033.3466 = 53.14 % , w B = 284.5447 1033.3466 = 27.54 % , w cash = 199.6805 1033.3466 = 19.32 %
w_A = \frac{549.1214}{1033.3466} = 53.14\%, \quad w_B = \frac{284.5447}{1033.3466} = 27.54\%, \quad w_{\text{cash}} = \frac{199.6805}{1033.3466} = 19.32\%
w A = 1033.3466 549.1214 = 53.14% , w B = 1033.3466 284.5447 = 27.54% , w cash = 1033.3466 199.6805 = 19.32% 可以看到,即便未做任何交易,股票 A 的权重也已自动上升到 53.14%,股票 B 的权重自动下降到 27.54%。这就是“权重漂移(Weight Drift)”。
到了 2026-02-27(月末),股票 A 进一步涨到 12.1 美元,股票 B 维持在 19.0 美元。总净值攀升到 1088.2588 1088.2588 1088.2588 55.50% ,B 漂移至 26.15% ,现金占比为 18.35% 。
此时,新的月度信号产生,模型要求组合重新回到 50% A / 30% B / 20% 现金 的基准。
为了恢复到目标权重,策略必须卖出超配的资产 A,买入低配的资产 B 。
在次月首日(2026-03-02)开盘执行时,执行价格为 E A = 12.0 , E B = 20.0 E_A = 12.0, E_B = 20.0 E A = 12.0 , E B = 20.0
调仓前持仓在执行价下的市值为:x A = 49.92013 × 12.0 = 599.0415 x_A = 49.92013 \times 12.0 = 599.0415 x A = 49.92013 × 12.0 = 599.0415 x B = 14.97604 × 20.0 = 299.5208 x_B = 14.97604 \times 20.0 = 299.5208 x B = 14.97604 × 20.0 = 299.5208
调仓前总净值为 V pre = 199.6805 + 599.0415 + 299.5208 = 1098.2428 V_{\text{pre}} = 199.6805 + 599.0415 + 299.5208 = 1098.2428 V pre = 199.6805 + 599.0415 + 299.5208 = 1098.2428
调仓前资产占比分别为 w A , pre = 54.55 % , w B , pre = 27.27 % , w cash , pre = 18.18 % w_{A,\text{pre}} = 54.55\%, w_{B,\text{pre}} = 27.27\%, w_{\text{cash},\text{pre}} = 18.18\% w A , pre = 54.55% , w B , pre = 27.27% , w cash , pre = 18.18%
扣费后目标净值经解析方程求解为 V ′ = 1098.0830 V' = 1098.0830 V ′ = 1098.0830
生成交易:卖出 4.1667 4.1667 4.1667 50.0000 50.0000 50.0000 45.7535 45.7535 45.7535 1.4952 1.4952 1.4952 29.9041 29.9041 29.9041 16.4712 16.4712 16.4712
支付手续费 0.002 × ( 50.0000 + 29.9041 ) = 0.1598 0.002 \times (50.0000 + 29.9041) = 0.1598 0.002 × ( 50.0000 + 29.9041 ) = 0.1598
期末现金为 199.6805 + 50.0000 − 29.9041 − 0.1598 = 219.6166 199.6805 + 50.0000 - 29.9041 - 0.1598 = 219.6166 199.6805 + 50.0000 − 29.9041 − 0.1598 = 219.6166 894.9376 894.9376 894.9376 1114.5542 1114.5542 1114.5542
这个贯穿案例展示了回测账本的教学主线:
Data → Signal → Target Weight → Execution Lag → Orders/Fills → Position → Costs → PnL → Portfolio Value → Metrics
\begin{gathered}
\text{Data}\to\text{Signal}\to\text{Target Weight}\to\text{Execution Lag}\\
\to\text{Orders/Fills}\to\text{Position}\to\text{Costs}\\
\to\text{PnL}\to\text{Portfolio Value}\to\text{Metrics}
\end{gathered}
Data → Signal → Target Weight → Execution Lag → Orders/Fills → Position → Costs → PnL → Portfolio Value → Metrics 4. 数学基础
4.1 记号、单位与时间轴约定
离散交易日期序列 :T = { t 0 , t 1 , … , t T } \mathcal{T} = \{t_0, t_1, \dots, t_T\} T = { t 0 , t 1 , … , t T } t 0 < t 1 < ⋯ < t T t_0 < t_1 < \dots < t_T t 0 < t 1 < ⋯ < t T 资产池 :N N N A = { 1 , 2 , … , N } \mathcal{A} = \{1, 2, \dots, N\} A = { 1 , 2 , … , N } 价格标度与单位 :
P i , t ∈ R + + P_{i,t} \in \mathbb{R}_{++} P i , t ∈ R ++ i i i t t t E i , t ∈ R + + E_{i,t} \in \mathbb{R}_{++} E i , t ∈ R ++ i i i t t t E E E E i , t = P i , t E_{i,t}=P_{i,t} E i , t = P i , t E = P E=P E = P P P P E E E 未复权(Unadjusted)交易价格 ,配套显式公司行动;第11节另用合成总回报代理单位且不重复叠加股利,不能把代理单位称为真实股票股数。
持仓与公司行动调整 :
q i , t − 1 q_{i,t-1} q i , t − 1 t − 1 t-1 t − 1 若日期 t t t S i , t S_{i,t} S i , t q i , t − 1 ′ = q i , t − 1 S i , t q_{i,t-1}' = q_{i,t-1} S_{i,t} q i , t − 1 ′ = q i , t − 1 S i , t S i , t = 1 S_{i,t} = 1 S i , t = 1
若资产 i i i t t t
q i , t ∈ R q_{i,t} \in \mathbb{R} q i , t ∈ R t t t i i i C t ∈ R C_t \in \mathbb{R} C t ∈ R t t t
组合价值 :
V t = C t + ∑ i = 1 N q i , t P i , t V_t = C_t + \sum_{i=1}^N q_{i,t} P_{i,t} V t = C t + ∑ i = 1 N q i , t P i , t t t t
调仓前预置净值计算使用拆股调整后、排除已退市资产的持仓:
V t , pre = C t , start + Interest t + Div t + DelistCash t + ∑ i ∉ Delist q i , t − 1 ′ E i , t
V_{t,\text{pre}} = C_{t,\text{start}} + \text{Interest}_t + \text{Div}_t + \text{DelistCash}_t + \sum_{i \notin \text{Delist}} q_{i,t-1}' E_{i,t}
V t , pre = C t , start + Interest t + Div t + DelistCash t + i ∈ / Delist ∑ q i , t − 1 ′ E i , t
V t ′ V'_t V t ′ t t t
权重表示 :
w i , t ∗ w_{i,t}^* w i , t ∗ t t t ∑ i = 1 N ∣ w i , t ∗ ∣ ≤ max_gross \sum_{i=1}^N |w_{i,t}^*| \le \text{max\_gross} ∑ i = 1 N ∣ w i , t ∗ ∣ ≤ max_gross w cash , t ∗ = 1 − ∑ i = 1 N w i , t ∗ w_{\text{cash},t}^* = 1 - \sum_{i=1}^N w_{i,t}^* w cash , t ∗ = 1 − ∑ i = 1 N w i , t ∗ w i , t = q i , t P i , t V t w_{i,t} = \frac{q_{i,t} P_{i,t}}{V_t} w i , t = V t q i , t P i , t t t t
摩擦参数 :
c ≥ 0 c \ge 0 c ≥ 0 0.001 0.001 0.001 r cash r_{\text{cash}} r cash lag ∈ Z ≥ 1 \text{lag} \in \mathbb{Z}_{\ge 1} lag ∈ Z ≥ 1 lag=1 是下一条月度观测,不是一天,也不是固定24小时。给定信号行位于索引 k k k k + l a g k+\mathrm{lag} k + lag
4.1.1 先认清三个不同分母
目标权重 w i ∗ w_i^* w i ∗ q i q_i q i E i , P i E_i,P_i E i , P i x i , V p r e , V ′ , Δ M i x_i,V_{\mathrm{pre}},V',\Delta M_i x i , V pre , V ′ , Δ M i w i ∗ w_i^* w i ∗ w i ∗ V ′ w_i^*V' w i ∗ V ′
三个分母各回答什么问题
交易前的分母是 V p r e V_{\mathrm{pre}} V pre V ′ V' V ′ V t V_t V t w i ∗ w_i^* w i ∗ q i , t E i , t / V ′ q_{i,t}E_{i,t}/V' q i , t E i , t / V ′ q i , t P i , t / V t q_{i,t}P_{i,t}/V_t q i , t P i , t / V t
4.1.2 从 Project4 目标到本章账本的接口
第28章与当前已接受的 Project4 信号层输出的是信号时点的 target-weight 行。信号时 listed 支持集、60名门槛及 gross=2 属于该行形成时的规则;本章接收行后,另按价格索引步数延迟成交,转换成现金与股份。gross=2 的多空行须显式允许做空并给出相容的 max_gross,不能送入默认只做多、gross上限1的账本。
基础 run_backtest 在执行日发现已退市资产的非零目标会报错,不会自动过滤。A6接口先保存原始信号,再对传入账本的副本按执行日资格置零;副本虽仍以信号行索引保存,也不表示策略在信号日已知未来资格。成本walk-forward消费者另在执行循环按当时上市状态决定目标并先结算旧退市持仓,不能与A6包装器混为同一流程。执行日资格取消以及成交后价格漂移可能改变行业净敞口、net和gross,因此消费者分别报告信号目标、执行过滤目标和实际收盘持仓。信号时中性不保证执行后仍中性;也不能回读执行日状态去改写旧信号。这里沿用C13接受后的接口,不重跑P4构造实验;真实借券、停牌、容量与部分成交不由该接口或本章代理成交证明。
4.2 假设集与定义域
假设 A1(无外部资金流动,Closed Fund) :组合在 t 0 t_0 t 0 假设 A2(完全确定性成交,Deterministic Fill) :订单没有部分成交(Partial Fill)、没有排队滑点、没有市场冲击(Market Impact),所有订单均按执行价格 E i , t E_{i,t} E i , t 假设 A3(费率可行性) :单边费率与总杠杆率满足 c ∑ i = 1 N ∣ w i , t ∗ ∣ < 1 c \sum_{i=1}^N |w_{i,t}^*| < 1 c ∑ i = 1 N ∣ w i , t ∗ ∣ < 1 假设 A4(正净值存续与清算可行性) :在任何发生再平衡的时点,执行价格下评估的前置净值 V t , pre > 0 V_{t,\text{pre}} > 0 V t , pre > 0 V t , pre ≤ 0 V_{t,\text{pre}} \le 0 V t , pre ≤ 0 V t , pre > 0 V_{t,\text{pre}} > 0 V t , pre > 0 c ∑ ∣ x i ∣ ≥ V t , pre c\sum |x_i| \ge V_{t,\text{pre}} c ∑ ∣ x i ∣ ≥ V t , pre V ′ ≤ 0 V' \le 0 V ′ ≤ 0 ValueError。
5. 正式定义
5.1 概念体系与因果链条
每一个核心概念在回测引擎中都承担明确的逻辑职责,前一步的输出即为后一步的输入:
概念名称(中文 / English)
概念角色与输入
承接的上一步输入
向下一步提供的输出
成立条件 / 政策边界
信号时点(Signal Timestamp) 策略产生目标权重的决策时点 s s s
截至 s s s
目标权重行 w s ∗ w_s^* w s ∗
严禁使用 s s s
执行延迟(Execution Lag) 从决策行到执行行的价格索引观测步数
信号时点 s s s
执行日期 t = s + lag t = s + \text{lag} t = s + lag
强制 lag ≥ 1 \text{lag} \ge 1 lag ≥ 1
执行价格(Execution Price, E E E 交易撮合的成交价格基准
行情数据源与撮合规则
订单成交单价 E i , t E_{i,t} E i , t
显式 E E E E = P E=P E = P
扣费后净值(Post-Fee NAV, V ′ V' V ′ 吸收当期交易成本后的真实配置基数
调仓前净值 V pre V_{\text{pre}} V pre x x x w ∗ w^* w ∗
目标名义金额 w ∗ V ′ w^* V' w ∗ V ′
需满足 V pre > 0 V_{\text{pre}} > 0 V pre > 0 c ∑ ∣ x i ∣ < V pre c\sum|x_i| < V_{\text{pre}} c ∑ ∣ x i ∣ < V pre
成交记录(Fills Table) 订单执行生成的长期流水账本
调仓股数差额 Δ q i \Delta q_i Δ q i E i E_i E i
逐笔交易量、成交额、支付手续费
现金账户必须全额支付交易费与净买入款
对账分解(Reconciliation) 逐日对净值变动做会计归因的核验器
每日期初现金、期末持仓、价格走势与费用
归因残差项 residual t \text{residual}_t residual t
正且有限NAV期按工程阈值检查比例残差;非正终止行报货币绝对残差
5.2 交易日内事件发生顺序的严格规范
在任意给定的交易日 t t t
[步骤 1: 现金利息结算]
  上一区间产生的利息写入现金: C += C * cash_rate
       |
       v
[步骤 2: 除权日公司行动处理]
  拆股调整: q_i = q_i * split_ratio_i
  现金分红: C += q_i * dividend_per_share_i (空头支付)
  退市清算: C += q_i * delist_cash_i, 随后持仓清零 q_i = 0
       |
       v
[步骤 3: 交易撮合与费用结算]
  若 t 为执行日:
    计算 pre-trade 持仓市值 x_i = q_i * E_i (排除退市资产)
    检查 V_pre: 若 V_pre <= 0 则记录 terminated_at 并终止
    检查清算可行性: 若 c * sum|x_i| >= V_pre 则抛出 ValueError("infeasible")
    求解扣费后净值 V'
    生成买卖订单: Δq_i = (w_i* V' - x_i) / E_i
    扣除成交净款与手续费: C -= sum(Δq_i * E_i) + c * sum|Δq_i * E_i|
    更新持仓: q_i += Δq_i
       |
       v
[步骤 4: 收盘盯市与净值结算]
  计算收盘持仓市值: Holdings = sum(q_i * P_i)
  结算收盘净值: NAV_t = C + Holdings
  若 NAV_t <= 0,触发破产终止 (Terminated)
5.2.1 把同一交易日的每个中间数放到一张表里
完整例题:同一交易日的现金与股份
以下是一资产教学小账,不含退市。上一收盘现金200美元、持仓8股、价格100美元,因此上一 NAV 为1000美元;本期间现金简单利率0.001。今天先拆股2:1,再向新股数 支付每股1美元股利;执行价49、收盘价50美元/股,目标股票80%、现金20%,费率0.002。所有中间量从上一行算出,先保留精度,最后才按四位小数显示。
顺序与时钟
输入、动作及理由
本步输出(美元,股数另标)
上一收盘
股份和现金是状态,目标不是已有持仓
C = 200 , q = 8 C=200,\ q=8 C = 200 , q = 8
利息
对上期现金计 200 × 0.001 200\times0.001 200 × 0.001
利息0.2000;现金200.2000
公司行动
先 8 × 2 = 16 8\times2=16 8 × 2 = 16 16 × 1 16\times1 16 × 1
16股;现金 C p r e = 216.2000 C_{\mathrm{pre}}=216.2000 C pre = 216.2000
执行价下估值
用同一 E = 49 E=49 E = 49 P = 50 P=50 P = 50
x = 16 × 49 = 784 x=16\times49=784 x = 16 × 49 = 784 V p r e = 1000.2000 V_{\mathrm{pre}}=1000.2000 V pre = 1000.2000
解净值
解 $v=1000.2-0.002
0.8v-784
订单、费用
Δ M = 0.8 V ′ − 784 \Delta M=0.8V'-784 Δ M = 0.8 V ′ − 784 Δ q = Δ M / 49 \Delta q=\Delta M/49 Δ q = Δ M /49 买16.1342美元,0.3293股;费用0.0323
更新现金与股数
$C=216.2-\Delta M-0.002
\Delta M
收盘盯市
此时才用 P = 50 P=50 P = 50
持仓市值816.4635;NAV=1016.4970;股票80.3213%
为什么先解标量 V ′ V' V ′
V ′ = 1000.2 + 0.002 × 784 1 + 0.002 × 0.8 = 1000.1677.
V'=\frac{1000.2+0.002\times784}{1+0.002\times0.8}=1000.1677.
V ′ = 1 + 0.002 × 0.8 1000.2 + 0.002 × 784 = 1000.1677. 回代 0.8 V ′ − 784 = 16.1342 > 0 0.8V'-784=16.1342>0 0.8 V ′ − 784 = 16.1342 > 0 w i V ′ − x i w_iV'-x_i w i V ′ − x i
这张表也解释第6.1节守恒分解的两侧:拆股后旧股份16股,从等价旧价 100 / 2 = 50 100/2=50 100/2 = 50 E = 49 E=49 E = 49 16 ( 49 − 50 ) = − 16 16(49-50)=-16 16 ( 49 − 50 ) = − 16 E → P E\to P E → P 16.3293 ( 50 − 49 ) = 16.3293 16.3293(50-49)=16.3293 16.3293 ( 50 − 49 ) = 16.3293
V t − 1000 = 0.2 + 16 − 16 + 16.3293 − 0.0323 = 16.4970 ,
V_t-1000=0.2+16-16+16.3293-0.0323=16.4970,
V t − 1000 = 0.2 + 16 − 16 + 16.3293 − 0.0323 = 16.4970 , 与收盘NAV一致。后一段不能继续用旧16股,否则漏掉新买股份的收盘收益。
5.3 明确的系统政策表(System Policies)
引擎对所有边界异常均有明确的确定性行为,严禁任何静默容错:
边界场景(Scenario)
引擎处理政策(Policy)
失败类型与行为
教学与实盘理由
执行前净值穿仓(V pre ≤ 0 V_{\text{pre}} \le 0 V pre ≤ 0 立即终止运行,记录 terminated_at = t
截断输出,不执行交易
破产账户无法交易,避免负净值下单放大亏损
清算成本超权益(c ∑ ∣ x ∣ ≥ V pre c\sum|x| \ge V_{\text{pre}} c ∑ ∣ x ∣ ≥ V pre 严格拒绝调仓
抛出 ValueError("rebalance ... is infeasible")
交易费用超过总资产,求解根 V ′ ≤ 0 V' \le 0 V ′ ≤ 0
收盘净值穿仓(NAV ≤ 0 \le 0 ≤ 0 立即终止运行,记录 terminated_at = t
截断输出,不再产出后续净值
破产账户无法凭空复活;乘法累积收益模型失效
目标权重包含 NaN 严格拒绝
抛出 ValueError
目标权重必须表达明确投资意图;空仓必须显式写 0
日期重复或乱序 严格拒绝
抛出 ValueError
时间轴必须是唯一的单调递增全序关系
持仓或交易资产价格缺失/非正 严格拒绝,严禁 forward-fill
抛出 ValueError
缺失价格意味着无法撮合与估值,静默填充会伪造价格
杠杆超标(∑ ∣ w ∗ ∣ > max_gross \sum|w^*| > \text{max\_gross} ∑ ∣ w ∗ ∣ > max_gross 严格拒绝
抛出 ValueError
必须受组合最大杠杆约束硬边界保护
未授权做空(w ∗ < 0 w^* < 0 w ∗ < 0 allow_short=False) 严格拒绝
抛出 ValueError
做空涉及借券与保证金机制,未声明不可开空
零交易再平衡(Target == Current) 生成 0 笔订单,产生 0 费用
正常执行,无成交流水
避免无意义的交易记录虚增换手率
空仓运行(Flat Book, Target == 0) 清空持仓至现金,净值随现金利息变动
正常执行,产生清仓成交
现金是合法资产,持有现金属于有效决策
5.4 三种边界是三个不同的停止位置
执行前 V p r e ≤ 0 V_{\mathrm{pre}}\le0 V pre ≤ 0 :在安排成交的那一行,按 E E E P P P E → P E\to P E → P V p r e > 0 V_{\mathrm{pre}}>0 V pre > 0 c ∑ ∣ x i ∣ < V p r e c\sum|x_i|<V_{\mathrm{pre}} c ∑ ∣ x i ∣ < V pre 有效成交后收盘 NAV≤ 0 \le0 ≤ 0 :执行价下还有正权益且费用可行,但 E → P E\to P E → P P P P
另一个常见误用是把负现金当成不计息:上一期间现金为−100美元、单期简单利率0.001,本期利息为−0.1美元,现金变为−100.1。空头卖出所得全额入现金,这是现行账本规则;它未模拟借券费、借券回扣(borrow rebate)、独立保证金融资利率、抵押品隔离或追缴。allow_short=True 只明确许可这个简化做空模型,不表示已验证实盘融资制度。
6. 推导
6.1 自融资条件与净值变动的严格分解
在没有外部资金注入和抽离的封闭账户中,任何一期的净值变动都必然来自于:利息、分红、退市残值、交易前价格变动、交易后价格变动,以及支付的交易规费。
设 t − 1 t-1 t − 1 q t − 1 q_{t-1} q t − 1 P t − 1 P_{t-1} P t − 1 C t − 1 C_{t-1} C t − 1 t t t
现金利息 :
Interest t = C t − 1 ⋅ r cash
\text{Interest}_t = C_{t-1} \cdot r_{\text{cash}}
Interest t = C t − 1 ⋅ r cash
拆股处理 :设拆股比例为 S i , t S_{i,t} S i , t q i , t − 1 ′ = q i , t − 1 S i , t q_{i,t-1}' = q_{i,t-1} S_{i,t} q i , t − 1 ′ = q i , t − 1 S i , t P ~ i , t − 1 = P i , t − 1 / S i , t \tilde{P}_{i,t-1} = P_{i,t-1} / S_{i,t} P ~ i , t − 1 = P i , t − 1 / S i , t
分红与退市 :
Div t = ∑ i = 1 N q i , t − 1 ′ D i , t , DelistCash t = ∑ j ∈ Delist q j , t − 1 ′ K j , t
\text{Div}_t = \sum_{i=1}^N q_{i,t-1}' D_{i,t}, \quad \text{DelistCash}_t = \sum_{j \in \text{Delist}} q_{j,t-1}' K_{j,t}
Div t = i = 1 ∑ N q i , t − 1 ′ D i , t , DelistCash t = j ∈ Delist ∑ q j , t − 1 ′ K j , t 退市资产在清算前的期初估值记为 DelistLoss t = ∑ j ∈ Delist q j , t − 1 ′ P ~ j , t − 1 \text{DelistLoss}_t = \sum_{j \in \text{Delist}} q_{j,t-1}' \tilde{P}_{j,t-1} DelistLoss t = ∑ j ∈ Delist q j , t − 1 ′ P ~ j , t − 1
交易前持有价值 (按执行价 E i , t E_{i,t} E i , t
x i , t = q i , t − 1 ′ E i , t ( i ∉ Delist )
x_{i,t} = q_{i,t-1}' E_{i,t} \quad (i \notin \text{Delist})
x i , t = q i , t − 1 ′ E i , t ( i ∈ / Delist ) 此时交易前总净值为:
V t , pre = C t − 1 + Interest t + Div t + DelistCash t + ∑ i ∉ Delist x i , t
V_{t,\text{pre}} = C_{t-1} + \text{Interest}_t + \text{Div}_t + \text{DelistCash}_t + \sum_{i \notin \text{Delist}} x_{i,t}
V t , pre = C t − 1 + Interest t + Div t + DelistCash t + i ∈ / Delist ∑ x i , t
交易撮合与持仓更新 :以成交价 E i , t E_{i,t} E i , t Δ q i , t = q i , t − q i , t − 1 ′ \Delta q_{i,t} = q_{i,t} - q_{i,t-1}' Δ q i , t = q i , t − q i , t − 1 ′
Fees t = c ∑ i ∉ Delist ∣ E i , t Δ q i , t ∣
\text{Fees}_t = c \sum_{i \notin \text{Delist}} |E_{i,t} \Delta q_{i,t}|
Fees t = c i ∈ / Delist ∑ ∣ E i , t Δ q i , t ∣ 期末现金根据现金守恒满足:
C t = C t − 1 + Interest t + Div t + DelistCash t − ∑ i ∉ Delist E i , t Δ q i , t − Fees t
C_t = C_{t-1} + \text{Interest}_t + \text{Div}_t + \text{DelistCash}_t - \sum_{i \notin \text{Delist}} E_{i,t} \Delta q_{i,t} - \text{Fees}_t
C t = C t − 1 + Interest t + Div t + DelistCash t − i ∈ / Delist ∑ E i , t Δ q i , t − Fees t
期末总净值 :
V t = C t + ∑ i = 1 N q i , t P i , t
V_t = C_t + \sum_{i=1}^N q_{i,t} P_{i,t}
V t = C t + i = 1 ∑ N q i , t P i , t
现在推导净值变动 Δ V t = V t − V t − 1 \Delta V_t = V_t - V_{t-1} Δ V t = V t − V t − 1
V t − V t − 1 = ( C t + ∑ i q i , t P i , t ) − ( C t − 1 + ∑ i q i , t − 1 ′ P ~ i , t − 1 ) = C t − 1 + Interest t + Div t + DelistCash t − ∑ i ∉ Delist E i , t ( q i , t − q i , t − 1 ′ ) − Fees t + ∑ i q i , t P i , t − C t − 1 − ∑ i q i , t − 1 ′ P ~ i , t − 1 = Interest t + Div t + ( DelistCash t − DelistLoss t ) − Fees t + ∑ i ∉ Delist q i , t − 1 ′ ( E i , t − P ~ i , t − 1 ) + ∑ i ∉ Delist q i , t ( P i , t − E i , t )
\begin{aligned}
V_t - V_{t-1} &= \left( C_t + \sum_i q_{i,t} P_{i,t} \right) - \left( C_{t-1} + \sum_i q_{i,t-1}' \tilde{P}_{i,t-1} \right) \\
&= C_{t-1}+\text{Interest}_t+\text{Div}_t+\text{DelistCash}_t \\
&\quad -\sum_{i\notin\text{Delist}}E_{i,t}(q_{i,t}-q_{i,t-1}')-\text{Fees}_t \\
&\quad + \sum_i q_{i,t} P_{i,t} - C_{t-1} - \sum_i q_{i,t-1}' \tilde{P}_{i,t-1} \\
&= \text{Interest}_t + \text{Div}_t + (\text{DelistCash}_t - \text{DelistLoss}_t) - \text{Fees}_t \\
&\quad + \sum_{i \notin \text{Delist}} q_{i,t-1}' (E_{i,t} - \tilde{P}_{i,t-1}) + \sum_{i \notin \text{Delist}} q_{i,t} (P_{i,t} - E_{i,t})
\end{aligned}
V t − V t − 1 = ( C t + i ∑ q i , t P i , t ) − ( C t − 1 + i ∑ q i , t − 1 ′ P ~ i , t − 1 ) = C t − 1 + Interest t + Div t + DelistCash t − i ∈ / Delist ∑ E i , t ( q i , t − q i , t − 1 ′ ) − Fees t + i ∑ q i , t P i , t − C t − 1 − i ∑ q i , t − 1 ′ P ~ i , t − 1 = Interest t + Div t + ( DelistCash t − DelistLoss t ) − Fees t + i ∈ / Delist ∑ q i , t − 1 ′ ( E i , t − P ~ i , t − 1 ) + i ∈ / Delist ∑ q i , t ( P i , t − E i , t ) 结论(自融资对账恒等式) :
净值变动被精确分解为六个分项:
Δ V t = Interest t ⏟ 现金利息 + Div t ⏟ 分红净额 + ( DelistCash t − DelistLoss t ) ⏟ 退市清算损益 + ∑ i ∉ Delist q i , pre ( E i , t − P ~ i , t − 1 ) ⏟ 成交前旧持仓价格变动 + ∑ i ∉ Delist q i , post ( P i , t − E i , t ) ⏟ 成交后新持仓价格变动 − Fees t ⏟ 交易手续费 .
\begin{aligned}
\Delta V_t &=\underbrace{\text{Interest}_t}_{\text{现金利息}}+\underbrace{\text{Div}_t}_{\text{分红净额}}
+\underbrace{(\text{DelistCash}_t-\text{DelistLoss}_t)}_{\text{退市清算损益}}\\
&\quad+\underbrace{\sum_{i\notin\text{Delist}}q_{i,\text{pre}}(E_{i,t}-\tilde P_{i,t-1})}_{\text{成交前旧持仓价格变动}}\\
&\quad+\underbrace{\sum_{i\notin\text{Delist}}q_{i,\text{post}}(P_{i,t}-E_{i,t})}_{\text{成交后新持仓价格变动}}
-\underbrace{\text{Fees}_t}_{\text{交易手续费}}.
\end{aligned}
Δ V t = 现金利息 Interest t + 分红净额 Div t + 退市清算损益 ( DelistCash t − DelistLoss t ) + 成交前旧持仓价格变动 i ∈ / Delist ∑ q i , pre ( E i , t − P ~ i , t − 1 ) + 成交后新持仓价格变动 i ∈ / Delist ∑ q i , post ( P i , t − E i , t ) − 交易手续费 Fees t . 该等式为严格代数等式(≡ \equiv ≡ 。在回测中,实际净值差与分解项之差定义为残差:
residual t = ( V t − V t − 1 ) − Decomposition t
\text{residual}_t = (V_t - V_{t-1}) - \text{Decomposition}_t
residual t = ( V t − V t − 1 ) − Decomposition t 残差为货币量(USD)。仅在 V t > 0 V_t>0 V t > 0 ∣ residual t ∣ / V t |\text{residual}_t|/V_t ∣ residual t ∣/ V t 10 − 12 10^{-12} 1 0 − 12 3.1 × 10 − 11 3.1 \times 10^{-11} 3.1 × 1 0 − 11 V t , pre ≤ 0 V_{t,\text{pre}}\le0 V t , pre ≤ 0 E E E E E E E → P E\to P E → P 200 − 10 × 150 = − 1300 200-10\times150=-1300 200 − 10 × 150 = − 1300 − 1400 -1400 − 1400 1450 1450 1450 test_execution_ruin_reconciles_without_later_close_recovery 同时检查此时的终止状态、现金恒等式与归因残差。
需要特别强调:对账测试通过仅证明账本内部会计逻辑自洽、资金没有无故缺失或凭空生成,并不证明行情价格无误、时戳正确或因子没有前视信息。对账是必要条件,而非充分条件。
6.2 扣费后目标净值方程、闭式解与唯一性证明
在调仓日 t t t x i = q i , pre E i x_i = q_{i,\text{pre}} E_i x i = q i , pre E i V pre = C pre + ∑ i x i V_{\text{pre}} = C_{\text{pre}} + \sum_i x_i V pre = C pre + ∑ i x i w i ∗ w_i^* w i ∗ V ′ V' V ′ w i ∗ V ′ w_i^* V' w i ∗ V ′ i i i
Δ M i = w i ∗ V ′ − x i
\Delta M_i = w_i^* V' - x_i
Δ M i = w i ∗ V ′ − x i 产生的交易手续费为 c ∣ Δ M i ∣ = c ∣ w i ∗ V ′ − x i ∣ c |\Delta M_i| = c |w_i^* V' - x_i| c ∣Δ M i ∣ = c ∣ w i ∗ V ′ − x i ∣
V ′ = V pre − c ∑ i = 1 N ∣ w i ∗ V ′ − x i ∣
V' = V_{\text{pre}} - c \sum_{i=1}^N |w_i^* V' - x_i|
V ′ = V pre − c i = 1 ∑ N ∣ w i ∗ V ′ − x i ∣ 定理 1(解的存在性、唯一性与可行域)
设单边费率与权重满足 c ∑ i = 1 N ∣ w i ∗ ∣ < 1 c \sum_{i=1}^N |w_i^*| < 1 c ∑ i = 1 N ∣ w i ∗ ∣ < 1 f ( v ) = v + c ∑ i = 1 N ∣ w i ∗ v − x i ∣ − V pre f(v) = v + c \sum_{i=1}^N |w_i^* v - x_i| - V_{\text{pre}} f ( v ) = v + c ∑ i = 1 N ∣ w i ∗ v − x i ∣ − V pre R \mathbb{R} R V ′ V' V ′ ( 0 , V pre ] (0, V_{\text{pre}}] ( 0 , V pre ]
f ( 0 ) = c ∑ i = 1 N ∣ x i ∣ − V pre < 0 ⟺ c ∑ i = 1 N ∣ x i ∣ < V pre
f(0) = c \sum_{i=1}^N |x_i| - V_{\text{pre}} < 0 \iff c \sum_{i=1}^N |x_i| < V_{\text{pre}}
f ( 0 ) = c i = 1 ∑ N ∣ x i ∣ − V pre < 0 ⟺ c i = 1 ∑ N ∣ x i ∣ < V pre 证明 :
全局单调性与根的全局唯一性 :
函数 f ( v ) f(v) f ( v ) R \mathbb{R} R
f ′ ( v ) = 1 + c ∑ i = 1 N w i ∗ ⋅ sgn ( w i ∗ v − x i )
f'(v) = 1 + c \sum_{i=1}^N w_i^* \cdot \text{sgn}(w_i^* v - x_i)
f ′ ( v ) = 1 + c i = 1 ∑ N w i ∗ ⋅ sgn ( w i ∗ v − x i ) 由三角形不等式,∣ ∑ i w i ∗ sgn ( w i ∗ v − x i ) ∣ ≤ ∑ i ∣ w i ∗ ∣ \left|\sum_i w_i^* \text{sgn}(w_i^* v - x_i)\right| \le \sum_i |w_i^*| ∣ ∑ i w i ∗ sgn ( w i ∗ v − x i ) ∣ ≤ ∑ i ∣ w i ∗ ∣
f ′ ( v ) ≥ 1 − c ∑ i = 1 N ∣ w i ∗ ∣ > 0
f'(v) \ge 1 - c \sum_{i=1}^N |w_i^*| > 0
f ′ ( v ) ≥ 1 − c i = 1 ∑ N ∣ w i ∗ ∣ > 0 因此 f ( v ) f(v) f ( v ) R \mathbb{R} R lim v → − ∞ f ( v ) = − ∞ , lim v → + ∞ f ( v ) = + ∞ \lim_{v\to -\infty} f(v) = -\infty, \lim_{v\to +\infty} f(v) = +\infty lim v → − ∞ f ( v ) = − ∞ , lim v → + ∞ f ( v ) = + ∞ f ( v ) = 0 f(v) = 0 f ( v ) = 0 R \mathbb{R} R V ′ V' V ′
上界性质 :
在 v = V pre v = V_{\text{pre}} v = V pre
f ( V pre ) = V pre + c ∑ i = 1 N ∣ w i ∗ V pre − x i ∣ − V pre = c ∑ i = 1 N ∣ w i ∗ V pre − x i ∣ ≥ 0
f(V_{\text{pre}}) = V_{\text{pre}} + c \sum_{i=1}^N |w_i^* V_{\text{pre}} - x_i| - V_{\text{pre}} = c \sum_{i=1}^N |w_i^* V_{\text{pre}} - x_i| \ge 0
f ( V pre ) = V pre + c i = 1 ∑ N ∣ w i ∗ V pre − x i ∣ − V pre = c i = 1 ∑ N ∣ w i ∗ V pre − x i ∣ ≥ 0 由于 f f f V ′ ≤ V pre V' \le V_{\text{pre}} V ′ ≤ V pre
正根条件与反例 :
由于 f f f V ′ > 0 V' > 0 V ′ > 0 f ( 0 ) < 0 f(0) < 0 f ( 0 ) < 0 v = 0 v = 0 v = 0
f ( 0 ) = 0 + c ∑ i = 1 N ∣ 0 − x i ∣ − V pre = c ∑ i = 1 N ∣ x i ∣ − V pre
f(0) = 0 + c \sum_{i=1}^N |0 - x_i| - V_{\text{pre}} = c \sum_{i=1}^N |x_i| - V_{\text{pre}}
f ( 0 ) = 0 + c i = 1 ∑ N ∣0 − x i ∣ − V pre = c i = 1 ∑ N ∣ x i ∣ − V pre 因此 V ′ > 0 ⟺ c ∑ i = 1 N ∣ x i ∣ < V pre V' > 0 \iff c \sum_{i=1}^N |x_i| < V_{\text{pre}} V ′ > 0 ⟺ c ∑ i = 1 N ∣ x i ∣ < V pre 反例 :考虑带有空头头寸的账户,无现金 C = 0 C = 0 C = 0 x 1 = 1000 , x 2 = − 990 x_1 = 1000, x_2 = -990 x 1 = 1000 , x 2 = − 990 V pre = 10 V_{\text{pre}} = 10 V pre = 10 c = 0.01 c = 0.01 c = 0.01 c ( ∣ x 1 ∣ + ∣ x 2 ∣ ) = 0.01 × ( 1000 + 990 ) = 19.9 c(|x_1| + |x_2|) = 0.01 \times (1000 + 990) = 19.9 c ( ∣ x 1 ∣ + ∣ x 2 ∣ ) = 0.01 × ( 1000 + 990 ) = 19.9 f ( 0 ) = 19.9 − 10 = + 9.9 > 0 f(0) = 19.9 - 10 = +9.9 > 0 f ( 0 ) = 19.9 − 10 = + 9.9 > 0 V ′ ≤ 0 V' \le 0 V ′ ≤ 0 引擎政策 :回测引擎对此情形进行前置防御,若 c ∑ ∣ x i ∣ ≥ V pre c \sum |x_i| \ge V_{\text{pre}} c ∑ ∣ x i ∣ ≥ V pre ValueError("rebalance at <date> is infeasible: proportional costs would exceed equity ..."),不生成该调仓订单;若执行日按执行价计算的净值已经 ≤ 0 \le 0 ≤ 0 terminated_at。 ■ \blacksquare ■
定理 2(交易方向已知时的闭式解析解)
若已知调仓发生时各项资产的买卖方向符号 s i = sgn ( w i ∗ V ′ − x i ) ∈ { − 1 , 0 , + 1 } s_i = \text{sgn}(w_i^* V' - x_i) \in \{-1,0,+1\} s i = sgn ( w i ∗ V ′ − x i ) ∈ { − 1 , 0 , + 1 } ∣ w i ∗ V ′ − x i ∣ = s i ( w i ∗ V ′ − x i ) |w_i^* V' - x_i| = s_i (w_i^* V' - x_i) ∣ w i ∗ V ′ − x i ∣ = s i ( w i ∗ V ′ − x i ) s i = 0 s_i=0 s i = 0 ± 1 \pm1 ± 1
V ′ = V pre − c ∑ i = 1 N s i ( w i ∗ V ′ − x i ) = V pre − c ( ∑ i = 1 N s i w i ∗ ) V ′ + c ∑ i = 1 N s i x i
V' = V_{\text{pre}} - c \sum_{i=1}^N s_i (w_i^* V' - x_i) = V_{\text{pre}} - c \left(\sum_{i=1}^N s_i w_i^*\right) V' + c \sum_{i=1}^N s_i x_i
V ′ = V pre − c i = 1 ∑ N s i ( w i ∗ V ′ − x i ) = V pre − c ( i = 1 ∑ N s i w i ∗ ) V ′ + c i = 1 ∑ N s i x i 移项整理即得闭式解析解(Closed-form Solution) :
V ′ ( 1 + c ∑ i = 1 N s i w i ∗ ) = V pre + c ∑ i = 1 N s i x i ⟹ V ′ = V pre + c ∑ i = 1 N s i x i 1 + c ∑ i = 1 N s i w i ∗
V' \left( 1 + c \sum_{i=1}^N s_i w_i^* \right) = V_{\text{pre}} + c \sum_{i=1}^N s_i x_i \implies V' = \frac{V_{\text{pre}} + c \sum_{i=1}^N s_i x_i}{1 + c \sum_{i=1}^N s_i w_i^*}
V ′ ( 1 + c i = 1 ∑ N s i w i ∗ ) = V pre + c i = 1 ∑ N s i x i ⟹ V ′ = 1 + c ∑ i = 1 N s i w i ∗ V pre + c ∑ i = 1 N s i x i 特例 1:从纯现金账户全额买入(All Buys from Cash)
此时原持仓 x i = 0 x_i = 0 x i = 0 s i = + 1 s_i = +1 s i = + 1
V ′ = V pre 1 + c ∑ i = 1 N w i ∗
V' = \frac{V_{\text{pre}}}{1 + c \sum_{i=1}^N w_i^*}
V ′ = 1 + c ∑ i = 1 N w i ∗ V pre 若目标权重为 A 50%, B 30%, 现金 20%,c = 0.002 c = 0.002 c = 0.002
V ′ = 1000 1 + 0.002 × ( 0.5 + 0.3 ) = 1000 1 + 0.0016 = 998.4026 美元
V' = \frac{1000}{1 + 0.002 \times (0.5 + 0.3)} = \frac{1000}{1 + 0.0016} = 998.4026 \text{ 美元}
V ′ = 1 + 0.002 × ( 0.5 + 0.3 ) 1000 = 1 + 0.0016 1000 = 998.4026 美元 特例 2:双资产一买一卖
若资产 1 为卖出(s 1 = − 1 s_1 = -1 s 1 = − 1 s 2 = + 1 s_2 = +1 s 2 = + 1
V ′ = V pre + c ( x 2 − x 1 ) 1 + c ( w 2 ∗ − w 1 ∗ )
V' = \frac{V_{\text{pre}} + c(x_2 - x_1)}{1 + c(w_2^* - w_1^*)}
V ′ = 1 + c ( w 2 ∗ − w 1 ∗ ) V pre + c ( x 2 − x 1 ) Newton/次梯度迭代:精确理论与浮点实现
在可导点用普通导数;在折点选合法次梯度
d k = 1 + c ∑ i w i ∗ s i , k , s i , k = { sgn ( w i ∗ v k − x i ) , w i ∗ v k − x i ≠ 0 , 任取 [ − 1 , 1 ] 中的值 , w i ∗ v k − x i = 0.
d_k=1+c\sum_i w_i^*s_{i,k},\quad
s_{i,k}=\begin{cases}\operatorname{sgn}(w_i^*v_k-x_i),&w_i^*v_k-x_i\ne0,\\
\text{任取 }[-1,1]\text{ 中的值},&w_i^*v_k-x_i=0.
\end{cases}
d k = 1 + c i ∑ w i ∗ s i , k , s i , k = { sgn ( w i ∗ v k − x i ) , 任取 [ − 1 , 1 ] 中的值 , w i ∗ v k − x i = 0 , w i ∗ v k − x i = 0. 先检验残差,若 f ( v k ) = 0 f(v_k)=0 f ( v k ) = 0 v k + 1 = v k − f ( v k ) / d k v_{k+1}=v_k-f(v_k)/d_k v k + 1 = v k − f ( v k ) / d k d k ≥ 1 − c ∑ ∣ w i ∗ ∣ > 0 d_k\ge1-c\sum|w_i^*|>0 d k ≥ 1 − c ∑ ∣ w i ∗ ∣ > 0
f f f f ( V p r e ) ≥ 0 f(V_{\mathrm{pre}})\ge0 f ( V pre ) ≥ 0 v 0 = V p r e v_0=V_{\mathrm{pre}} v 0 = V pre 凸函数的次梯度支撑线满足 0 = f ( V ′ ) ≥ f ( v k ) + d k ( V ′ − v k ) 0=f(V')\ge f(v_k)+d_k(V'-v_k) 0 = f ( V ′ ) ≥ f ( v k ) + d k ( V ′ − v k ) V ′ ≤ v k − f ( v k ) / d k ≤ v k V'\le v_k-f(v_k)/d_k\le v_k V ′ ≤ v k − f ( v k ) / d k ≤ v k
只有 w i ∗ ≠ 0 w_i^*\ne0 w i ∗ = 0 x i / w i ∗ x_i/w_i^* x i / w i ∗ w i ∗ = 0 w_i^*=0 w i ∗ = 0 N N N N + 1 N+1 N + 1
在光滑仿射段内,一步到其延长线零点;若这一步不是真根,就必须跨到更左的段。恰在折点而未收敛时,合法次梯度步向左移动,同样越过该折点。因而精确算术下至多经过这些有限段,在至多 N + 1 N+1 N + 1 ■ \blacksquare ■
实际 solve_post_fee_nav 用 np.sign(0)=0 选择零交易项次梯度,停止条件为 ∣ f ( v ) ∣ ≤ 10 − 12 V p r e |f(v)|\le10^{-12}V_{\mathrm{pre}} ∣ f ( v ) ∣ ≤ 1 0 − 12 V pre
6.3 权重漂移的几何动力学
在无交易的持有区间 [ t , t + 1 ] [t, t+1] [ t , t + 1 ] P i , t P_{i,t} P i , t P i , t + 1 P_{i,t+1} P i , t + 1 r i , t + 1 = P i , t + 1 P i , t − 1 r_{i,t+1} = \frac{P_{i,t+1}}{P_{i,t}} - 1 r i , t + 1 = P i , t P i , t + 1 − 1 r cash = 0 r_{\text{cash}} = 0 r cash = 0 w i , t = q i P i , t V t w_{i,t} = \frac{q_i P_{i,t}}{V_t} w i , t = V t q i P i , t t + 1 t+1 t + 1
r p , t + 1 = V t + 1 V t − 1 = ∑ i = 1 N w i , t r i , t + 1
r_{p,t+1} = \frac{V_{t+1}}{V_t} - 1 = \sum_{i=1}^N w_{i,t} r_{i,t+1}
r p , t + 1 = V t V t + 1 − 1 = i = 1 ∑ N w i , t r i , t + 1 资产 i i i q i P i , t + 1 = q i P i , t ( 1 + r i , t + 1 ) = w i , t V t ( 1 + r i , t + 1 ) q_i P_{i,t+1} = q_i P_{i,t} (1 + r_{i,t+1}) = w_{i,t} V_t (1 + r_{i,t+1}) q i P i , t + 1 = q i P i , t ( 1 + r i , t + 1 ) = w i , t V t ( 1 + r i , t + 1 ) t + 1 t+1 t + 1
w i , t + 1 = q i P i , t + 1 V t + 1 = w i , t V t ( 1 + r i , t + 1 ) V t ( 1 + r p , t + 1 ) = w i , t ⋅ 1 + r i , t + 1 1 + r p , t + 1
w_{i,t+1} = \frac{q_i P_{i,t+1}}{V_{t+1}} = \frac{w_{i,t} V_t (1 + r_{i,t+1})}{V_t (1 + r_{p,t+1})} = w_{i,t} \cdot \frac{1 + r_{i,t+1}}{1 + r_{p,t+1}}
w i , t + 1 = V t + 1 q i P i , t + 1 = V t ( 1 + r p , t + 1 ) w i , t V t ( 1 + r i , t + 1 ) = w i , t ⋅ 1 + r p , t + 1 1 + r i , t + 1 含义与性质 :
相对强弱与有符号权重 :
w i , t + 1 − w i , t = w i , t r i , t + 1 − r p , t + 1 1 + r p , t + 1 .
w_{i,t+1}-w_{i,t}=w_{i,t}\frac{r_{i,t+1}-r_{p,t+1}}{1+r_{p,t+1}}.
w i , t + 1 − w i , t = w i , t 1 + r p , t + 1 r i , t + 1 − r p , t + 1 . 正权重在资产收益高于组合时增加;负权重则变得更负。例如 w i = − 0.2 , r i = 10 % , r p = 0 w_i=-0.2,r_i=10\%,r_p=0 w i = − 0.2 , r i = 10% , r p = 0 − 0.22 -0.22 − 0.22 w i = 0 w_i=0 w i = 0
权重和自动归一 :
∑ i = 1 N w i , t + 1 + w cash , t + 1 = ∑ i w i , t ( 1 + r i , t + 1 ) + w cash , t 1 + r p , t + 1 = 1 + r p , t + 1 1 + r p , t + 1 = 1
\sum_{i=1}^N w_{i,t+1} + w_{\text{cash},t+1} = \frac{\sum_i w_{i,t}(1+r_{i,t+1}) + w_{\text{cash},t}}{1 + r_{p,t+1}} = \frac{1 + r_{p,t+1}}{1 + r_{p,t+1}} = 1
i = 1 ∑ N w i , t + 1 + w cash , t + 1 = 1 + r p , t + 1 ∑ i w i , t ( 1 + r i , t + 1 ) + w cash , t = 1 + r p , t + 1 1 + r p , t + 1 = 1
换手的来源 :
在下一个再平衡时点,策略如果想重置到固定目标权重 w ∗ w^* w ∗
Turnover ≈ ∑ i = 1 N ∣ w i ∗ − w i , drift ∣
\text{Turnover} \approx \sum_{i=1}^N |w_i^* - w_{i,\text{drift}}|
Turnover ≈ i = 1 ∑ N ∣ w i ∗ − w i , drift ∣ 这里取约等号,是因为本章引擎按扣费后净值 V ′ V' V ′ V pre V_{\text{pre}} V pre E E E E E E c c c
6.4 执行延迟与未来扰动不变性
许多初学者容易编写如下逻辑:
“每天 15:00 收盘后,根据全天收盘价计算多因子得分,然后以 15:00 的收盘价买入前 10% 的股票。”
这种写法在时序上存在逻辑矛盾:
信息可得时间(Availability Time) :计算当日收盘价需要交易日完全结束,交易所发布收盘行情、数据供应商入库、因子清洗管线运行。完成时点往往在收盘之后。可执行撮合时间(Execution Time) :当日收盘集合竞价已经结束,订单不可能穿越回到过去去撮合成交。因此,在离散日历体系中必须强制 lag ≥ 1 \text{lag} \ge 1 lag ≥ 1 :
信号时点 s s s s s s w s ∗ w_s^* w s ∗
执行时点 s + lag s + \text{lag} s + lag s + 1 s+1 s + 1 E s + 1 E_{s+1} E s + 1
这也是为什么在 BacktestConfig 中,lag < 1 会直接触发 ValueError 异常保护。
未来扰动不变性(Invariance to Future Perturbations)
在回测引擎的设计中,时序因果律还包含一条核心检验准则:未来扰动不变性 。
设回测输入为行情 D 0 : T D_{0:T} D 0 : T W 0 : T W_{0:T} W 0 : T k k k
L 0 : k ( D , W ) = L 0 : k ( D ~ , W ~ ) .
\mathcal L_{0:k}(D,W)=\mathcal L_{0:k}(\widetilde D,\widetilde W).
L 0 : k ( D , W ) = L 0 : k ( D , W ) . 新增资产可能扩展输出列,比较时应对齐共同历史标识并另查新增列的历史零持仓,不能无条件要求两个完整DataFrame逐字同一。test_future_perturbation_does_not_change_past 覆盖具体的未来价格和目标扰动;CLI另有其冻结构造检查。
有限扰动测试能发现所测试路径的泄漏,不是对所有未来变更的证明;严格因果性还依赖状态转移只读取当时合法信息的结构,以及输入特征本身的点时资格。即使引擎通过,也不能替代第30章的输入审查。
6.5 向量化回测与事件账本回测的等价性充分条件与失效反例
在学术界和量化研究中,基于 Pandas 矩阵相乘的向量化回测常用于快速探索:
# 常见的朴素向量化算式
portfolio_return = (target_weights.shift(1) * returns).sum(axis=1)
本节给出关于该方法的严谨数学结论。
定理 3(向量化与事件账本等价定理)
定义事件驱动账本生成的每日收益率为 r t ledger = V t V t − 1 − 1 r_t^{\text{ledger}} = \frac{V_t}{V_{t-1}} - 1 r t ledger = V t − 1 V t − 1 drifted_weight_returns(即持仓在调仓日重置为目标权重,非调仓日按公式 w i , t + 1 = w i , t 1 + r i , t + 1 1 + r p , t + 1 w_{i,t+1} = w_{i,t} \frac{1+r_{i,t+1}}{1+r_{p,t+1}} w i , t + 1 = w i , t 1 + r p , t + 1 1 + r i , t + 1 drifted_weight_returns 接收的是交易日期,不是原信号日期,它先用旧漂移权重计算本期收益,再在该收盘重置目标。在此前提下,若同时满足以下四项条件,则事件账本收益与向量化漂移收益逐日完全相等(r t ledger ≡ r t vectorized r_t^{\text{ledger}} \equiv r_t^{\text{vectorized}} r t ledger ≡ r t vectorized
零交易摩擦 :手续费率 c = 0 c = 0 c = 0 零现金利率 :现金借贷利率 r cash = 0 r_{\text{cash}} = 0 r cash = 0 收盘即时执行 :所有交易在收盘标记价以零价差成交,即 E i , t = P i , t E_{i,t} = P_{i,t} E i , t = P i , t 精确纳入权重漂移 :向量化模型在非调仓日严格使用按资产收益递推的真实漂移权重,无公司行动事件干扰。
关于“充分性而非必要性”的说明与反例 :
注意:上述四项条件是充分条件,而非必要条件 。
反例:若在某一个观察窗口内,策略根本没有触发任何调仓(交易量恒为 0),则即便设定了交易费率 c > 0 c > 0 c > 0 E = P E = P E = P
朴素 shift 向量化的失效反例 :
若采用常见的“简单 shift(1) 前向填充目标权重”的朴素向量化模型:
r t naive = ∑ i = 1 N w i , target ⋅ r i , t
r_t^{\text{naive}} = \sum_{i=1}^N w_{i,\text{target}} \cdot r_{i,t}
r t naive = i = 1 ∑ N w i , target ⋅ r i , t 设某组合持有两只资产,目标各为 50%。在第 1 天,r A = + 100 % , r B = 0 % r_A = +100\%, r_B = 0\% r A = + 100% , r B = 0% w A = 0.5 × 2 0.5 × 2 + 0.5 × 1 = 1.0 1.5 = 66.67 % w_A = \frac{0.5 \times 2}{0.5 \times 2 + 0.5 \times 1} = \frac{1.0}{1.5} = 66.67\% w A = 0.5 × 2 + 0.5 × 1 0.5 × 2 = 1.5 1.0 = 66.67% w B = 33.33 % w_B = 33.33\% w B = 33.33% r A = − 50 % , r B = 0 % r_A = -50\%, r_B = 0\% r A = − 50% , r B = 0%
真实账本收益 :
第 1 天总净值从 100 变成 150。
第 2 天资产 A 市值从 100 变成 50,资产 B 维持 50,总净值从 150 变成 100,第 2 天收益率为 100 150 − 1 = − 33.33 % \frac{100}{150} - 1 = -33.33\% 150 100 − 1 = − 33.33% 0 % 0\% 0% 朴素 shift(1) 向量化收益 :
第 1 天收益:0.5 × 1.0 + 0.5 × 0 = + 50 % 0.5 \times 1.0 + 0.5 \times 0 = +50\% 0.5 × 1.0 + 0.5 × 0 = + 50% r 2 naive = 0.5 × ( − 0.5 ) + 0.5 × 0 = − 25 % r_2^{\text{naive}} = 0.5 \times (-0.5) + 0.5 \times 0 = -25\% r 2 naive = 0.5 × ( − 0.5 ) + 0.5 × 0 = − 25% ( 1 + 0.5 ) × ( 1 − 0.25 ) − 1 = 1.5 × 0.75 − 1 = + 12.5 % (1 + 0.5) \times (1 - 0.25) - 1 = 1.5 \times 0.75 - 1 = +12.5\% ( 1 + 0.5 ) × ( 1 − 0.25 ) − 1 = 1.5 × 0.75 − 1 = + 12.5% 结论 :朴素向量化凭空产生了 12.5% 的虚假收益,其本质是在第 2 天开盘“假设免成本把资产 A 从 66.7% 重新拉回 50%”,从而规避了 A 后续的下跌损失。本反例比较的是不调仓持有策略。若另行明确每日等权再平衡且满足零费等条件,固定权重点乘可以描述另一种合法策略;错误在于把两种再平衡政策当成同一策略。
7. 金融解释
7.1 为什么交易摩擦具有复利侵蚀效应?
交易费用不仅是单次的直接扣除,它会在时间轴上对净值产生持续的复利侵蚀(Fee Drag)。
假设一个平均月度单边换手率为 T month T_{\text{month}} T month c ⋅ T month c \cdot T_{\text{month}} c ⋅ T month
在第 11 节的 Kenneth French 10 行业全样本(1926-07 至 2026-08,跨越 100 年共 1202 个月)实证中,策略每月进行 1/N 等权再平衡,月度平均换手率约为 2.38% (年化换手率约为 28.6% ):
在 0 bps 费率(无摩擦基准) 下:期末净值为 353,584,236 美元 ,年化复合收益率(CAGR)为 11.02% (0.11022),年化波动率为 17.80% ,年化夏普比率为 0.495 ;
引入 10 bps(千分之一,即0.001) 的温和费率后:期末净值降至 343,599,177 美元 ,CAGR 降至 10.99% (0.10990),累计支付手续费 1,013,676 美元 ,年化收益率拖累约为 3.17 bps/年 ;
当费率提高到 50 bps(千分之五) 时:期末净值降至 306,406,322 美元 ,CAGR 降至 10.86% (0.10863),累计支付手续费高达 4,571,698 美元 ,年化收益率拖累达到 15.86 bps/年 。
虽然在单月看来,2.38% 的月换手率在 10 bps 费率下仅产生约 0.0238 × 0.001 ≈ 0.00238 % 0.0238 \times 0.001 \approx 0.00238\% 0.0238 × 0.001 ≈ 0.00238% 4700 万美元 (净值缩减约 13.3%)。这证明了为什么策略上线前必须在账本中完成严格的摩擦敏感度分析。
7.2 可实现性与未复权价格原则
真实股份账本按实际每股牌价报单,并显式处理拆股与股利。例如旧价100、新价50的2:1拆股,股数应翻倍;只改价格而不改股数会制造机械亏损。总回报指数已含分红再投资,再传现金股利会重复计入。
另一种合法教学模型是第11节的合成总回报代理:把指数单位作为虚拟资产,不再加外部股利或拆股。这能比较一致的比例交易费用,不能证明真实整股、借券或开盘可成交性。价格水平按常数重缩且股数反向缩放时,在分数股、纯比例费用模型下金额与比例费不变;有整股、固定费或真实权益单位约束时才不能任意换单位。
前复权历史被常数重缩,不自动说明收益率含前视。泄漏与否要看特征是否使用未来不可得的水平、复权信息或事件,而不能只凭“复权”二字判断。真实股份与总回报代理各按自己的单位和公司行动契约核验。
8. 完整数值例题
我们在这里完整复现 qa/a6/claude/plan.md 中冻结的经典双资产手算例。读者可跟随步骤核验每一个中间变量与最终指标。
8.1 初始环境与行情输入
完整例题:四期建仓、漂移、再平衡与对账
账户初始现金 :C 0 = 1000.0000 C_0 = 1000.0000 C 0 = 1000.0000 交易费率 :c = 0.002 c = 0.002 c = 0.002 r cash = 0.0 r_{\text{cash}} = 0.0 r cash = 0.0 目标权重 :资产 A 为 0.5,资产 B 为 0.3,现金为 0.2。
行情数据 :
索引
日期 d d d
执行价 E A E_A E A
执行价 E B E_B E B
标记价 P A P_A P A
标记价 P B P_B P B
事件说明
0
2026-01-30
10.0
20.0
10.0
20.0
信号时点 1(收盘形成目标权重)
1
2026-02-02
10.0
20.0
11.0
19.0
执行时点 1(按 E E E P P P
2
2026-02-27
12.0
19.5
12.1
19.0
信号时点 2(纯持有漂移,收盘形成新信号)
3
2026-03-02
12.0
20.0
12.0
21.0
执行时点 2(按 E E E P P P
8.2 第 1 期:2026-01-30(信号生成)
账户状态:纯现金 1000.0000 美元。
当日未到执行期(lag = 1 \text{lag} = 1 lag = 1 q A = 0 , q B = 0 q_A = 0, q_B = 0 q A = 0 , q B = 0
净值 V 0 = 1000.0000 V_0 = 1000.0000 V 0 = 1000.0000
收盘产生信号 1:w A ∗ = 0.5 , w B ∗ = 0.3 , w cash ∗ = 0.2 w_A^* = 0.5, w_B^* = 0.3, w_{\text{cash}}^* = 0.2 w A ∗ = 0.5 , w B ∗ = 0.3 , w cash ∗ = 0.2
8.3 第 2 期:2026-02-02(首次建仓执行)
期初现金与预置净值 :
C start = 1000.0000 C_{\text{start}} = 1000.0000 C start = 1000.0000 x A = 0 , x B = 0 x_A = 0, x_B = 0 x A = 0 , x B = 0 V 1 , pre = 1000.0000 V_{1,\text{pre}} = 1000.0000 V 1 , pre = 1000.0000
求解扣费后净值 V ′ V' V ′ :
全额从现金买入,s A = + 1 , s B = + 1 s_A = +1, s_B = +1 s A = + 1 , s B = + 1
V 1 ′ = V 1 , pre 1 + c ( w A ∗ + w B ∗ ) = 1000.0000 1 + 0.002 × ( 0.5 + 0.3 ) = 1000.0000 1.0016 = 998.4026 美元
V_1' = \frac{V_{1,\text{pre}}}{1 + c(w_A^* + w_B^*)} = \frac{1000.0000}{1 + 0.002 \times (0.5 + 0.3)} = \frac{1000.0000}{1.0016} = \mathbf{998.4026} \text{ 美元}
V 1 ′ = 1 + c ( w A ∗ + w B ∗ ) V 1 , pre = 1 + 0.002 × ( 0.5 + 0.3 ) 1000.0000 = 1.0016 1000.0000 = 998.4026 美元
计算成交股数与交易费用 :
股票 A 买入金额:w A ∗ V 1 ′ = 0.5 × 998.402556 = 499.2013 w_A^* V_1' = 0.5 \times 998.402556 = 499.2013 w A ∗ V 1 ′ = 0.5 × 998.402556 = 499.2013 q A = 499.201278 E A = 499.201278 10.0 = 49.92013 股 q_A = \frac{499.201278}{E_A} = \frac{499.201278}{10.0} = \mathbf{49.92013} \text{ 股} q A = E A 499.201278 = 10.0 499.201278 = 49.92013 股 0.002 × 499.201278 = 0.9984 0.002 \times 499.201278 = 0.9984 0.002 × 499.201278 = 0.9984
股票 B 买入金额:w B ∗ V 1 ′ = 0.3 × 998.402556 = 299.5208 w_B^* V_1' = 0.3 \times 998.402556 = 299.5208 w B ∗ V 1 ′ = 0.3 × 998.402556 = 299.5208 q B = 299.520767 E B = 299.520767 20.0 = 14.97604 股 q_B = \frac{299.520767}{E_B} = \frac{299.520767}{20.0} = \mathbf{14.97604} \text{ 股} q B = E B 299.520767 = 20.0 299.520767 = 14.97604 股 0.002 × 299.520767 = 0.5990 0.002 \times 299.520767 = 0.5990 0.002 × 299.520767 = 0.5990
总手续费:Fees 1 = 0.998403 + 0.599042 = 1.5974 美元 \text{Fees}_1 = 0.998403 + 0.599042 = \mathbf{1.5974} \text{ 美元} Fees 1 = 0.998403 + 0.599042 = 1.5974 美元
期末现金余额 :
C 1 = 1000.0000 − ( 499.201278 + 299.520767 ) − 1.597444 = 199.6805 美元
C_1 = 1000.0000 - (499.201278 + 299.520767) - 1.597444 = \mathbf{199.6805} \text{ 美元}
C 1 = 1000.0000 − ( 499.201278 + 299.520767 ) − 1.597444 = 199.6805 美元 验算现金占比:199.680511 998.402556 = 0.200000 \frac{199.680511}{998.402556} = 0.200000 998.402556 199.680511 = 0.200000
收盘盯市与期末 NAV :
收盘价格为 P A = 11.0 , P B = 19.0 P_A = 11.0, P_B = 19.0 P A = 11.0 , P B = 19.0
股票 A 持仓市值:49.920128 × 11.0 = 549.121406 49.920128 \times 11.0 = 549.121406 49.920128 × 11.0 = 549.121406
股票 B 持仓市值:14.976038 × 19.0 = 284.544728 14.976038 \times 19.0 = 284.544728 14.976038 × 19.0 = 284.544728
总持仓市值:549.121406 + 284.544728 = 833.666134 549.121406 + 284.544728 = 833.666134 549.121406 + 284.544728 = 833.666134
收盘总净值 :
V 1 = C 1 + Holdings 1 = 199.680511 + 833.666134 = 1033.3466 美元
V_1 = C_1 + \text{Holdings}_1 = 199.680511 + 833.666134 = \mathbf{1033.3466} \text{ 美元}
V 1 = C 1 + Holdings 1 = 199.680511 + 833.666134 = 1033.3466 美元
单期简单收益率:1033.346645 1000.0000 − 1 = + 3.3347 % \frac{1033.346645}{1000.0000} - 1 = +3.3347\% 1000.0000 1033.346645 − 1 = + 3.3347%
收盘实际权重:w A = 53.14 % , w B = 27.54 % , w cash = 19.32 % w_A = 53.14\%, w_B = 27.54\%, w_{\text{cash}} = 19.32\% w A = 53.14% , w B = 27.54% , w cash = 19.32%
8.4 第 3 期:2026-02-27(持有漂移与新信号生成)
无交易发生 :
持仓股数不变:q A = 49.920128 , q B = 14.976038 q_A = 49.920128, q_B = 14.976038 q A = 49.920128 , q B = 14.976038 C 2 = 199.680511 C_2 = 199.680511 C 2 = 199.680511
收盘盯市与 NAV 漂移 :
收盘价格为 P A = 12.1 , P B = 19.0 P_A = 12.1, P_B = 19.0 P A = 12.1 , P B = 19.0
股票 A 市值:49.920128 × 12.1 = 604.033546 49.920128 \times 12.1 = 604.033546 49.920128 × 12.1 = 604.033546
股票 B 市值:14.976038 × 19.0 = 284.544728 14.976038 \times 19.0 = 284.544728 14.976038 × 19.0 = 284.544728
总持仓市值:604.033546 + 284.544728 = 888.578275 604.033546 + 284.544728 = 888.578275 604.033546 + 284.544728 = 888.578275
收盘总净值 :
V 2 = 199.680511 + 888.578275 = 1088.2588 美元
V_2 = 199.680511 + 888.578275 = \mathbf{1088.2588} \text{ 美元}
V 2 = 199.680511 + 888.578275 = 1088.2588 美元
单期收益率:1088.258786 1033.346645 − 1 = + 5.3140 % \frac{1088.258786}{1033.346645} - 1 = +5.3140\% 1033.346645 1088.258786 − 1 = + 5.3140%
漂移权重计算 :
w A = 604.033546 1088.258786 = 0.5550 ( 55.50 % ) , w B = 284.544728 1088.258786 = 0.2615 ( 26.15 % ) , w cash = 0.1835 ( 18.35 % ) .
\begin{aligned}
w_A&=\frac{604.033546}{1088.258786}=\mathbf{0.5550}\quad(55.50\%),\\
w_B&=\frac{284.544728}{1088.258786}=\mathbf{0.2615}\quad(26.15\%),\\
w_{\text{cash}}&=\mathbf{0.1835}\quad(18.35\%).
\end{aligned}
w A w B w cash = 1088.258786 604.033546 = 0.5550 ( 55.50% ) , = 1088.258786 284.544728 = 0.2615 ( 26.15% ) , = 0.1835 ( 18.35% ) .
信号生成 :
策略决定重新调整权重至:w A ∗ = 0.5 , w B ∗ = 0.3 , w cash ∗ = 0.2 w_A^* = 0.5, w_B^* = 0.3, w_{\text{cash}}^* = 0.2 w A ∗ = 0.5 , w B ∗ = 0.3 , w cash ∗ = 0.2
8.5 第 4 期:2026-03-02(再平衡执行)
交易前状态(在执行价格 E E E :
开盘执行价格为 E A = 12.0 , E B = 20.0 E_A = 12.0, E_B = 20.0 E A = 12.0 , E B = 20.0
交易前 A 持仓价值:x A = 49.920128 × 12.0 = 599.041534 x_A = 49.920128 \times 12.0 = 599.041534 x A = 49.920128 × 12.0 = 599.041534
交易前 B 持仓价值:x B = 14.976038 × 20.0 = 299.520767 x_B = 14.976038 \times 20.0 = 299.520767 x B = 14.976038 × 20.0 = 299.520767
交易前总净值 :
V 3 , pre = 199.680511 + 599.041534 + 299.520767 = 1098.2428 美元
V_{3,\text{pre}} = 199.680511 + 599.041534 + 299.520767 = \mathbf{1098.2428} \text{ 美元}
V 3 , pre = 199.680511 + 599.041534 + 299.520767 = 1098.2428 美元
判断交易方向并求解 V ′ V' V ′ :
股票 A 现有权重占比 ≈ 599.04 1098.24 = 54.55 % > 50 % \approx \frac{599.04}{1098.24} = 54.55\% > 50\% ≈ 1098.24 599.04 = 54.55% > 50% 卖出 A (s A = − 1 s_A = -1 s A = − 1
股票 B 现有权重占比 ≈ 299.52 1098.24 = 27.27 % < 30 % \approx \frac{299.52}{1098.24} = 27.27\% < 30\% ≈ 1098.24 299.52 = 27.27% < 30% 买入 B (s B = + 1 s_B = +1 s B = + 1
V 3 ′ = V 3 , pre + c ( s A x A + s B x B ) 1 + c ( s A w A ∗ + s B w B ∗ ) = 1098.242812 − 0.002 × ( 599.041534 − 299.520767 ) 1 + 0.002 × ( − 0.5 + 0.3 )
V_3' = \frac{V_{3,\text{pre}} + c (s_A x_A + s_B x_B)}{1 + c (s_A w_A^* + s_B w_B^*)} = \frac{1098.242812 - 0.002 \times (599.041534 - 299.520767)}{1 + 0.002 \times (-0.5 + 0.3)}
V 3 ′ = 1 + c ( s A w A ∗ + s B w B ∗ ) V 3 , pre + c ( s A x A + s B x B ) = 1 + 0.002 × ( − 0.5 + 0.3 ) 1098.242812 − 0.002 × ( 599.041534 − 299.520767 ) 分母为:1 + 0.002 × ( − 0.2 ) = 1 − 0.0004 = 0.9996 1 + 0.002 \times (-0.2) = 1 - 0.0004 = 0.9996 1 + 0.002 × ( − 0.2 ) = 1 − 0.0004 = 0.9996 1098.242812 − 0.002 × 299.520767 = 1098.242812 − 0.599042 = 1097.643770 1098.242812 - 0.002 \times 299.520767 = 1098.242812 - 0.599042 = 1097.643770 1098.242812 − 0.002 × 299.520767 = 1098.242812 − 0.599042 = 1097.643770
V 3 ′ = 1097.643770 0.9996 = 1098.0830 美元
V_3' = \frac{1097.643770}{0.9996} = \mathbf{1098.0830} \text{ 美元}
V 3 ′ = 0.9996 1097.643770 = 1098.0830 美元
计算交易股数与手续费 :
股票 A 目标价值:0.5 × 1098.083003 = 549.041502 0.5 \times 1098.083003 = 549.041502 0.5 × 1098.083003 = 549.041502 Δ M A = 549.041502 − 599.041534 = − 50.0000 美元 \Delta M_A = 549.041502 - 599.041534 = \mathbf{-50.0000} \text{ 美元} Δ M A = 549.041502 − 599.041534 = − 50.0000 美元 Δ q A = − 50.000032 12.0 = − 4.1667 股 \Delta q_A = \frac{-50.000032}{12.0} = \mathbf{-4.1667} \text{ 股} Δ q A = 12.0 − 50.000032 = − 4.1667 股 q A = 49.920128 − 4.166669 = 45.75346 股 q_A = 49.920128 - 4.166669 = \mathbf{45.75346} \text{ 股} q A = 49.920128 − 4.166669 = 45.75346 股 0.002 × 50.000032 = 0.1000 0.002 \times 50.000032 = 0.1000 0.002 × 50.000032 = 0.1000
股票 B 目标价值:0.3 × 1098.083003 = 329.424901 0.3 \times 1098.083003 = 329.424901 0.3 × 1098.083003 = 329.424901 Δ M B = 329.424901 − 299.520767 = + 29.9041 美元 \Delta M_B = 329.424901 - 299.520767 = \mathbf{+29.9041} \text{ 美元} Δ M B = 329.424901 − 299.520767 = + 29.9041 美元 Δ q B = 29.904134 20.0 = + 1.4952 股 \Delta q_B = \frac{29.904134}{20.0} = \mathbf{+1.4952} \text{ 股} Δ q B = 20.0 29.904134 = + 1.4952 股 q B = 14.976038 + 1.495207 = 16.47125 股 q_B = 14.976038 + 1.495207 = \mathbf{16.47125} \text{ 股} q B = 14.976038 + 1.495207 = 16.47125 股 0.002 × 29.904134 = 0.0598 0.002 \times 29.904134 = 0.0598 0.002 × 29.904134 = 0.0598
总手续费:Fees 3 = 0.100000 + 0.059808 = 0.1598 美元 \text{Fees}_3 = 0.100000 + 0.059808 = \mathbf{0.1598} \text{ 美元} Fees 3 = 0.100000 + 0.059808 = 0.1598 美元
期末现金余额 :
C 3 = C 2 − ( Δ M A + Δ M B ) − Fees 3 = 199.680511 − ( − 50.000032 + 29.904134 ) − 0.159808 = 219.6166 美元 .
\begin{aligned}
C_3&=C_2-(\Delta M_A+\Delta M_B)-\text{Fees}_3\\
&=199.680511-(-50.000032+29.904134)-0.159808\\
&=\mathbf{219.6166}\text{ 美元}.
\end{aligned}
C 3 = C 2 − ( Δ M A + Δ M B ) − Fees 3 = 199.680511 − ( − 50.000032 + 29.904134 ) − 0.159808 = 219.6166 美元 . 验算现金占比:219.616601 1098.083003 = 0.200000 \frac{219.616601}{1098.083003} = 0.200000 1098.083003 219.616601 = 0.200000
收盘盯市与期末 NAV :
收盘价格为 P A = 12.0 , P B = 21.0 P_A = 12.0, P_B = 21.0 P A = 12.0 , P B = 21.0
股票 A 市值:45.753458 × 12.0 = 549.041496 45.753458 \times 12.0 = 549.041496 45.753458 × 12.0 = 549.041496
股票 B 市值:16.471245 × 21.0 = 345.896145 16.471245 \times 21.0 = 345.896145 16.471245 × 21.0 = 345.896145
总持仓市值(采用未舍入中间值):549.041496 + 345.896145 = 894.937648 549.041496 + 345.896145 = \mathbf{894.937648} 549.041496 + 345.896145 = 894.937648
收盘总净值 :
V 3 = 219.616601 + 894.937648 = 1114.5542 美元
V_3 = 219.616601 + 894.937648 = \mathbf{1114.5542} \text{ 美元}
V 3 = 219.616601 + 894.937648 = 1114.5542 美元
单期收益率:1114.554248 1088.258786 − 1 = + 2.4163 % \frac{1114.554248}{1088.258786} - 1 = +2.4163\% 1088.258786 1114.554248 − 1 = + 2.4163%
收盘实际权重:w A = 49.26 % , w B = 31.03 % , w cash = 19.70 % w_A = 49.26\%, w_B = 31.03\%, w_{\text{cash}} = 19.70\% w A = 49.26% , w B = 31.03% , w cash = 19.70%
8.6 对账单总览与恒等式核对
根据第 6.1 节对账恒等式,对 4 期净值变动做完全归因:
日期
实际 Δ NAV \Delta \text{NAV} Δ NAV
成交前价格损益
成交后价格损益
扣除手续费
解释变动和
归因残差 residual \text{residual} residual
现金恒等差
2026-01-30
0.0000
0.0000
0.0000
0.0000
0.0000
0.0 0.0 0.0 0.0 0.0 0.0
2026-02-02
+33.3466
0.0000
+34.9441
-1.5974
+33.3466
1.56 × 10 − 13 1.56 \times 10^{-13} 1.56 × 1 0 − 13 0.0 0.0 0.0
2026-02-27
+54.9121
+54.9121
0.0000
0.0000
+54.9121
− 7.82 × 10 − 14 -7.82 \times 10^{-14} − 7.82 × 1 0 − 14 0.0 0.0 0.0
2026-03-02
+26.2955
+9.9840
+16.4712
-0.1598
+26.2955
− 7.11 × 10 − 15 -7.11 \times 10^{-15} − 7.11 × 1 0 − 15 2.84 × 10 − 14 2.84 \times 10^{-14} 2.84 × 1 0 − 14
手算结论 :上表残差来自原冻结运行,不是本批重跑的历史结果;中间量用未舍入值计算后再显示。原最大对账残差为 1.56 × 10 − 13 1.56 \times 10^{-13} 1.56 × 1 0 − 13 2.84 × 10 − 14 2.84 \times 10^{-14} 2.84 × 1 0 − 14
9. Python实现
本章所有核心回测与对账功能均封装于 src/quant_course/backtest.py 中。
默认读者路线是已接受I3读者包中的 notebooks/ch29_backtest_engine.ipynb。在读者包根目录运行:
python run_notebook.py notebooks/ch29_backtest_engine.ipynb
Notebook默认 RUN_FRENCH=False,新算四期账本、权重漂移、constructed_study及极端政策等教学构造;第11节的历史French表图不是这次默认执行的新输出。runner将执行Notebook和 execution.json 保存在唯一的 runs/execution_<stem>_<uuid>/,失败也保留。Notebook自身另建 runs/ch29_backtest_engine_<uuid>/;主要结果是内核中的表和打印,不能假定全部已保存到内层目录。先按第11节理解历史数据边界。本章Notebook的英语语言层、可携带全包与冷启动仍待BIL23完成。
以下代码展示如何在独立 Python 环境中调用回测引擎并完成端到端对账:
import numpy as np
import pandas as pd
from quant_course.backtest import BacktestConfig, reconcile, run_backtest, solve_post_fee_nav
dates = pd.DatetimeIndex(["2026-01-30" , "2026-02-02" , "2026-02-27" , "2026-03-02" ])
mark_prices = pd.DataFrame(
{"A" : [10.0 , 11.0 , 12.1 , 12.0 ], "B" : [20.0 , 19.0 , 19.0 , 21.0 ]},
index=dates,
)
exec_prices = pd.DataFrame(
{"A" : [10.0 , 10.0 , 12.0 , 12.0 ], "B" : [20.0 , 20.0 , 19.5 , 20.0 ]},
index=dates,
)
target_weights = pd.DataFrame(
{"A" : [0.5 , 0.5 ], "B" : [0.3 , 0.3 ]}, index=[dates[0 ], dates[2 ]]
)
config = BacktestConfig(initial_cash=1000.0 , fee_rate=0.002 , lag=1 )
result = run_backtest(
mark_prices, target_weights, config, exec_prices=exec_prices
)
print ("Fills count:" , len (result.fills))
print ("Final NAV:" , round (result.ledger["nav" ].iloc[-1 ], 4 ))
rec = reconcile(result, mark_prices, config, exec_prices=exec_prices)
max_residual = rec["residual" ].abs ().max ()
print ("Max reconciliation residual:" , max_residual)
assert max_residual < 1e-12
执行命令与脚本输出:
进阶入口:另行了解完整课程CLI与测试,核对其参数、历史分支及输出路径后再运行:
.venv/bin/python code/ch29_backtest_engine.py
.venv/bin/python -m pytest -q tests/test_ch29_backtest.py tests/test_ch29_workflow.py
这些完整课程入口可能生成输出、调用历史数据或使用固定默认目录。它们不是上述默认离线读者路线;先核实际脚本的路径及参数,保护旧qa冻结结果。本次返修不执行runner、完整Notebook、CLI、课程suite或French研究。
10. 图形解读
以下4张图沿用历史 code/ch29_backtest_engine.py 产物,本批未重画或重新运行。两张局部标题/图例拥挤处由完整图注解释;摘要不含完整NAV路径,不能据此重造全曲线。原图保存在 figures/a6/ 目录中:
10.1 手算例账本资产拆解与对账残差
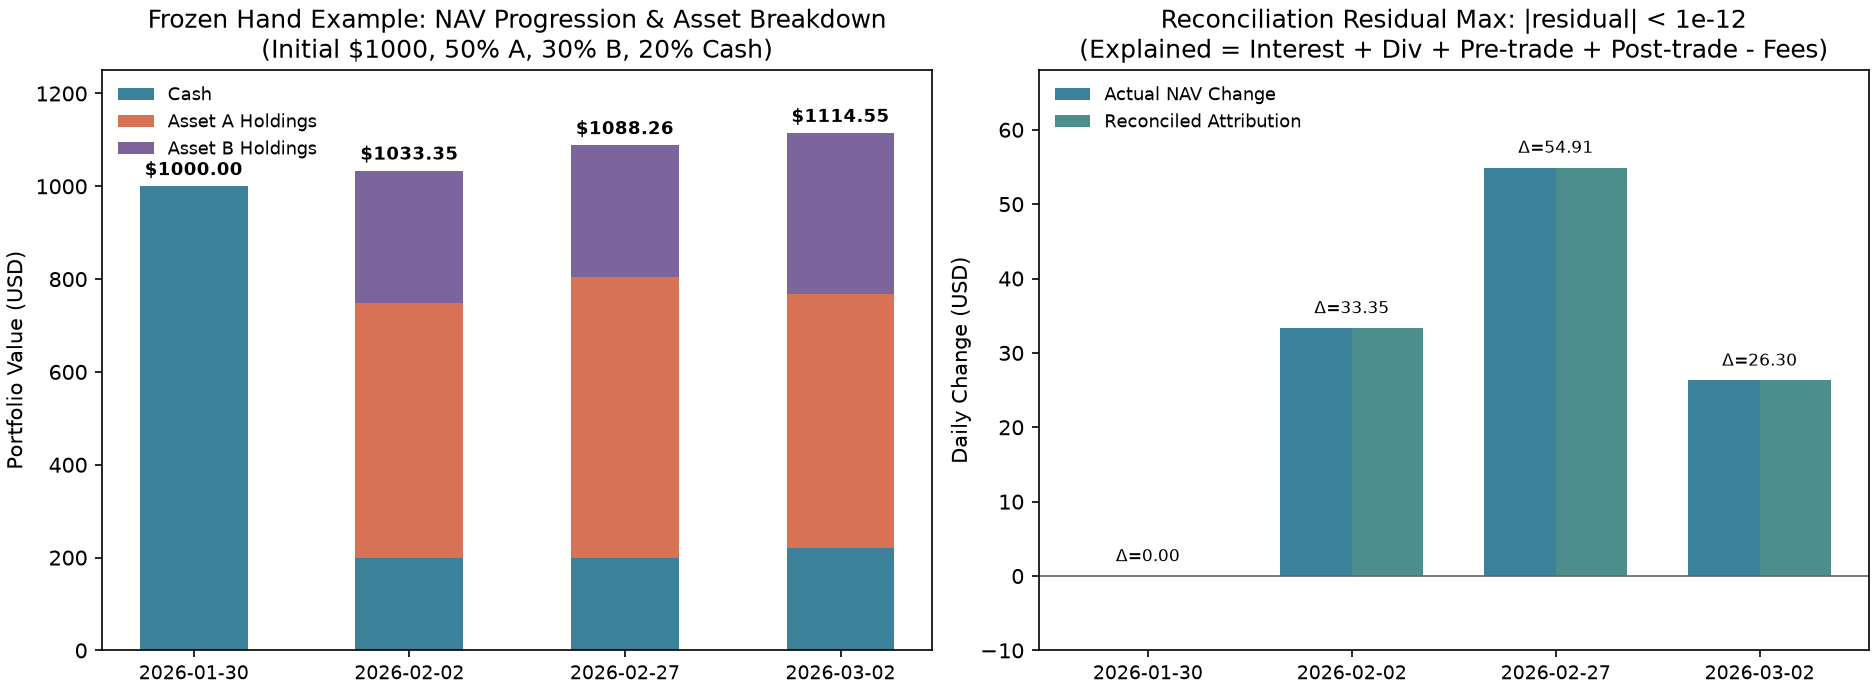
左图(资产构成柱状图) :横轴为日期,纵轴为组合资产总值(USD)。展示期初 1000 美元纯现金在 2026-02-02 转化为资产 A、B 与现金储备,随后在 02-27 随 A 的上涨而净值扩张,最终在 03-02 顺利再平衡并达到 1114.55 美元。右图(归因分解对照) :横轴为日期,纵轴为每日净值变动(USD)。展示实际净值变动(深蓝柱)与对账归因解释变动(蓝绿柱)高度吻合,最大残差绝对值小于 1.57 × 10 − 13 1.57 \times 10^{-13} 1.57 × 1 0 − 13 核心观察点 :资产与现金在各个时点均严格满足自融资守恒,各项资产流向清晰明了。
10.2 权重漂移与再平衡换手率
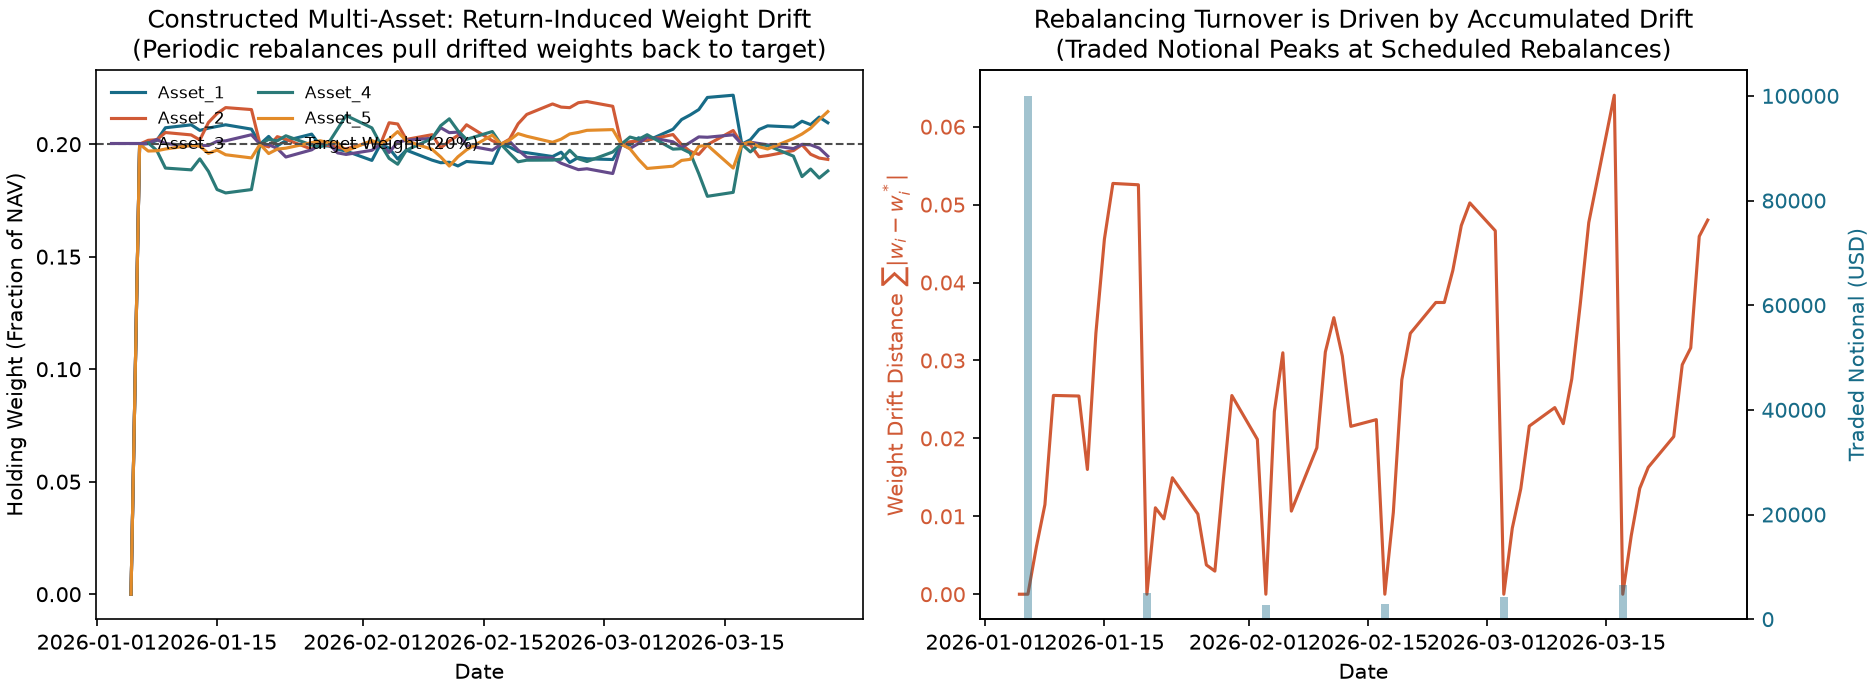
左图(持仓权重路径) :横轴为日期,纵轴为持仓权重占比。在 5 只资产的构造市场中,目标权重固定为 20%(黑色虚线)。原图左侧拥挤图例中的资产线分别为五只资产的实际权重,黑色虚线只代表共同目标,不是一条额外资产路径;曲线均保留历史身份。在每 10 个交易日的调仓间隔期内,由于资产相对收益分化,实际持仓权重呈现明显的锯齿状“发散漂移”,并在再平衡日被拉回 20%。右图(漂移距离与换手成交额) :横轴为日期,左轴为持仓与目标权重的 L 1 L_1 L 1 ∑ ∣ w i − w i ∗ ∣ \sum |w_i - w_i^*| ∑ ∣ w i − w i ∗ ∣ 核心观察点 :再平衡的交易换手需求是累积权重漂移的直接结果,漂移越显著,调仓日的成交额峰值越高。
10.3 向量化回测与事件账本对比
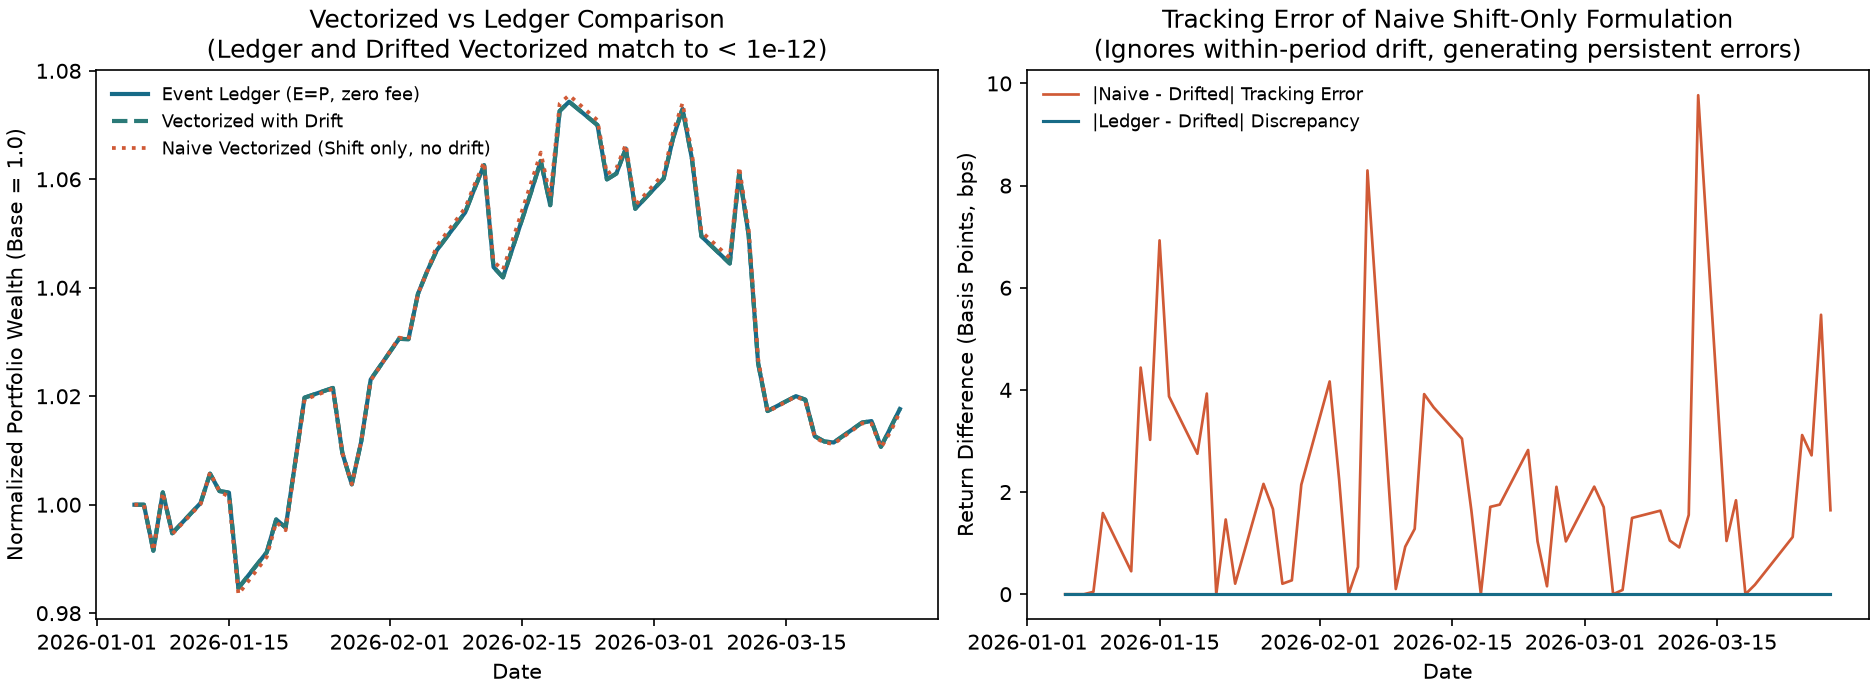
左图(净值路径对比) :横轴为日期,纵轴为归一化净值。深蓝线(事件账本在零费率、收盘成交下)与绿虚线(含权重漂移的向量化算法)完全重合(差值 < 10 − 15 < 10^{-15} < 1 0 − 15 ;而橙色点线(朴素 shift 向量化)发生明显轨迹偏离。右图(单期跟踪误差) :横轴为日期,纵轴为收益率差值(基点,bps)。深蓝线(账本与含漂移向量化差值)为机器浮点零;橙线(朴素向量化与真实收益差值)在非调仓日产生持续偏差,单日最大偏差约为 9.77 bps (0.000977)。核心观察点 :忽略权重漂移的向量化回测具有明显的模型偏差,不能替代基于真实持仓的账本模型。
10.4 交易费用敏感度与复利侵蚀(Kenneth French 10 行业)
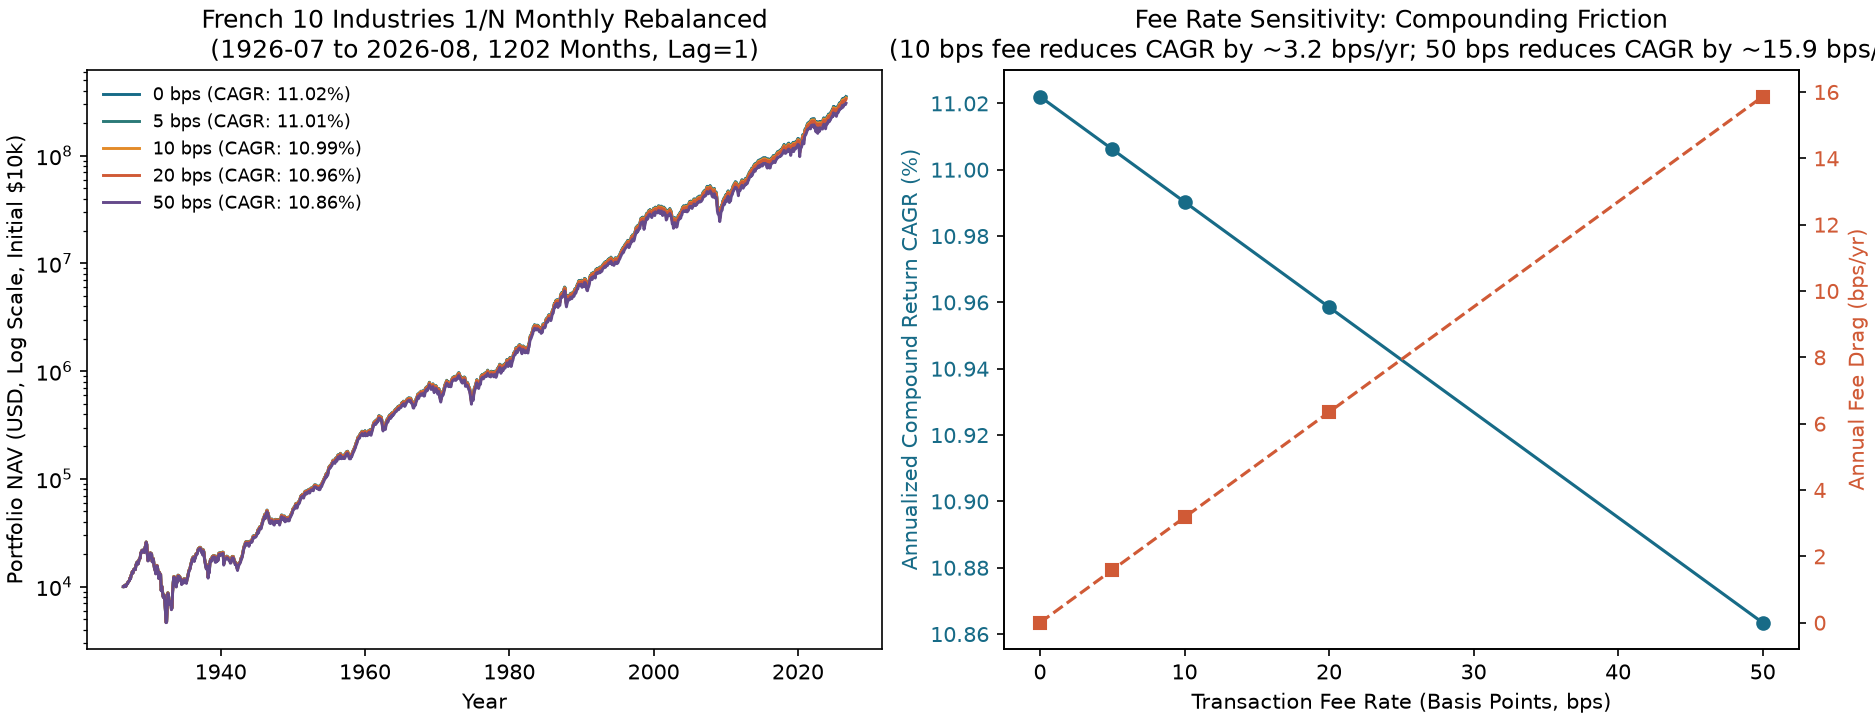
左图(全样本对数净值曲线) :横轴为年份(1926–2026),纵轴为对数坐标下的组合 NAV(初始 10,000 美元)。展示 0 bps, 5 bps, 10 bps, 20 bps, 50 bps 五档费率下的净值路径分化。右图(年化 CAGR 与摩擦拖累;原图边缘裁断标题的完整含义) :横轴为交易费率(bps),左轴为净年化复合收益率 CAGR(%),右轴为年化绩效拖累(bps)。核心观察点 :费率从 0 bps 提高到 50 bps,年化收益率从 11.02% 降至 10.86%(每 10 bps 费率使 CAGR 下降约 3.2 bps/年;50 bps 费率使 CAGR 下降约 15.9 bps/年)。
11. 真实历史收益的代理账本案例
11.1 真实数据规格与来源清单
本节保留此前以 Kenneth French 数据图书馆 10 个行业投资组合(10 Industry Portfolios) 月度价值加权收益率完成的历史代理账本研究。原始、提取及处理后的French数据未随默认I3读者包提供;以下路径是完整工程中的历史来源位置。数据权利、主体与用途仍待解决,不能把公开可见当成获准重分发或执行研究。A10-A有限范围设计及A10-A.1技术协议的接受不替代数据权利和执行授权,G05/A10-B尚未获授权。行业聚合月收益不是公司级时点可得(point-in-time, PIT)输入;真实成分、可交易价格、公司行动、借券/融资、容量及交易日历仍需另核。以下曲线不证明现实可部署收益。
数据文件位置 :data/processed/french_10_industries_monthly.csv校验哈希(SHA-256) :3b097d810c295d64eedfa1ece7067ff2a0707f5ca90e33935df9949251f70950(对应清单 data/manifests/french_industries_2026-10-05.json,SHA-256 为 3b71cd5f781f9790cc380195c22635e03e9c9e27a5f43cd2d0d46fb12efa8271)无风险利率文件 :data/processed/french_factors_3_monthly.csv(SHA-256 为 c19770a19a0ac47ad1c29074f57234570aeaa9725212cb4fa8146a2846c52814)样本区间 :1926 年 7 月至 2026 年 8 月(共 1202 个日历月)。包含行业 :NoDur(必需消费)、Durbl(可选耐用品)、Manuf(制造业)、Enrgy(能源)、HiTec(高科技)、Telcm(电信)、Shops(零售批发)、Hlth(医疗保健)、Utils(公用事业)、Other(其他)。口径与时序说明 :
该数据仅包含月末离散观测值。因此在回测配置中设置 lag = 1 \text{lag} = 1 lag = 1 s s s s + 1 s+1 s + 1 E E E P P P
在1926-06补入价格水平为100的基准行后,首个收益月1926-07按当月末代理价 E = P E=P E = P c = 0 c=0 c = 0 c > 0 c>0 c > 0
年化复合收益率(CAGR)的年数按总月数折算:Y = 1202 / 12 ≈ 100.167 Y = 1202 / 12 \approx 100.167 Y = 1202/12 ≈ 100.167 CAGR = ( NAV T / NAV 0 ) 12 / 1202 − 1 \text{CAGR} = (\text{NAV}_T / \text{NAV}_0)^{12 / 1202} - 1 CAGR = ( NAV T / NAV 0 ) 12/1202 − 1
夏普比率(Sharpe Ratio)使用对齐的 Kenneth French FF3 RF(月度无风险利率小数),按月度超额收益均值除以样本标准差并乘以 12 \sqrt{12} 12
行业总回报指数序列是总回报代理水平(Total-Return Proxy Level) ,内含分红再投资,并非个股交易牌价,回测中不额外叠加外部现金分红。
11.2 策略设定与回测结果
策略采用朴素的月度等权重再平衡策略(1/N Rebalancing) :
决策频率:每月月末产生目标权重(每行业 10%);
执行机制:按 lag = 1 \text{lag} = 1 lag = 1
考察费率:c ∈ { 0 , 5 , 10 , 20 , 50 } c \in \{0, 5, 10, 20, 50\} c ∈ { 0 , 5 , 10 , 20 , 50 }
实测绩效对比表(1926-07 至 2026-08)
持仓路径与绩效(同一费率实验):
交易费率档位
期末净值(USD)
累积总回报
年化收益率(CAGR)
年化波动率
年化夏普比率
0 bps(无摩擦) 353,584,236 +3,535,742%
11.02% 17.80%
0.495
5 bps 348,555,862
+3,485,459%
11.01% 17.80%
0.495
10 bps 343,599,177 +3,435,892%
10.99% 17.80%
0.494
20 bps 333,896,778
+3,338,868%
10.96% 17.80%
0.492
50 bps 306,406,322 +3,063,963%
10.86% 17.80%
0.487
对应交易摩擦与实际换手:
交易费率档位
累计总手续费(USD)
年化费用拖累(bps)
月均换手率
0 bps(无摩擦) 0.00
0.0
2.38%
5 bps 513,420
1.59
2.38%
10 bps 1,013,676
3.17 2.38%
20 bps 1,975,717
6.35
2.38%
50 bps 4,571,698
15.86 2.38%
真实数据实证结论 :
等价性复核 :在 0 bps 费率下,账本输出的月收益率序列与 drifted_weight_returns 向量化输出的最大绝对差值为 6.52 × 10 − 16 6.52 \times 10^{-16} 6.52 × 1 0 − 16 漂移偏差实证 :若将调仓频率改为每 12 个月(年度)再平衡一次,忽略月内漂移的朴素 shift 向量化在单月产生的最大跟踪偏差达到 2.41% (241 个基点)。成本敏感度观察 :1/N 策略月均换手率约为 2.38%(年化约 28.6%)。随着交易费率从 0 bps 提升至 50 bps,年化夏普比率从 0.495 缓慢下滑至 0.487,年化复合收益率降低了约 15.9 个基点,期末净值减少约 4718 万美元(减少约 13.3%)。
12. 常见错误
12.1 错误一:收盘生成信号在同收盘成交(Look-Ahead Fill)
错误分析 :若在收盘计算信号并在同收盘价成交,相当于利用未来全天走势逆向套利。验证代码 :回测引擎强制限制 lag ≥ 1 \text{lag} \ge 1 lag ≥ 1
import pandas as pd
import pytest
from quant_course.backtest import BacktestConfig, run_backtest
dates = pd.date_range("2026-01-05" , periods=3 , freq="B" )
mark = pd.DataFrame({"A" : [10.0 , 11.0 , 12.0 ]}, index=dates)
tw = pd.DataFrame({"A" : [1.0 ]}, index=[dates[0 ]])
with pytest.raises(ValueError, match ="lag" ):
run_backtest(mark, tw, BacktestConfig(initial_cash=1000.0 , lag=0 ))
print ("Look-ahead fill with lag=0 is strictly rejected by run_backtest." )
12.2 错误二:直接使用复权价格回测并再次叠加现金分红(Double Counting)
错误分析 :总回报复权价(Total-Return Price)已内嵌分红再投资收益,若再次入账现金分红,会导致收益双重计入。未复权价格必须与分红拆股事件显式挂载。验证代码 :
import numpy as np
import pandas as pd
from quant_course.backtest import BacktestConfig, run_backtest
dates = pd.date_range("2026-01-05" , periods=3 , freq="B" )
mark = pd.DataFrame({"A" : [10.0 , 10.0 , 5.0 ], "B" : [20.0 , 20.0 , 20.0 ]}, index=dates)
tw = pd.DataFrame({"A" : [1.0 ], "B" : [0.0 ]}, index=[dates[0 ]])
cfg = BacktestConfig(initial_cash=100.0 )
splits = pd.DataFrame({"A" : [np.nan, np.nan, 2.0 ]}, index=dates)
res_split = run_backtest(mark, tw, cfg, splits=splits)
assert np.isclose(res_split.ledger["nav" ].iloc[2 ], 100.0 )
res_no_split = run_backtest(mark, tw, cfg)
assert np.isclose(res_no_split.ledger["nav" ].iloc[2 ], 50.0 )
print ("Splits must be booked explicitly with unadjusted prices." )
12.3 错误三:用简单的 shift(1) 代替权重漂移(Naive Vectorized Drift Blindness)
错误分析 :朴素 shift 向量化假定每期都免费重新平衡到目标权重,忽略了资产相对涨跌引起的权重漂移。验证代码 :
import numpy as np
import pandas as pd
from quant_course.backtest import drifted_weight_returns
px = pd.DataFrame({"A" : [10.0 , 20.0 , 10.0 ], "B" : [10.0 , 10.0 , 10.0 ]}, index=pd.date_range("2026-01-01" , periods=3 ))
tw = pd.DataFrame({"A" : [0.5 ], "B" : [0.5 ]}, index=[pd.Timestamp("2026-01-01" )])
r_drift = drifted_weight_returns(px, tw)
r_naive = (tw.reindex(px.index).ffill().shift(1 ).fillna(0 ) * px.pct_change(fill_method=None ).fillna(0 )).sum (axis=1 )
print ("True drifted return at t=2:" , round (r_drift.iloc[2 ], 4 ))
print ("Naive shift return at t=2:" , round (r_naive.iloc[2 ], 4 ))
assert abs (r_naive.iloc[2 ] - r_drift.iloc[2 ]) > 0.08
12.4 错误四:忽略扣费后净值缩放,导致现金账户被击穿(Cash Deficit)
错误分析 :未调用 solve_post_fee_nav 求解 V ′ V' V ′ V pre V_{\text{pre}} V pre 验证代码 :
import numpy as np
from quant_course.backtest import solve_post_fee_nav
v_pre = 1000.0
w = np.array([0.5 , 0.5 ])
c = 0.002
order_val_naive = w * v_pre
fees_naive = c * float (np.abs (order_val_naive).sum ())
cash_deficit = v_pre - float (order_val_naive.sum ()) - fees_naive
assert cash_deficit < 0
v_post = solve_post_fee_nav(v_pre, np.zeros(2 ), w, c)
order_val_correct = w * v_post
fees_correct = c * float (np.abs (order_val_correct).sum ())
cash_end = v_pre - float (order_val_correct.sum ()) - fees_correct
assert np.isclose(cash_end, 0.0 )
print (f"Naive cash deficit: {cash_deficit:.2 f} , Post-fee NAV solves exact cash: {cash_end:.4 f} " )
13. 量化研究应用
13.1 从策略构思到扣费后净值的标准化投研流水线
一个规范的量化研究报告,在展示策略净值时必须经历以下 5 个标准化检查步骤:
时点审计门槛 :明确给出信号形成时间戳(signal_time)与执行时间戳(trade_time)。必须在报告中证明 available_at ≤ \le ≤ signal_time < < < trade_time。
价格类型核验 :真实股份账本确保 mark_prices 为未复权收盘价并绑定公司行动;合成总回报代理另行声明虚拟单位且不重复入账股利;若存在早盘或 VWAP 撮合,必须单独提供 exec_prices。
自融资对账审查 :回测输出后,第一步应运行 reconcile,只在正且有限的NAV有效期检查比例残差:
max t : 0 < V t < ∞ ∣ residual t ∣ V t ≤ 10 − 12
\max_{t:\,0<V_t<\infty} \frac{|\text{residual}_t|}{V_t} \le 10^{-12}
t : 0 < V t < ∞ max V t ∣ residual t ∣ ≤ 1 0 − 12 若没有这样的有效期,比例检查不适用;不把空集合当成通过。对非正NAV终止行单独报告货币单位绝对残差,非有限值另行排查。10 − 12 10^{-12} 1 0 − 12
阶梯式成本压力测试 :报告不能只给出一张无费率或固定费率的净值图,建议同时展示 c ∈ { 0 , 5 , 10 , 20 , 50 } c \in \{0, 5, 10, 20, 50\} c ∈ { 0 , 5 , 10 , 20 , 50 } 盈亏平衡费率(Break-even Fee Rate) 。
反证与基准对比 :设置基准组合(如 1/N 等权买入持有策略),检验策略超额收益是否单纯来自于对市场整体 Beta 或漂移未平衡的被动暴露。
14. 本章小结
本章建立了量化教材 Part V 的基础记账核心。以下是本章概念间的内在联系与规则总结:
自融资与守恒律(Conservation Law) :
在无外部出入金的账户中,组合净值变动具有明确的会计恒等性:
Δ NAV t ≡ Interest t + Div t + DelistNet t + Δ P pre + Δ P post − Fees t
\Delta \text{NAV}_t \equiv \text{Interest}_t + \text{Div}_t + \text{DelistNet}_t + \Delta P_{\text{pre}} + \Delta P_{\text{post}} - \text{Fees}_t
Δ NAV t ≡ Interest t + Div t + DelistNet t + Δ P pre + Δ P post − Fees t 正且有限NAV期按第6.1节的工程阈值检查比例残差,并分别报告货币绝对误差;非正NAV终止行不参与该除法,非有限结果须排查。这是内部一致性检查,而非行情与时戳正确的充分证明。
扣费后净值的非线性本质 :
交易费用直接减少了可配置的总资金。目标持仓必须以扣费后净值 V ′ V' V ′ V ′ = V pre − c ∑ ∣ w ∗ V ′ − x ∣ V' = V_{\text{pre}} - c\sum |w^* V' - x| V ′ = V pre − c ∑ ∣ w ∗ V ′ − x ∣ c ∑ ∣ w ∗ ∣ < 1 c\sum |w^*| < 1 c ∑ ∣ w ∗ ∣ < 1 R \mathbb{R} R c ∑ ∣ x i ∣ < V pre c\sum |x_i| < V_{\text{pre}} c ∑ ∣ x i ∣ < V pre ( 0 , V pre ] (0, V_{\text{pre}}] ( 0 , V pre ] V pre V_{\text{pre}} V pre
实际持仓一般发生权重漂移 :
目标权重只在交易完成的瞬时短暂成立。在第6.3节假设下,不调仓持有期的权重按照 w i , t + 1 = w i , t 1 + r i , t + 1 1 + r p , t + 1 w_{i,t+1} = w_{i,t} \frac{1+r_{i,t+1}}{1+r_{p,t+1}} w i , t + 1 = w i , t 1 + r p , t + 1 1 + r i , t + 1
时序因果与延迟约束(lag ≥ 1 \text{lag} \ge 1 lag ≥ 1 :
收盘计算的信号不能在同日收盘价成交。日内时序由利息结算 → \to → → \to → E E E → \to → P P P
承前启后 :
本章输出的可对账账本、持仓表与成交流水,将在第30章 中作为分析工具,逐一揭露 8 种典型回测偏差对净值的扭曲;在第31章 用于构建严密的时间序列样本划分;在第32章 用于计算严谨的样本外统计推断;并在第33章 用于组合风险建模。
15. 思考题
概念与数学思考题
29-E01 :试根据第 6.1 节自融资账本的期初、期末现金与资产持仓定义,详细写出包含分红、拆股、退市、交易前价格变动、交易后价格变动与交易手续费的完全代数推导过程,证明理论对账残差严格为 0。29-E02 :考虑组合从纯现金 V pre = 10 , 000 V_{\text{pre}} = 10,000 V pre = 10 , 000 w ∗ = [ 0.4 , 0.3 , 0.2 ] w^* = [0.4, 0.3, 0.2] w ∗ = [ 0.4 , 0.3 , 0.2 ] c = 0.0015 c = 0.0015 c = 0.0015 V ′ V' V ′ V ′ V' V ′ 29-E03 :详细讨论当 c ∑ i = 1 N ∣ w i ∗ ∣ ≥ 1 c \sum_{i=1}^N |w_i^*| \ge 1 c ∑ i = 1 N ∣ w i ∗ ∣ ≥ 1 f ( v ) = v + c ∑ i ∣ w i ∗ v − x i ∣ − V pre = 0 f(v) = v + c\sum_i |w_i^* v - x_i| - V_{\text{pre}} = 0 f ( v ) = v + c ∑ i ∣ w i ∗ v − x i ∣ − V pre = 0 C = 0 , x = ( 1000 , − 990 ) , V pre = 10 , c = 0.01 C=0, x=(1000, -990), V_{\text{pre}}=10, c=0.01 C = 0 , x = ( 1000 , − 990 ) , V pre = 10 , c = 0.01 c ∑ ∣ x i ∣ ≥ V pre c\sum |x_i| \ge V_{\text{pre}} c ∑ ∣ x i ∣ ≥ V pre 29-E04 :设某投资组合在第 t t t w 1 , t = 0.6 , w 2 , t = 0.4 w_{1,t} = 0.6, w_{2,t} = 0.4 w 1 , t = 0.6 , w 2 , t = 0.4 [ t , t + 1 ] [t, t+1] [ t , t + 1 ] + 20 % +20\% + 20% − 10 % -10\% − 10% t + 1 t+1 t + 1 29-E05 :为什么在回测中不能将总回报指数(Total Return Index)作为未复权交易价格直接输入撮合模块?若策略在输入总回报价格的同时又传入了现金分红明细表,会对净值产生何种扭曲?29-E06 :说明为何定理 3 中给出的四项条件是向量化回测与事件账本回测逐日相等的充分条件而非必要条件;给出一个费率 c > 0 c > 0 c > 0 c = 5 c = 5 c = 5 E ≠ P E \ne P E = P
29-N01:沿账本时钟诊断单位与边界(新增)
重做第5.2.1节小账,先计算 C p r e , x , V p r e , V ′ , Δ M , Δ q , C t , q t , V t C_{\mathrm{pre}},x,V_{\mathrm{pre}},V',\Delta M,\Delta q,C_t,q_t,V_t C pre , x , V pre , V ′ , Δ M , Δ q , C t , q t , V t 0.8 V ′ 0.8V' 0.8 V ′ E = P E=P E = P lag=1 是否是次日,以及执行前净值≤0后为何不能取当天收盘的恢复值。
16. 编程题
编程实现与边界验收题
29-P01 :编写一个名为 solve_nav_closed_form 的独立 Python 函数,输入 V pre V_{\text{pre}} V pre x x x w ∗ w^* w ∗ c c c V ′ V' V ′ solve_post_fee_nav 的 Newton 迭代解进行数值对比,验证二者在机器精度下的一致性。29-P02 :利用 run_backtest 与 reconcile,编写一个完全复现第 8 节双资产贯穿手算例的自动化测试脚本,断言 4 个日期的持仓股数、手续费、期末现金、期末 NAV 以及对账残差,要求浮点误差断言精度达到 abs=1e-4。29-P03 :编写一段对比实验程序,生成包含 3 只资产、60 个交易日的随机价格数据。分别运行 drifted_weight_returns 和朴素前向填充的 (tw.shift(1) * ret).sum(axis=1),计算并打印二者在非调仓日产生的最大收益率偏差。29-P04 :实现破产终止(Ruin Termination)单元测试:构建一个持有 -100% 股票 X 空头与 +100% 股票 Y 多头的杠杆组合,当股票 X 大涨导致账户 NAV 穿仓跌至负数时,断言回测引擎能够正确触发终止(terminated_at 不为 None),且终止日之后的日期不会继续生成净值。
17. 挑战题
高级挑战与拓展研究
29-C01(不交易带与比例交易费用的分段凸优化) :在真实市场再平衡中,为了避免因微小权重漂移而频繁产生无谓的手续费,量化基金通常采用不交易带(No-Trade Band)策略:只有当实际持仓权重偏离目标权重的幅度超出容忍阈值 δ \delta δ ∣ w i − w i ∗ ∣ > δ |w_i - w_i^*| > \delta ∣ w i − w i ∗ ∣ > δ L 1 L_1 L 1 29-C02(空头借券做空成本与融券利息的完全账本建模) :本章引擎假设 allow_short=True 时不收取额外的借券费(Borrow Fee)。在现实融券交易中,空头头寸需按年化融券费率 r borrow r_{\text{borrow}} r borrow reconcile 中扩展对应的归因项。
18. 完整解答
29-E01 完整解答
根据定义,期末总净值为 V t = C t + ∑ i q i , t P i , t V_t = C_t + \sum_i q_{i,t} P_{i,t} V t = C t + ∑ i q i , t P i , t V t − 1 = C t − 1 + ∑ i q i , t − 1 ′ P ~ i , t − 1 V_{t-1} = C_{t-1} + \sum_i q_{i,t-1}' \tilde{P}_{i,t-1} V t − 1 = C t − 1 + ∑ i q i , t − 1 ′ P ~ i , t − 1 P ~ i , t − 1 = P i , t − 1 / S i , t \tilde{P}_{i,t-1} = P_{i,t-1}/S_{i,t} P ~ i , t − 1 = P i , t − 1 / S i , t q i , t − 1 ′ = q i , t − 1 S i , t q_{i,t-1}' = q_{i,t-1} S_{i,t} q i , t − 1 ′ = q i , t − 1 S i , t
C t = C t − 1 + Interest t + Div t + DelistCash t − ∑ i ∉ Delist E i , t ( q i , t − q i , t − 1 ′ ) − Fees t
C_t = C_{t-1} + \text{Interest}_t + \text{Div}_t + \text{DelistCash}_t - \sum_{i \notin \text{Delist}} E_{i,t} (q_{i,t} - q_{i,t-1}') - \text{Fees}_t
C t = C t − 1 + Interest t + Div t + DelistCash t − i ∈ / Delist ∑ E i , t ( q i , t − q i , t − 1 ′ ) − Fees t 将 C t C_t C t V t − V t − 1 V_t - V_{t-1} V t − V t − 1
V t − V t − 1 = C t − 1 + Interest t + Div t + DelistCash t − ∑ i ∉ Delist E i , t ( q i , t − q i , t − 1 ′ ) − Fees t + ∑ i q i , t P i , t − C t − 1 − ∑ i q i , t − 1 ′ P ~ i , t − 1 = Interest t + Div t + ( DelistCash t − DelistLoss t ) − Fees t − ∑ i ∉ Delist E i , t q i , t + ∑ i ∉ Delist E i , t q i , t − 1 ′ + ∑ i ∉ Delist q i , t P i , t − ∑ i ∉ Delist q i , t − 1 ′ P ~ i , t − 1 = Interest t + Div t + ( DelistCash t − DelistLoss t ) − Fees t + ∑ i ∉ Delist q i , t − 1 ′ ( E i , t − P ~ i , t − 1 ) + ∑ i ∉ Delist q i , t ( P i , t − E i , t )
\begin{aligned}
V_t - V_{t-1} &= C_{t-1} + \text{Interest}_t + \text{Div}_t + \text{DelistCash}_t \\
&\quad - \sum_{i \notin \text{Delist}} E_{i,t}(q_{i,t}-q_{i,t-1}')-\text{Fees}_t \\
&\quad +\sum_i q_{i,t}P_{i,t}-C_{t-1}-\sum_i q_{i,t-1}'\tilde P_{i,t-1} \\
&= \text{Interest}_t + \text{Div}_t + (\text{DelistCash}_t - \text{DelistLoss}_t) - \text{Fees}_t \\
&\quad -\sum_{i\notin\text{Delist}}E_{i,t}q_{i,t}+\sum_{i\notin\text{Delist}}E_{i,t}q_{i,t-1}' \\
&\quad +\sum_{i\notin\text{Delist}}q_{i,t}P_{i,t}-\sum_{i\notin\text{Delist}}q_{i,t-1}'\tilde P_{i,t-1} \\
&= \text{Interest}_t + \text{Div}_t + (\text{DelistCash}_t - \text{DelistLoss}_t) - \text{Fees}_t \\
&\quad + \sum_{i \notin \text{Delist}} q_{i,t-1}' (E_{i,t} - \tilde{P}_{i,t-1}) + \sum_{i \notin \text{Delist}} q_{i,t} (P_{i,t} - E_{i,t})
\end{aligned}
V t − V t − 1 = C t − 1 + Interest t + Div t + DelistCash t − i ∈ / Delist ∑ E i , t ( q i , t − q i , t − 1 ′ ) − Fees t + i ∑ q i , t P i , t − C t − 1 − i ∑ q i , t − 1 ′ P ~ i , t − 1 = Interest t + Div t + ( DelistCash t − DelistLoss t ) − Fees t − i ∈ / Delist ∑ E i , t q i , t + i ∈ / Delist ∑ E i , t q i , t − 1 ′ + i ∈ / Delist ∑ q i , t P i , t − i ∈ / Delist ∑ q i , t − 1 ′ P ~ i , t − 1 = Interest t + Div t + ( DelistCash t − DelistLoss t ) − Fees t + i ∈ / Delist ∑ q i , t − 1 ′ ( E i , t − P ~ i , t − 1 ) + i ∈ / Delist ∑ q i , t ( P i , t − E i , t ) 上述推导中的每一项均为实数恒等代数变换,不包含任何近似截断,故理论残差严格为 0。证毕。
29-E02 完整解答
由于账户从纯现金出发且买入 3 只资产,初始原持仓价值 x i = 0 x_i = 0 x i = 0 s i = + 1 s_i = +1 s i = + 1 ∑ i = 1 3 w i ∗ = 0.4 + 0.3 + 0.2 = 0.9 \sum_{i=1}^3 w_i^* = 0.4 + 0.3 + 0.2 = 0.9 ∑ i = 1 3 w i ∗ = 0.4 + 0.3 + 0.2 = 0.9 1 − 0.9 = 0.1 1 - 0.9 = 0.1 1 − 0.9 = 0.1
V ′ = V pre 1 + c ∑ i w i ∗ = 10000 1 + 0.0015 × 0.9 = 10000 1 + 0.00135 = 10000 1.00135 = 9986.5182 美元
V' = \frac{V_{\text{pre}}}{1 + c \sum_i w_i^*} = \frac{10000}{1 + 0.0015 \times 0.9} = \frac{10000}{1 + 0.00135} = \frac{10000}{1.00135} = \mathbf{9986.5182} \text{ 美元}
V ′ = 1 + c ∑ i w i ∗ V pre = 1 + 0.0015 × 0.9 10000 = 1 + 0.00135 10000 = 1.00135 10000 = 9986.5182 美元 各股票买入金额:
股票 1:0.4 × 9986.518210 = 3994.6073 0.4 \times 9986.518210 = 3994.6073 0.4 × 9986.518210 = 3994.6073
股票 2:0.3 × 9986.518210 = 2995.9555 0.3 \times 9986.518210 = 2995.9555 0.3 × 9986.518210 = 2995.9555
股票 3:0.2 × 9986.518210 = 1997.3036 0.2 \times 9986.518210 = 1997.3036 0.2 × 9986.518210 = 1997.3036
买入总金额:0.9 × 9986.518210 = 8987.8664 0.9 \times 9986.518210 = 8987.8664 0.9 × 9986.518210 = 8987.8664
Fees = c × 8987.866389 = 0.0015 × 8987.866389 = 13.4818 美元
\text{Fees} = c \times 8987.866389 = 0.0015 \times 8987.866389 = \mathbf{13.4818} \text{ 美元}
Fees = c × 8987.866389 = 0.0015 × 8987.866389 = 13.4818 美元 期末现金余额:
C end = 10000 − 8987.866389 − 13.481800 = 998.6518 美元
C_{\text{end}} = 10000 - 8987.866389 - 13.481800 = \mathbf{998.6518} \text{ 美元}
C end = 10000 − 8987.866389 − 13.481800 = 998.6518 美元 验算现金占比:
C end V ′ = 998.651821 9986.518210 = 0.100000 ( 10.0000 % )
\frac{C_{\text{end}}}{V'} = \frac{998.651821}{9986.518210} = 0.100000 \quad (10.0000\%)
V ′ C end = 9986.518210 998.651821 = 0.100000 ( 10.0000% ) 符合目标设定。
29-E03 完整解答
辅助函数为 f ( v ) = v + c ∑ i ∣ w i ∗ v − x i ∣ − V pre f(v) = v + c\sum_i |w_i^* v - x_i| - V_{\text{pre}} f ( v ) = v + c ∑ i ∣ w i ∗ v − x i ∣ − V pre 1 + c ∑ i w i ∗ sgn ( w i ∗ v − x i ) 1+c\sum_iw_i^*\operatorname{sgn}(w_i^*v-x_i) 1 + c ∑ i w i ∗ sgn ( w i ∗ v − x i ) [ − 1 , 1 ] [-1,1] [ − 1 , 1 ]
c ∑ i ∣ w i ∗ ∣ ≥ 1 c\sum_i|w_i^*|\ge 1 c ∑ i ∣ w i ∗ ∣ ≥ 1 f f f v v v c ∣ w i ∗ v − x i ∣ c|w_i^*v-x_i| c ∣ w i ∗ v − x i ∣ v → − ∞ v\to-\infty v → − ∞ sgn ( w i ∗ v − x i ) = − sgn ( w i ∗ ) \operatorname{sgn}(w_i^*v-x_i)=-\operatorname{sgn}(w_i^*) sgn ( w i ∗ v − x i ) = − sgn ( w i ∗ ) 1 − c ∑ i ∣ w i ∗ ∣ ≤ 0 1-c\sum_i|w_i^*|\le 0 1 − c ∑ i ∣ w i ∗ ∣ ≤ 0 1 + c ∑ i ∣ w i ∗ ∣ > 0 1+c\sum_i|w_i^*|>0 1 + c ∑ i ∣ w i ∗ ∣ > 0 f f f C C C
两个根 :x = 0 x=0 x = 0 C = V pre = 100 C=V_{\text{pre}}=100 C = V pre = 100 w ∗ = 1 w^*=1 w ∗ = 1 c = 2 c=2 c = 2 f ( v ) = v + 2 ∣ v ∣ − 100 f(v)=v+2|v|-100 f ( v ) = v + 2∣ v ∣ − 100 v = 100 / 3 v=100/3 v = 100/3 v = − 100 v=-100 v = − 100 v > 0 v>0 v > 0 100 / 3 100/3 100/3 100 / 3 100/3 100/3 200 / 3 200/3 200/3 100 / 3 100/3 100/3 无根 :x = 200 x=200 x = 200 C = − 100 C=-100 C = − 100 V pre = 100 V_{\text{pre}}=100 V pre = 100 w ∗ = 1 w^*=1 w ∗ = 1 c = 2 c=2 c = 2 f ( v ) = v + 2 ∣ v − 200 ∣ − 100 f(v)=v+2|v-200|-100 f ( v ) = v + 2∣ v − 200∣ − 100 v = 200 v=200 v = 200 f ( 200 ) = 100 > 0 f(200)=100>0 f ( 200 ) = 100 > 0 c ∑ ∣ w ∗ ∣ < 1 c\sum|w^*|<1 c ∑ ∣ w ∗ ∣ < 1
非正根与反例分析 :
即使 c ∑ ∣ w i ∗ ∣ < 1 c\sum |w_i^*| < 1 c ∑ ∣ w i ∗ ∣ < 1 f ( 0 ) < 0 ⟺ c ∑ ∣ x i ∣ < V pre f(0) < 0 \iff c\sum |x_i| < V_{\text{pre}} f ( 0 ) < 0 ⟺ c ∑ ∣ x i ∣ < V pre C = 0 , x = ( 1000 , − 990 ) , V pre = 10 , c = 0.01 C=0, x=(1000, -990), V_{\text{pre}}=10, c=0.01 C = 0 , x = ( 1000 , − 990 ) , V pre = 10 , c = 0.01 c ∑ ∣ w ∗ ∣ c\sum |w^*| c ∑ ∣ w ∗ ∣ 0.01 × ( 1000 + 990 ) = 19.9 0.01 \times (1000 + 990) = 19.9 0.01 × ( 1000 + 990 ) = 19.9 f ( 0 ) = 19.9 − 10 = + 9.9 > 0 f(0) = 19.9 - 10 = +9.9 > 0 f ( 0 ) = 19.9 − 10 = + 9.9 > 0 V ′ ≤ 0 V' \le 0 V ′ ≤ 0 经济含义与引擎政策 :这表明如果强制执行调仓,平仓手续费会立刻把权益吞噬殆尽导致穿仓。因此,回测引擎在检测到 c ∑ ∣ x i ∣ ≥ V pre c\sum |x_i| \ge V_{\text{pre}} c ∑ ∣ x i ∣ ≥ V pre ValueError("rebalance at <date> is infeasible: proportional costs would exceed equity ..."),拒绝执行该不可行再平衡。
29-E04 完整解答
单期组合收益率为:
r p = w 1 , t r 1 + w 2 , t r 2 = 0.6 × 0.20 + 0.4 × ( − 0.10 ) = 0.12 − 0.04 = + 0.08 ( + 8 % )
r_p = w_{1,t} r_{1} + w_{2,t} r_2 = 0.6 \times 0.20 + 0.4 \times (-0.10) = 0.12 - 0.04 = +0.08 \ (+8\%)
r p = w 1 , t r 1 + w 2 , t r 2 = 0.6 × 0.20 + 0.4 × ( − 0.10 ) = 0.12 − 0.04 = + 0.08 ( + 8% ) 根据持仓权重漂移公式 w i , t + 1 = w i , t 1 + r i 1 + r p w_{i,t+1} = w_{i,t} \frac{1 + r_i}{1 + r_p} w i , t + 1 = w i , t 1 + r p 1 + r i
股票 1 的漂移权重:
w 1 , t + 1 = 0.6 × 1 + 0.20 1 + 0.08 = 0.6 × 1.20 1.08 = 0.6 × 1.111111 = 0.6667 ( 66.67 % )
w_{1,t+1} = 0.6 \times \frac{1 + 0.20}{1 + 0.08} = 0.6 \times \frac{1.20}{1.08} = 0.6 \times 1.111111 = \mathbf{0.6667} \ (66.67\%)
w 1 , t + 1 = 0.6 × 1 + 0.08 1 + 0.20 = 0.6 × 1.08 1.20 = 0.6 × 1.111111 = 0.6667 ( 66.67% )
股票 2 的漂移权重:
w 2 , t + 1 = 0.4 × 1 − 0.10 1 + 0.08 = 0.4 × 0.90 1.08 = 0.4 × 0.833333 = 0.3333 ( 33.33 % )
w_{2,t+1} = 0.4 \times \frac{1 - 0.10}{1 + 0.08} = 0.4 \times \frac{0.90}{1.08} = 0.4 \times 0.833333 = \mathbf{0.3333} \ (33.33\%)
w 2 , t + 1 = 0.4 × 1 + 0.08 1 − 0.10 = 0.4 × 1.08 0.90 = 0.4 × 0.833333 = 0.3333 ( 33.33% )
验算权重和:0.6667 + 0.3333 = 1.0000 0.6667 + 0.3333 = 1.0000 0.6667 + 0.3333 = 1.0000
29-E05 完整解答
总回报指数(Total Return Index)是通过假设将历史所有现金分红按照除息日收盘价全额再投资于本股票而合成的收益率累积序列。
如果在回测引擎中输入该指数,其每日价格变动已经内生包含了分红收益。若此时回测配置中又挂载了现金分红明细表(dividends 表),引擎会在除权日再次为账户增加分红现金,从而使得同一笔分红收益被双重计入(Double Counting) 。
此外,总回报指数的价格水平通常与真实市场牌价脱节(例如经过数十年的复利累积,原本 20 美元的股票其总回报指数可能高达数千美元),把它冒充真实股份价格会误解整股与权益单位;但在允许分数股且只有比例费时,同步缩放价格和股数不改变资金占用和比例费用。作为明确声明的合成单位、且不再计股利时,总回报代理可用于第11节这种教学比较。
29-E06 完整解答
充分性而非必要性 :
定理 3 的四项条件保证了在任意调仓与非调仓日,两套系统每一步的资产计价和现金流均严格一致。然而这并非必要条件:例如在某段时间窗口内策略未发生任何调仓 (持仓数量保持不变),即使费率 c = 10 c = 10 c = 10 存在 c = 5 c = 5 c = 5 E ≠ P E \ne P E = P :
费用扣除:5 bps 的交易费用直接从现金中扣除,使得调仓后的总净值下降,而标准向量化点乘公式没有现金摩擦扣除项;
日内价格切片:在成交日,新持仓承担的是从执行价 E E E P P P P − E E \frac{P - E}{E} E P − E E E E E − P t − 1 P t − 1 \frac{E - P_{t-1}}{P_{t-1}} P t − 1 E − P t − 1 P t P t − 1 − 1 \frac{P_t}{P_{t-1}} - 1 P t − 1 P t − 1 c > 0 , E ≠ P c>0,E\ne P c > 0 , E = P
29-N01 完整解答(新增)
利息0.2、拆股后16股、股利16,所以 C p r e = 216.2 C_{\mathrm{pre}}=216.2 C pre = 216.2 x = 784 x=784 x = 784 V p r e = 1000.2 V_{\mathrm{pre}}=1000.2 V pre = 1000.2 V ′ = 1000.1677 V'=1000.1677 V ′ = 1000.1677 Δ M = 16.1342 \Delta M=16.1342 Δ M = 16.1342 Δ q = 0.3293 \Delta q=0.3293 Δ q = 0.3293 V t − 1000 = 0.2 + 16 − 16 + q t ( 50 − 49 ) − f e e V_t-1000=0.2+16-16+q_t(50-49)-\mathrm{fee} V t − 1000 = 0.2 + 16 − 16 + q t ( 50 − 49 ) − fee
0.8 V ′ 0.8V' 0.8 V ′ q t q_t q t E = P E=P E = P lag=1 是下一月度索引步。执行前非正净值在 E E E P P P P P P
29-P01 完整解答(可运行独立代码)
import numpy as np
import pytest
from quant_course.backtest import solve_post_fee_nav
def solve_nav_closed_form (
v_pre: float , x: np.ndarray, w: np.ndarray, c: float , signs: np.ndarray
) -> float :
"""根据定理 2 闭式解计算扣费后净值 V'"""
numerator = v_pre + c * float (np.sum (signs * x))
denominator = 1.0 + c * float (np.sum (signs * w))
return numerator / denominator
v_pre = 1000.0
x = np.array([400.0 , 500.0 ])
w = np.array([0.6 , 0.2 ])
c = 0.01
signs = np.array([1.0 , -1.0 ])
v_closed = solve_nav_closed_form(v_pre, x, w, c, signs)
v_newton = solve_post_fee_nav(v_pre, x, w, c)
print (f"Closed-form V': {v_closed:.6 f} " )
print (f"Newton solver V': {v_newton:.6 f} " )
assert np.isclose(v_closed, v_newton, rtol=0 , atol=1e-10 )
assert np.array_equal(np.sign(w * v_closed - x), signs)
print ("P01 verification passed successfully!" )
29-P02 完整解答(可运行独立代码)
import numpy as np
import pandas as pd
import pytest
from quant_course.backtest import BacktestConfig, reconcile, run_backtest
dates = pd.DatetimeIndex(["2026-01-30" , "2026-02-02" , "2026-02-27" , "2026-03-02" ])
mark = pd.DataFrame(
{"A" : [10.0 , 11.0 , 12.1 , 12.0 ], "B" : [20.0 , 19.0 , 19.0 , 21.0 ]},
index=dates,
)
execp = pd.DataFrame(
{"A" : [10.0 , 10.0 , 12.0 , 12.0 ], "B" : [20.0 , 20.0 , 19.5 , 20.0 ]},
index=dates,
)
tw = pd.DataFrame({"A" : [0.5 , 0.5 ], "B" : [0.3 , 0.3 ]}, index=[dates[0 ], dates[2 ]])
cfg = BacktestConfig(initial_cash=1000.0 , fee_rate=0.002 , lag=1 )
res = run_backtest(mark, tw, cfg, exec_prices=execp)
led = res.ledger
rec = reconcile(res, mark, cfg, exec_prices=execp)
expected = np.array([
[0.0 , 0.0 , 1000.0 , 0.0 , 1000.0 ],
[49.920128 , 14.976038 , 199.680511 , 1.597444 , 1033.346645 ],
[49.920128 , 14.976038 , 199.680511 , 0.0 , 1088.258786 ],
[45.753458 , 16.471245 , 219.616601 , 0.159808 , 1114.554248 ],
])
actual = np.column_stack([
res.positions[["A" , "B" ]].to_numpy(),
led[["cash_end" , "fees" , "nav" ]].to_numpy(),
])
assert led.index.equals(dates)
np.testing.assert_allclose(actual, expected, rtol=0 , atol=1e-4 )
assert rec["residual" ].abs ().max () < 1e-12
assert rec["cash_identity" ].abs ().max () < 1e-12
print ("P02: all four dates, both positions, cash, fees, NAV and reconciliation checked." )
29-P03 完整解答(可运行独立代码)
import numpy as np
import pandas as pd
from quant_course.backtest import drifted_weight_returns
rng = np.random.default_rng(2026 )
dates = pd.date_range("2026-01-01" , periods=60 , freq="B" )
shocks = rng.normal(0 , 0.02 , size=(60 , 3 ))
px = pd.DataFrame(100.0 * np.exp(np.cumsum(shocks, axis=0 )), index=dates)
sig_dates = dates[[0 , 20 , 40 ]]
tw = pd.DataFrame(1.0 / 3.0 , index=sig_dates, columns=px.columns)
trade_w = tw.copy()
trade_w.index = dates[np.searchsorted(dates, tw.index) + 1 ]
r_drift = drifted_weight_returns(px, trade_w)
r_naive = (
trade_w.reindex(dates).ffill().shift(1 ).fillna(0 )
* px.pct_change(fill_method=None ).fillna(0 )
).sum (axis=1 )
non_trade = ~dates.isin(trade_w.index)
max_error = np.abs (r_naive[non_trade] - r_drift[non_trade]).max ()
print (f"Max tracking error between naive shift and drifted: {max_error:.6 f} " )
assert max_error > 1e-4
print ("P03 passed: naive shift-only formulation diverges as predicted!" )
29-P04 完整解答(可运行独立代码)
import pandas as pd
import pytest
from quant_course.backtest import BacktestConfig, run_backtest
dates = pd.date_range("2026-01-05" , periods=4 , freq="B" )
mark = pd.DataFrame(
{"X" : [10.0 , 10.0 , 25.0 , 30.0 ], "Y" : [20.0 , 20.0 , 20.0 , 20.0 ]}, index=dates
)
tw = pd.DataFrame({"X" : [-1.0 ], "Y" : [1.0 ]}, index=[dates[0 ]])
cfg = BacktestConfig(
initial_cash=100.0 , allow_short=True , max_gross=2.0 , lag=1
)
res = run_backtest(mark, tw, cfg)
print ("Terminated at:" , res.terminated_at)
print ("Ledger length:" , len (res.ledger))
print ("Final NAV:" , res.ledger["nav" ].iloc[-1 ])
assert res.terminated_at == dates[2 ]
assert len (res.ledger) == 3
assert res.ledger["nav" ].iloc[-1 ] <= 0.0
print ("P04 passed: ruin policy correctly terminated bankrupted backtest!" )
29-C01 完整论证:静态不交易区域
令当前漂移权重为 u u u w w w μ \mu μ γ > 0 \gamma>0 γ > 0 Σ ≻ 0 \Sigma\succ0 Σ ≻ 0 c > 0 c>0 c > 0
max w U ( w ) = μ ⊤ w − γ 2 w ⊤ Σ w − c ∥ w − u ∥ 1 .
\max_w\ U(w)=\mu^\top w-\frac\gamma2w^\top\Sigma w-c\|w-u\|_1.
w max U ( w ) = μ ⊤ w − 2 γ w ⊤ Σ w − c ∥ w − u ∥ 1 . 严格凹性给唯一最优解。最优次梯度条件为
0 ∈ γ Σ w − μ + c ∂ ∥ w − u ∥ 1 .
0\in\gamma\Sigma w-\mu+c\,\partial\|w-u\|_1.
0 ∈ γ Σ w − μ + c ∂ ∥ w − u ∥ 1 . 在 w = u w=u w = u [ − 1 , 1 ] [-1,1] [ − 1 , 1 ]
∣ μ i − ( γ Σ u ) i ∣ ≤ c 对所有 i .
|\mu_i-(\gamma\Sigma u)_i|\le c\quad\text{对所有 }i.
∣ μ i − ( γ Σ u ) i ∣ ≤ c 对所有 i . 这是当前状态 u u u w 0 = ( γ Σ ) − 1 μ w^0=(\gamma\Sigma)^{-1}\mu w 0 = ( γ Σ ) − 1 μ
N = { u : ∥ γ Σ ( u − w 0 ) ∥ ∞ ≤ c } .
\mathcal N=\{u:\|\gamma\Sigma(u-w^0)\|_\infty\le c\}.
N = { u : ∥ γ Σ ( u − w 0 ) ∥ ∞ ≤ c } . 正定性使 γ Σ \gamma\Sigma γ Σ w 0 w^0 w 0 Σ \Sigma Σ
区域外的最优 w w w μ i − ( γ Σ w ) i = c sgn ( w i − u i ) \mu_i-(\gamma\Sigma w)_i=c\operatorname{sgn}(w_i-u_i) μ i − ( γ Σ w ) i = c sgn ( w i − u i ) c c c δ \delta δ L 1 L_1 L 1
评分:正确目标及条件40%;次梯度与折点解释30%;区域所在状态变量、几何及限制30%。
29-C02 完整解答:自由现金(free cash)、抵押与空头成本
这是本章基础引擎之外的教学扩展,不能把 allow_short=True 当成已实现保证金。为把现金守恒写清,先选一个具体口径:固定持仓区间内无再交易、无拆股与退市;q i q_i q i F F F R R R
V = F + R + ∑ i q i P i .
V=F+R+\sum_iq_iP_i.
V = F + R + i ∑ q i P i . 自由现金正余额按 r l r_l r l r b r_b r b r R r_R r R h = Δ d / 360 h=\Delta d/360 h = Δ d /360
I F = h { r l max ( F t − 1 , 0 ) − r b max ( − F t − 1 , 0 ) } , I R = h r R R t − 1 ,
I_F=h\{r_l\max(F_{t-1},0)-r_b\max(-F_{t-1},0)\},\quad I_R=h r_RR_{t-1},
I F = h { r l max ( F t − 1 , 0 ) − r b max ( − F t − 1 , 0 )} , I R = h r R R t − 1 , B = h ∑ i r b o r r o w , i ∣ min ( q i P i , t − 1 , 0 ) ∣ , D = ∑ i q i D i , t .
B=h\sum_i r_{\mathrm{borrow},i}|\min(q_iP_{i,t-1},0)|,\quad D=\sum_iq_iD_{i,t}.
B = h i ∑ r borrow , i ∣ min ( q i P i , t − 1 , 0 ) ∣ , D = i ∑ q i D i , t . B B B I R I_R I R D D D
先把利息、股利和借券费结算到自由现金,再按明确的抵押要求转账 Δ R t \Delta R_t Δ R t
F t = F t − 1 + I F + I R + D − B − Δ R t , R t = R t − 1 + Δ R t .
\begin{aligned}
F_t&=F_{t-1}+I_F+I_R+D-B-\Delta R_t,\\
R_t&=R_{t-1}+\Delta R_t.
\end{aligned}
F t R t = F t − 1 + I F + I R + D − B − Δ R t , = R t − 1 + Δ R t . 相加并代入NAV,内部转账消掉:
V t − V t − 1 = ∑ i q i ( P i , t − P i , t − 1 ) + D + I F + I R − B .
V_t-V_{t-1}=\sum_iq_i(P_{i,t}-P_{i,t-1})+D+I_F+I_R-B.
V t − V t − 1 = i ∑ q i ( P i , t − P i , t − 1 ) + D + I F + I R − B . 这就是固定持仓区间的完整对账式。若有再交易,在执行价 E E E − ∑ E i Δ q i − F e e s -\sum E_i\Delta q_i-\mathrm{Fees} − ∑ E i Δ q i − Fees F F F q q q P t − 1 → E P_{t-1}\to E P t − 1 → E E → P E\to P E → P − B -B − B F F F
完整构造小账(货币单位为美元,零利息/零回扣/零成交费) :自有100,以50卖空1股,现金总额150;要求锁定卖空所得50及额外保证金25,于是 F = 75 , R = 75 , q = − 1 F=75,R=75,q=-1 F = 75 , R = 75 , q = − 1 75 + 75 − 50 = 100 75+75-50=100 75 + 75 − 50 = 100
步骤
自由现金 F F F
受限抵押 R R R
空头市值 q P qP q P
NAV
初始卖空与锁抵押后
75
75
−50
100
价格升至55
75
75
−55
95
付股利1及借券费5
69
75
−55
89
抵押提高到 1.5 × 55 = 82.5 1.5\times55=82.5 1.5 × 55 = 82.5
61.5
82.5
−55
89
最终 61.5 + 82.5 − 55 = 89 61.5+82.5-55=89 61.5 + 82.5 − 55 = 89 5 5 5 1 1 1 5 5 5 reconcile 时应分别列自由现金利息、抵押回扣、空头股利、借券费与转账现金恒等式,不能只增加一行借券费就说保证金已建模。
评分:口径/现金递推/股利与借券费50%;NAV分解、内部转账抵消和完整小账50%。
19. 延伸阅读
为建立坚实的工程与量化回测理论基础,推荐读者研读以下参考资料:
Must Know(必读)
pandas 官方技术文档(用户指南) :重点阅读 Time Series / Date Functionality 与 DataFrame.pct_change 边界处理。
Kenneth R. French Data Library 官方说明 :
Should Know(进阶推荐)
Boyd and Vandenberghe, Convex Optimization (2004) (未核读,not read for this chapter):
Advanced(高阶研究)
Frazzini, Israel, Moskowitz (2018), "Trading Costs of Asset Pricing Anomalies" (未核读,not read for this chapter):
20. 参考资料
[PANDAS] The pandas development team. (2026). pandas documentation (v3.0) . https://pandas.pydata.org/docs/ [FRENCH_10] French, K. R. (2026). Detail for 10 Industry Portfolios . Kenneth R. French Data Library. https://mba.tuck.dartmouth.edu/pages/faculty/ken.french/Data_Library/det_10_ind_port.html