第 4 章来源与核验记录
核验日期:2026-10-05。正文只改写概念并自行推导例子,没有复制外部讲义。来源用于检查数学主题、教材顺序、数值差分语义和优化条件;债券参数、二次目标参数、结果表格与图形均为本章教学构造,不代表市场观测。
检索与核验方法
按 stop-slop 与 Tavily Search 工作流检查了官方课程和 API 文档。机器没有 Tavily CLI;本次使用已连接的 Tavily Search / Extract 工具查询和读取指定官方域名页面,没有查找 API 密钥或启动登录。MIT OCW 页面及 NumPy 文档通过 Tavily Extract 检查;Boyd 与 Vandenberghe 官方 PDF 由 https://web.stanford.edu/~boyd/cvxbook/bv_cvxbook.pdf 获取,检查 PDF 文本及下列章节页码。外部材料仅用于核实范围和命题条件;正文没有将搜索摘要当作原文证据。
官方课程与数学来源
| 来源 | 已核验内容 | 本章用途与边界 |
|---|---|---|
| MIT 18.01SC:Derivative as Rate of Change,Session 3 | 官方课程页面及本课相邻主题;用作导数解释路径。 | 支持“导数作为变化率”的课程定位;正文的极限推导为原创讲解。 |
| MIT 18.01SC:Limits and Continuity,Session 4 | Tavily Extract 读取页面,核实本课由导数极限连接到连续性,并含连续但不光滑的示例。 | 支持极限、连续性和不可微反例的课程主题;正文的 ( |
| MIT 18.01SC:The Fundamental Theorem of Calculus,Session 48 | 官方课程链接;核验定积分与原函数差的课程位置。 | 支持定积分、微积分基本定理的教学范围;正文 |
| MIT 18.01SC:Taylor’s Formula 视频资源 | 官方 Taylor 公式资源页面。 | 作为一元 Taylor 与余项的后续阅读;正文列出的余项条件按微积分标准表述,不将页面摘要当作证明。 |
| MIT 18.02SC:Partial Derivatives 课程单元 | 官方多变量微积分单元导航。 | 支持从偏导进入全微分、梯度、近似和优化的课程结构。 |
| MIT 18.02SC:Approximation Formula,Session 27 | Tavily Extract 读取页面及讲义资源;内容包括切平面近似。 | 支持多变量一阶近似和局部线性部分;正文 Hessian/Taylor 形式由本章自行整理。 |
| MIT 18.02SC:Optimization Problems,Session 28 | 官方课程页面。 | 用于局部优化和约束问题的课程阅读定位;本章组合数值解由参数直接计算。 |
| MIT 18.02SC:Second Derivative Test,Session 30 | Tavily Extract 读取课程页面,确认二阶导数检验及其学习资源。 | 支持局部极值、二阶检验的主题;正文明确半正定情形不能据此单独分类。 |
| MIT 18.02SC:Chain Rule、Gradient and Directional Derivatives 单元 | 官方课程单元;Tavily Search 结果含 MIT 关于链式法则与全微分的课程讲义。 | 支持链式法则、梯度和方向导数的课程范围;正文按向量记号重新组织。 |
| MIT 18.02SC:Directional Derivatives,Session 38 | Tavily Extract 读取页面及相关学习资源。 | 支持方向导数与梯度的阅读路径;正文显式说明单位方向的归一化要求。 |
数值计算与优化来源
| 来源 | 已核验内容 | 本章用途与边界 |
|---|---|---|
| NumPy:numpy.gradient | Tavily Search 检查官方文档。文档说明内部点使用二阶精度中心差分,边界使用一侧差分;可为每个轴传入坐标间距,输出形状与输入相同。 | 支持第 9 节 API 行为和非均匀网格示例。数组网格采样与第 8 节项目自定义标量差分器是不同接口。 |
| Boyd 与 Vandenberghe:《Convex Optimization》作者教材页 | Stanford 作者页面确认官方教材入口。 | 用作 Must Know / Advanced 阅读路径;它不支持本章构造数据或债券参数。 |
| Boyd 与 Vandenberghe:《Convex Optimization》PDF | 检查 PDF 文本:第 3.1.3 节一阶条件约第 69–70 页;第 3.1.4 节二阶条件约第 70–71 页;第 9 章下降方法约第 475–476 页;附录 A.4.3 Hessian 与二阶近似约第 644 页。 | 支持凸函数一、二阶条件、Hessian、下降方向和二阶局部近似。正文只借其数学框架,不复制原文。页码按作者 PDF 版面页码记录。 |
本地实现核验
第 9 节链接的项目函数见 math_tools.py。本地实现以严格有限实向量和有限实标量为输入,用中心差分计算梯度与 Hessian;输入异常或函数在差分点返回非有限值时抛出错误。梯度默认步长
本地脚本 ch04_calculus.py 使用教学构造函数并生成 ch04_taylor_error.png;Notebook 为 ch04_calculus.ipynb。图横轴是指定方向上的步长,纵轴是绝对 Taylor 近似误差。图中不是市场价格、债券收益率或样本外绩效。运行入口为 .venv/bin/python tools/run_a2.py --chapter 4。
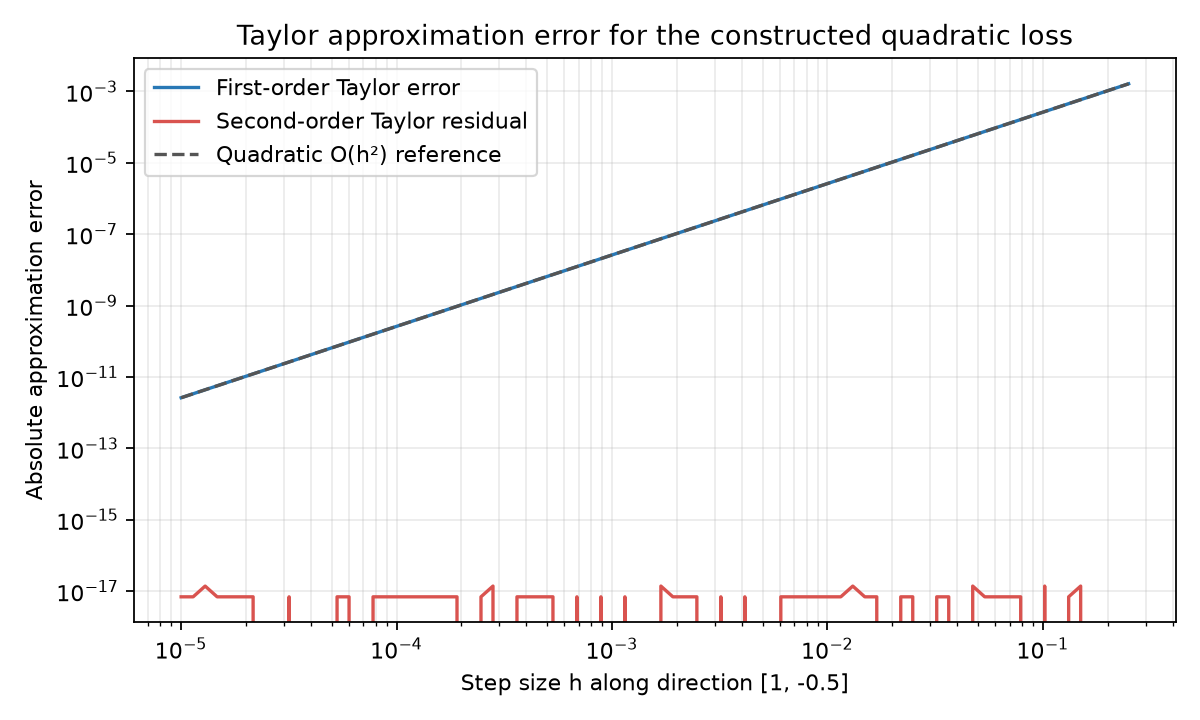
2026-10-05 的章节核验逐块运行了正文 15 个 fenced Python 示例,均在项目 .venv 下通过各自断言。该结果只证明这些独立教学片段可运行,不替代完整示例脚本、Notebook、PDF 编译或市场数据实验的验收。
本章数值来源和证据边界
- 债券参数:面值 100、期限 2 年、年复利、第二年末单一现金流、收益率 0.05,均为显式教学假设。数值由
及其解析导数直接计算。 - 二次目标参数:
、 、 ,均为教学构造。矩阵正定性由首主子式和行列式检验;函数、梯度和 Hessian 由公式逐步推导并可由项目差分 API 复核。 - 误差表基于债券闭式函数分别直接代入价格、用解析一阶导数构造一阶近似、再加解析二阶项构造二阶近似。它不是对市场定价误差的估计。
- 本章未获取任何真实债券报价或收益率曲线。没有真实样本期、频率、下载日、授权条款或数据哈希;第 11 节明确给出进入实证分析前所需的市场字段,不伪造市场例子。
方法限制
一阶或二阶展开只在其假设和局部邻域内提供近似。可微、
根代理教学与数学审校补充
- 补全线性、乘积、商与幂函数求导规则,并展示差商推导;偏导存在不等于全可微的反例明确在原点检查。
- 路径导数案例固定剩余期限;真实日历推进下另写期限偏导项,不能将价格的收益率敏感度直接当作持有回报。
- 二次目标采用年频小数均值和协方差,风险权衡系数固定为1,目标是评分而非实际组合收益;尺度改变需同步调整系数。
- 修正1bp与100bp的倍率表述、负面示例断言解释;15个Python块由根代理独立执行成功。
- 将现有Taylor误差图嵌入正文;收短行内长数值、将约束最优权重改为展示公式,API名称与参数分开排版。